Hypothèses sur la distribution

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

Pourquoi poser des hypothèses

  • La volatilité n'est pas directement observable

  • Le modèle GARCH utilise les résidus comme chocs de volatilité $$ r_t = \mu_t + \epsilon_t $$

  • La volatilité est liée aux résidus : $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Modèles GARCH en Python

Résidus normalisés

  • Résidu = rendement prévu − rendement moyen $$ residuals = \epsilon_t = r_t - \mu_t $$
  • Résidu normalisé = résidu / volatilité du rendement $$ std\,Resid = \frac{\epsilon_t}{\sigma_t} $$
Modèles GARCH en Python

Résidus dans GARCH

gm_std_resid = gm_result.resid / gm_result.conditional_volatility
plt.hist(gm_std_resid, facecolor = 'orange',label = 'standardized residuals')
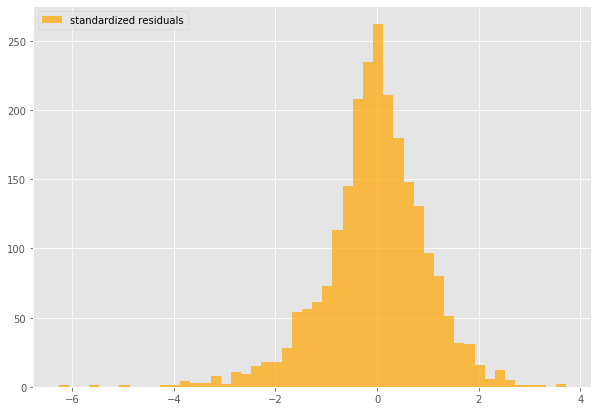
Histogramme des résidus normalisés

Modèles GARCH en Python

Queues épaisses

  • Probabilité plus élevée d'observer de grands rendements (positifs ou négatifs) qu'avec une loi normale

Exemple de queues épaisses

Modèles GARCH en Python

Asymétrie (skewness)

  • Mesure de l'asymétrie d'une distribution de probabilité
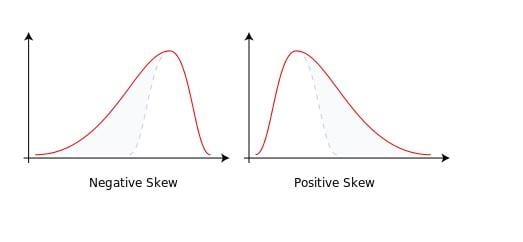
Exemple d'asymétrie

Modèles GARCH en Python

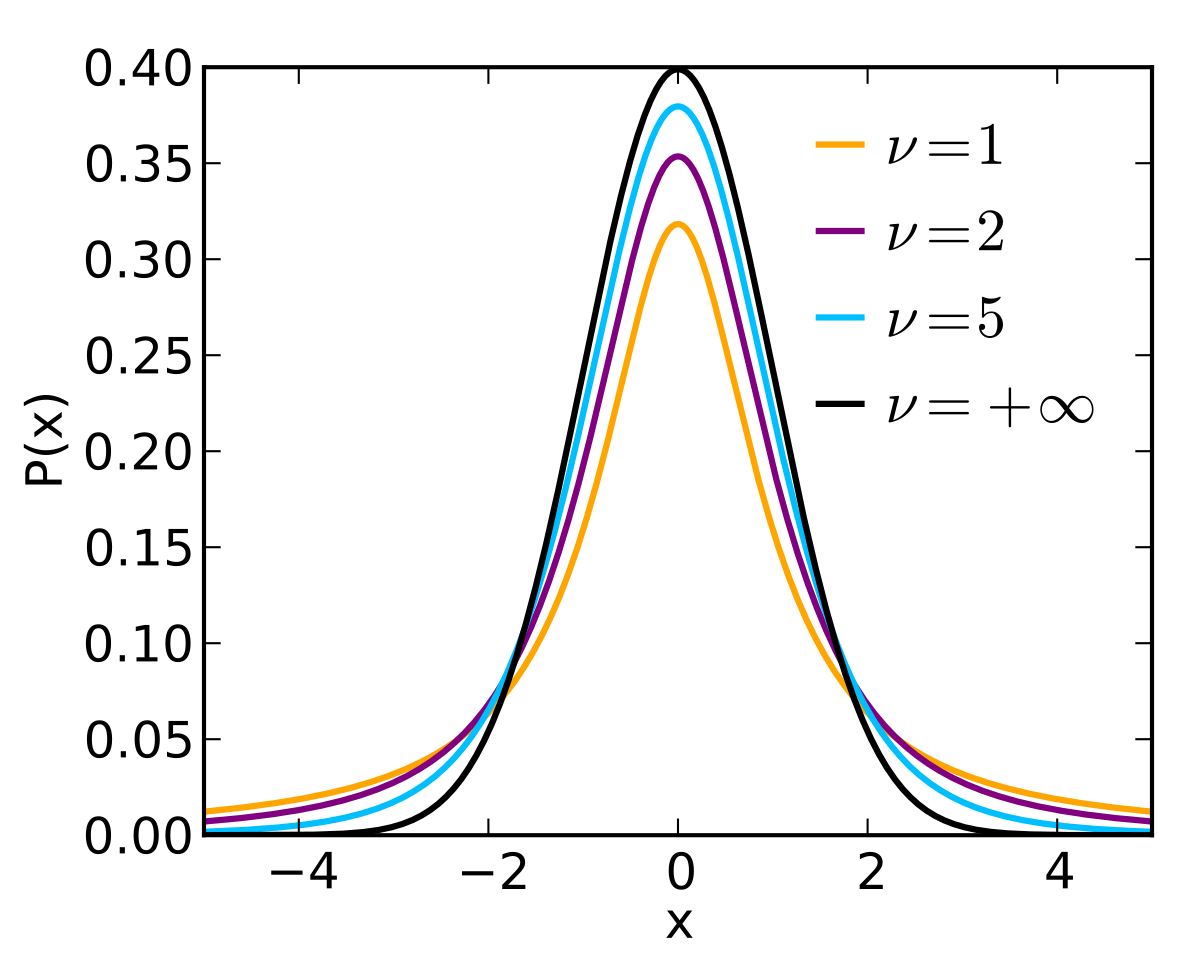
Loi t de Student

Exemple de loi t

Le paramètre $\nu$ d'une loi t de Student en détermine la forme

Modèles GARCH en Python

GARCH avec loi t

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 't')
                              Distribution                              
========================================================================
                 coef    std err          t      P>|t|  95.0% Conf. Int.
.-----------------------------------------------------------------------
nu             4.9249      0.507      9.709  2.768e-22 [  3.931,  5.919]
========================================================================
Modèles GARCH en Python

GARCH avec loi t asymétrique

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 'skewt')
                                Distribution                               
===========================================================================
                 coef    std err          t      P>|t|     95.0% Conf. Int.
.--------------------------------------------------------------------------
nu             5.2437      0.575      9.118  7.681e-20    [  4.117,  6.371]
lambda        -0.0822  2.541e-02     -3.235  1.216e-03 [ -0.132,-3.241e-02]
===========================================================================
Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...