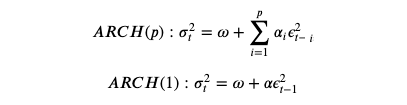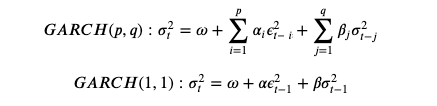Qu'est-ce que les modèles ARCH et GARCH

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

D'abord, l'ARCH

  • Hétéroscédasticité conditionnelle autorégressive

  • Mis au point par Robert F. Engle (prix Nobel 2003)
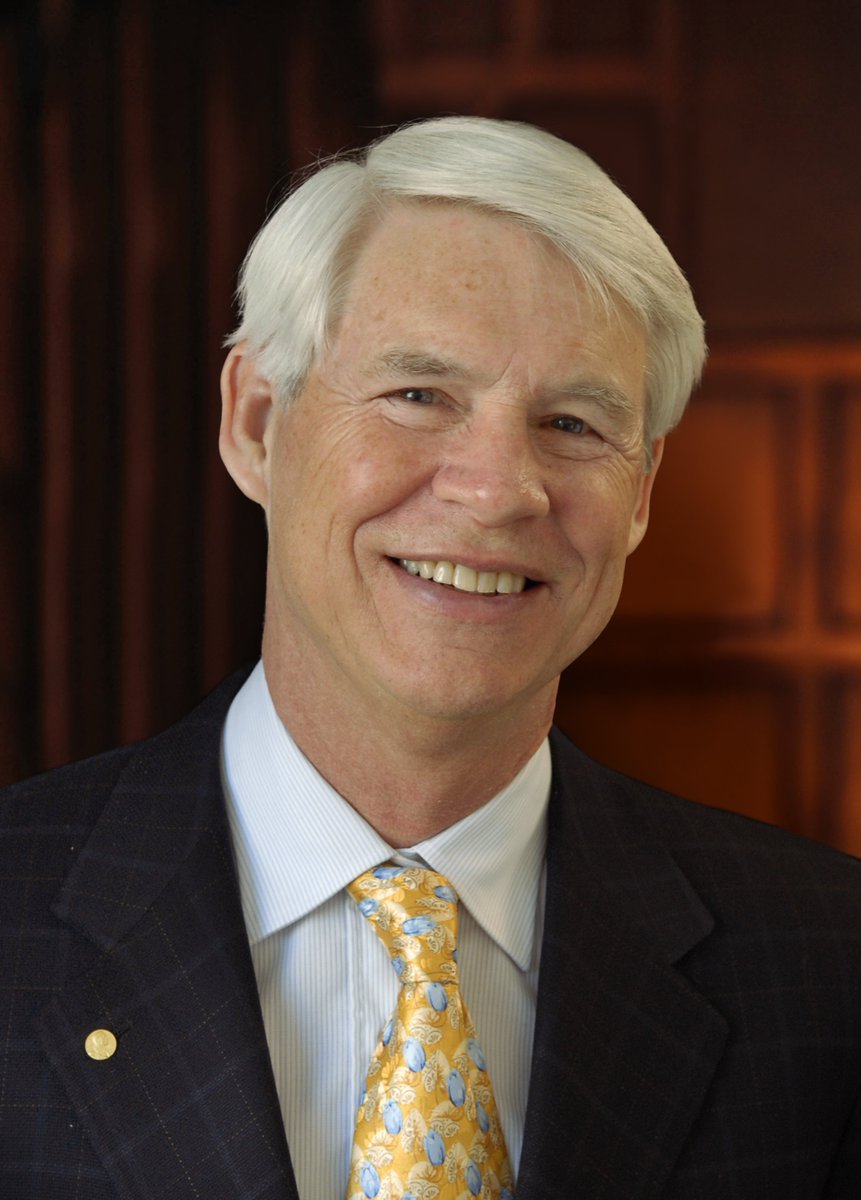
Photo de Robert F. Engle

Modèles GARCH en Python

Puis, le GARCH

  • ARCH « généralisé »

  • Mis au point par Tim Bollerslev (étudiant de Robert F. Engle)
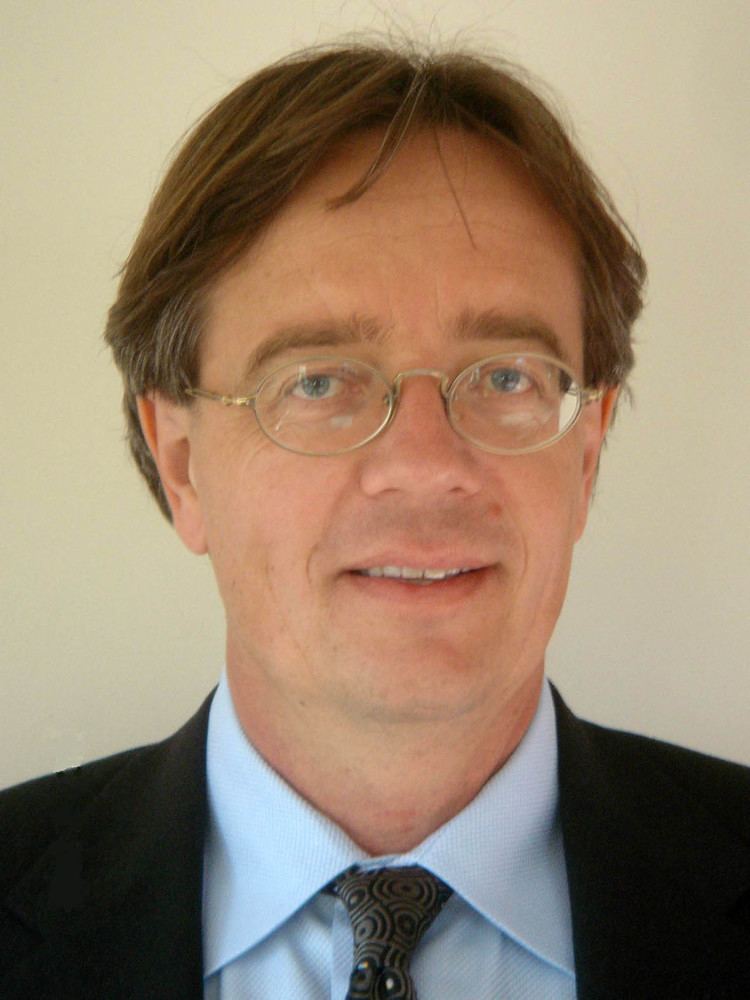
Photo de Tim Bollerslev

Modèles GARCH en Python

Termes statistiques liés

Bruit blanc (z) : Variables aléatoires non corrélées, moyenne nulle et variance finie
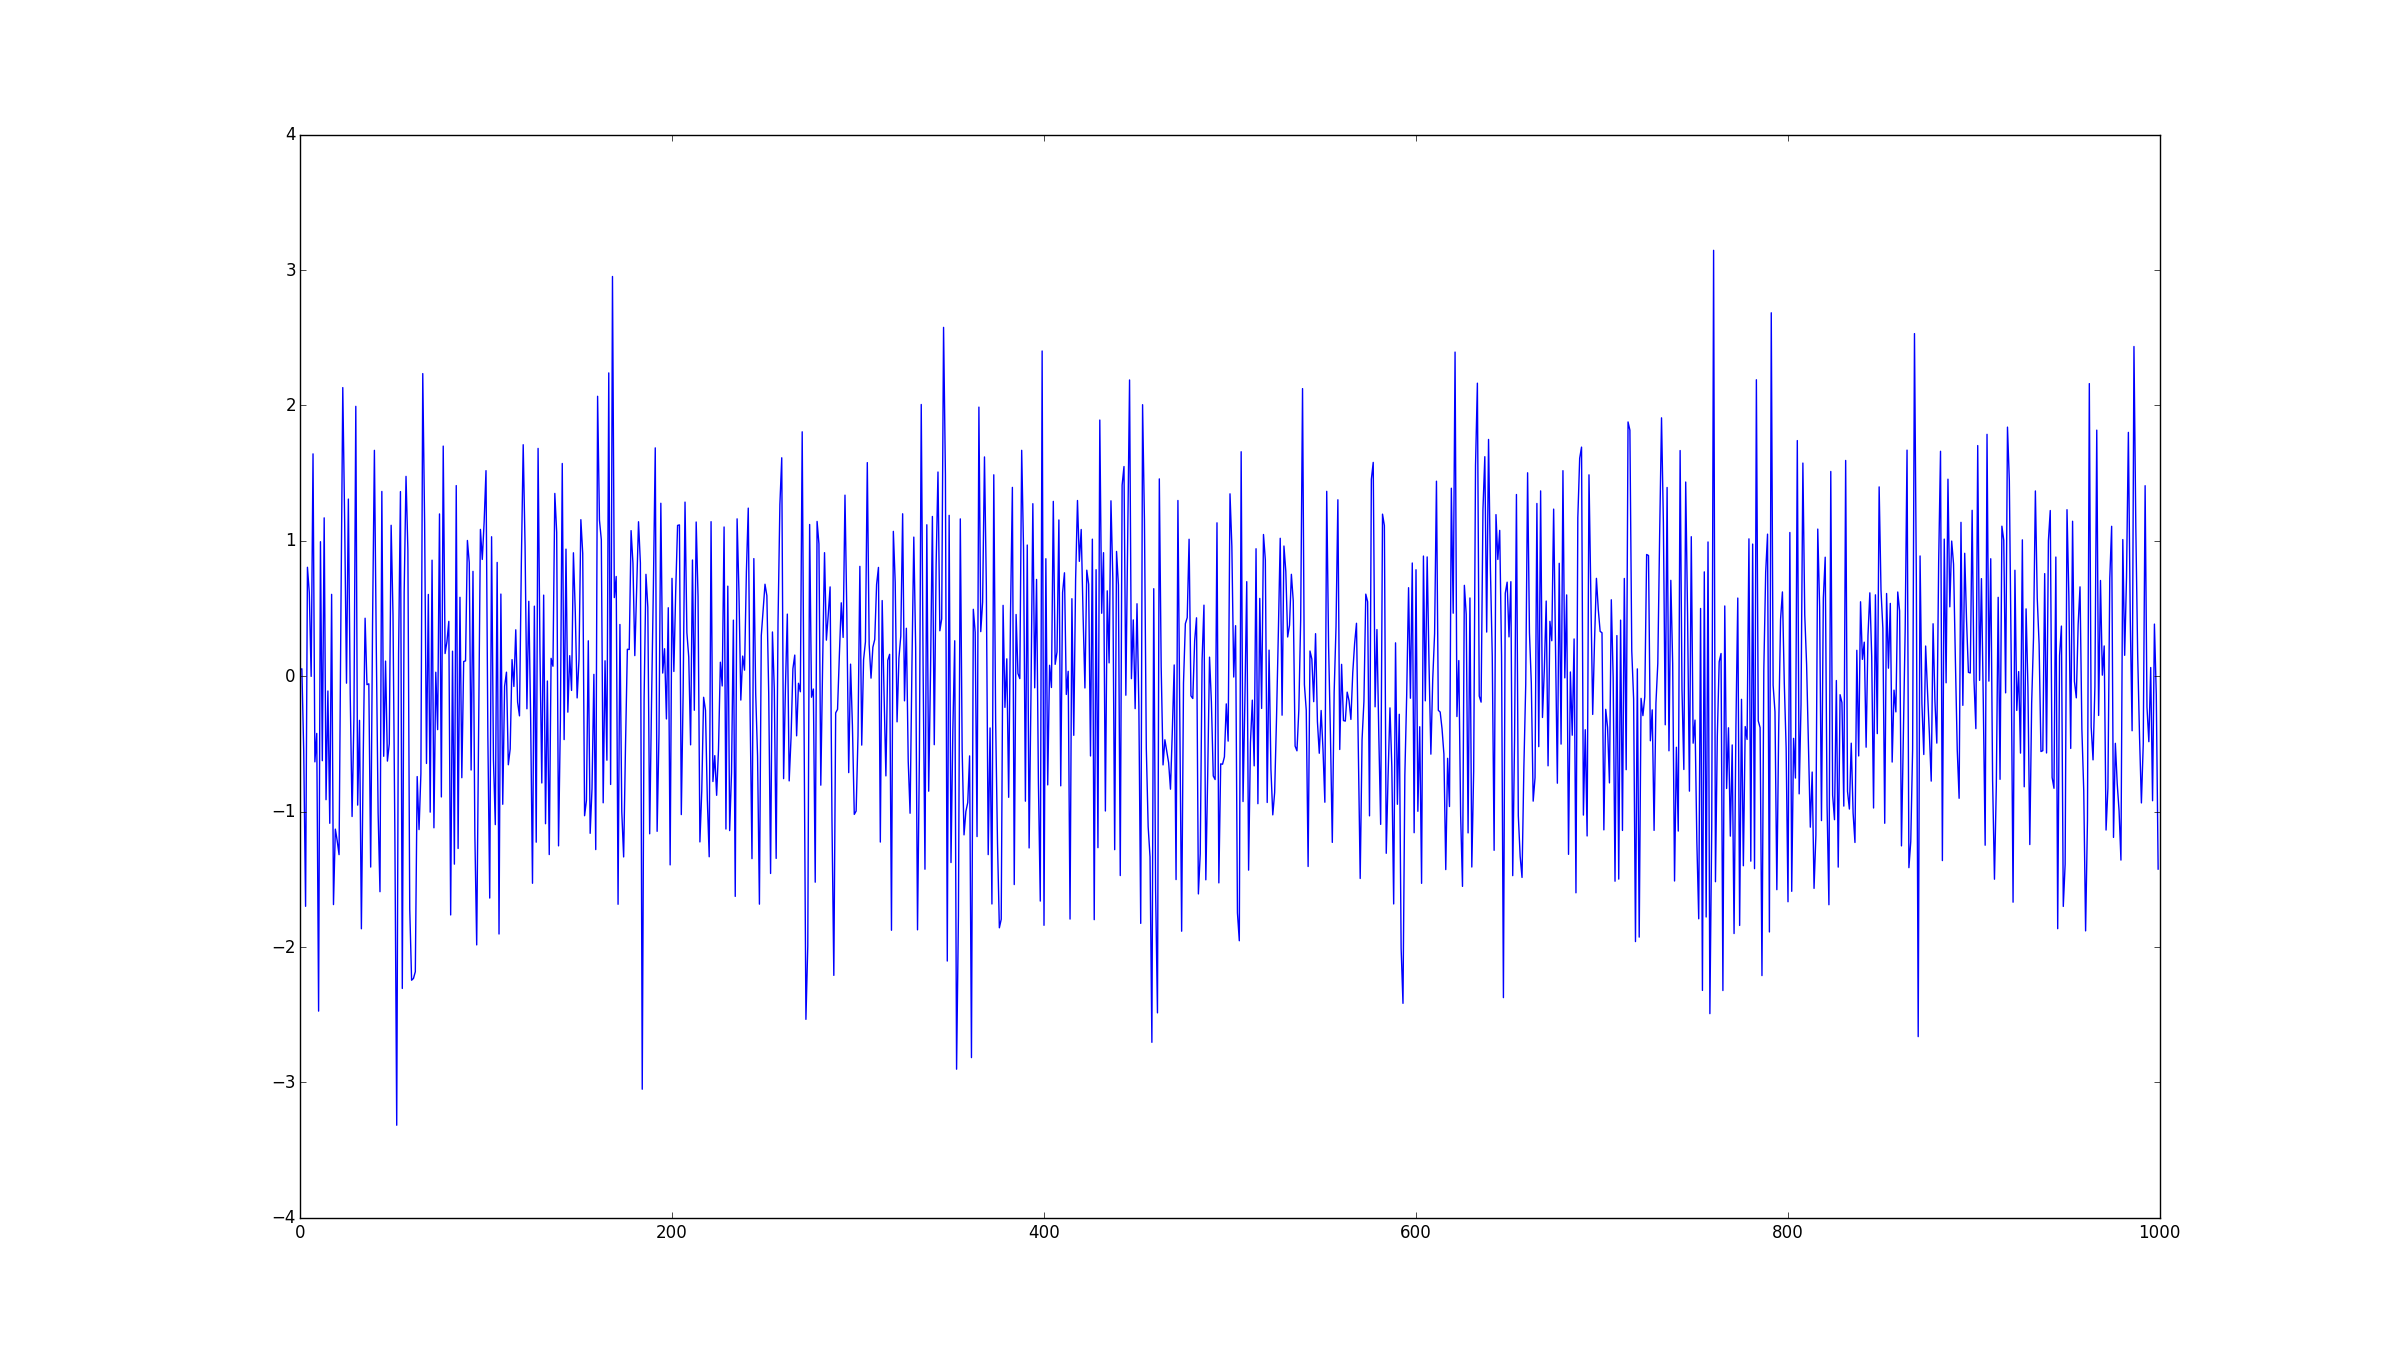
Graphique de bruit blanc

Résidu = valeur prévue − valeur observée

Modèles GARCH en Python

Notations du modèle

Rendement attendu : $$ \mu_t = Expected[r_t | I(t-1)] $$


Résidu (erreur de prédiction) : $$ r_t = \mu_t + \epsilon_t $$

Volatilité attendue : $$\sigma^2 = Expected[(r_t - \mu_t)^2 | I(t-1)]$$


La volatilité est liée aux résidus : $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Modèles GARCH en Python

Équations du modèle : ARCH

Équations du modèle ARCH

Modèles GARCH en Python

Équations du modèle : GARCH

Équations du modèle GARCH

Modèles GARCH en Python

Intuition du modèle

  • Autorégressif : prévoir le futur à partir du passé

  • Volatilité comme moyenne pondérée des informations passées
Intuition du modèle

Modèles GARCH en Python

Contraintes des paramètres GARCH(1,1)

Pour rendre le processus GARCH(1,1) réaliste, il faut :

  • Des paramètres non négatifs, pour que la variance ne soit pas négative.

$$\omega, \alpha, \beta >= 0 $$

  • Des estimations « de retour à la moyenne » vers la variance de long terme.

$$\alpha + \beta <1$$

variance de long terme : $$\omega / (1-\alpha - \beta)$$

Modèles GARCH en Python

Dynamique des paramètres GARCH(1,1)

  • Plus $\alpha$ est grand, plus l'impact immédiat du choc est fort
  • Plus $\beta$ est grand, plus l'impact dure longtemps
Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...