Spécifications du modèle de moyenne
Modèles GARCH en Python

Chelsea Yang
Data Science Instructor
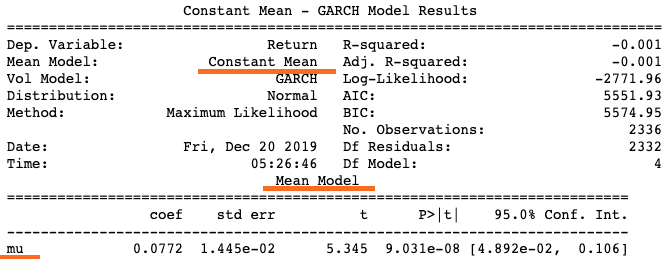
Moyenne constante par défaut
- moyenne
constant: convient généralement à la plupart des rendements financiers
arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH')
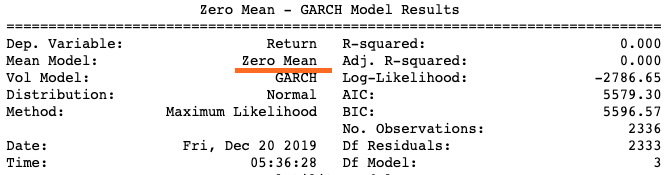
Hypothèse de moyenne nulle
- moyenne
zero: à utiliser si la moyenne a été modélisée séparément
arch_model(my_data, p = 1, q = 1,
           mean = 'zero', vol = 'GARCH')
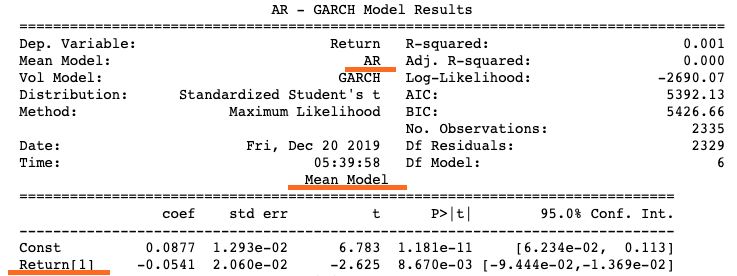
Moyenne autorégressive
- moyenne
AR: modéliser la moyenne par un processus autorégressif (AR)arch_model(my_data, p = 1, q = 1, mean = 'AR', lags = 1, vol = 'GARCH')