Pourquoi avons-nous besoin des modèles GARCH

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

Aperçu du cours

GARCH : Generalized AutoRegressive Conditional Heteroskedasticity

  • Chapitre 1 : notions de base du modèle GARCH
  • Chapitre 2 : configuration du modèle GARCH
  • Chapitre 3 : évaluation de la performance du modèle
  • Chapitre 4 : GARCH en action
Modèles GARCH en Python

Qu'est-ce que la volatilité

  • Décrit la dispersion des rendements d'actifs financiers dans le temps
  • Souvent calculée comme l'écart type ou la variance des rendements
  • Plus la volatilité est élevée, plus l'actif est risqué
La volatilité comme mesure du risque

Modèles GARCH en Python

Comment calculer la volatilité

  • Étape 1 : calculer les rendements en pourcentage des variations de prix $$ return = {\frac{P_1 - P_0}{P_0}} $$

  • Étape 2 : calculer le rendement moyen de l'échantillon $$ mean = \frac {\sum_{i=1}^n {return_i} }n $$

  • Étape 3 : calculer l'écart type de l'échantillon $$ volatility = \sqrt\frac {\sum_{i=1}^n {(return_i - mean)}^2} {n-1}= \sqrt {variance}$$

Modèles GARCH en Python

Calculer la volatilité en Python

Utilisez la méthode pandas pct_change() :

return_data = price_data.pct_change()

Utilisez la méthode pandas std() :

volatility = return_data.std()
Modèles GARCH en Python

Conversion de la volatilité

  • Convertir la volatilité quotidienne en mensuelle :

(supposer 21 jours de bourse par mois)

$$\sigma_{monthly} = \sqrt{21} * \sigma_d$$

  • Convertir la volatilité quotidienne en annuelle :

(supposer 252 jours de bourse par année)

$$\sigma_{annual} = \sqrt{252} * \sigma_d$$

Modèles GARCH en Python

Le défi de la modélisation de la volatilité

Hétéroscédasticité :

  • En grec ancien : « différent » (hetero) + « dispersion » (skedasis)
  • Une série chronologique présente une volatilité qui varie de façon systématique dans le temps
Mème sur l'hétéroscédasticité

Modèles GARCH en Python

Détecter l'hétéroscédasticité

Homoscedasticité vs hétéroscédasticité
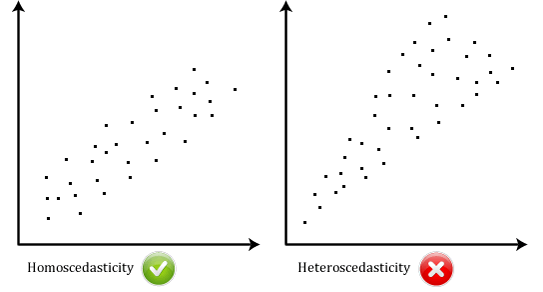
Homoskedasticity vs Heteroskedasticity

Modèles GARCH en Python

Regroupement de volatilité

Prix historiques du VIX :
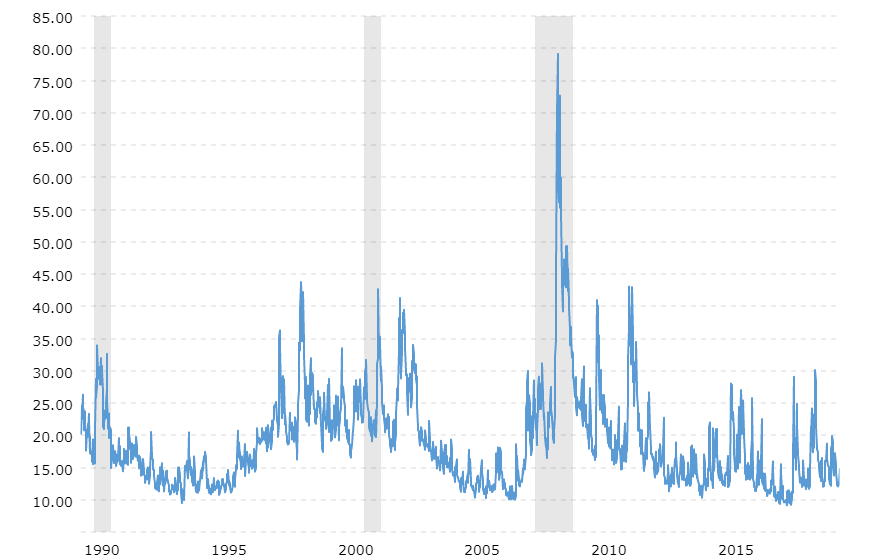
Graphique des prix historiques du VIX

Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...