Prévision avec fenêtre déroulante GARCH

Modèles GARCH en Python

Chelsea Yang

Data Science Instructor

Fenêtre déroulante pour prévoir hors échantillon

Une facette captivante de la modélisation financière : prédire l'inconnu
Art de la prédiction

Fenêtre déroulante : ajuster et prévoir de façon répétée à mesure que le temps avance
Fenêtre déroulante

Modèles GARCH en Python

Prévision à fenêtre croissante

Ajouter continuellement de nouvelles observations à l'échantillon
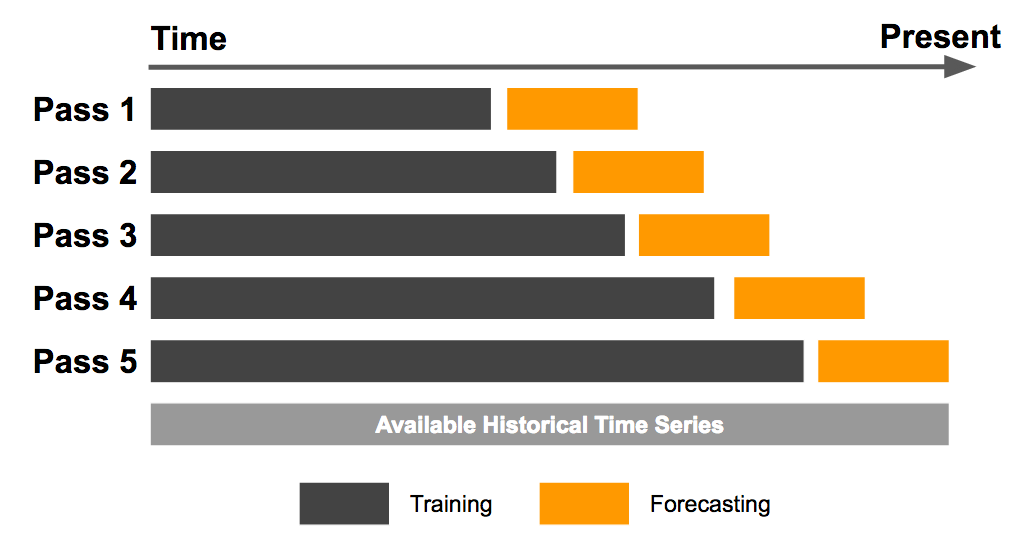
Prévision à fenêtre croissante

Modèles GARCH en Python

Pourquoi utiliser une fenêtre déroulante ?

  • Éviter le biais de regard rétrospectif
  • Moins sujet au surapprentissage
  • Adapter la prévision aux nouvelles données
Modèles GARCH en Python

Mettre en œuvre une fenêtre croissante

Prévision à fenêtre croissante :

for i in range(120):
    gm_result = basic_gm.fit(first_obs = start_loc, 
                             last_obs = i + end_loc, disp = 'off')
    temp_result = gm_result.forecast(horizon = 1).variance
Modèles GARCH en Python

Prévision à fenêtre déroulante fixe

De nouveaux points sont ajoutés tandis que les anciens sont retirés de l'échantillon
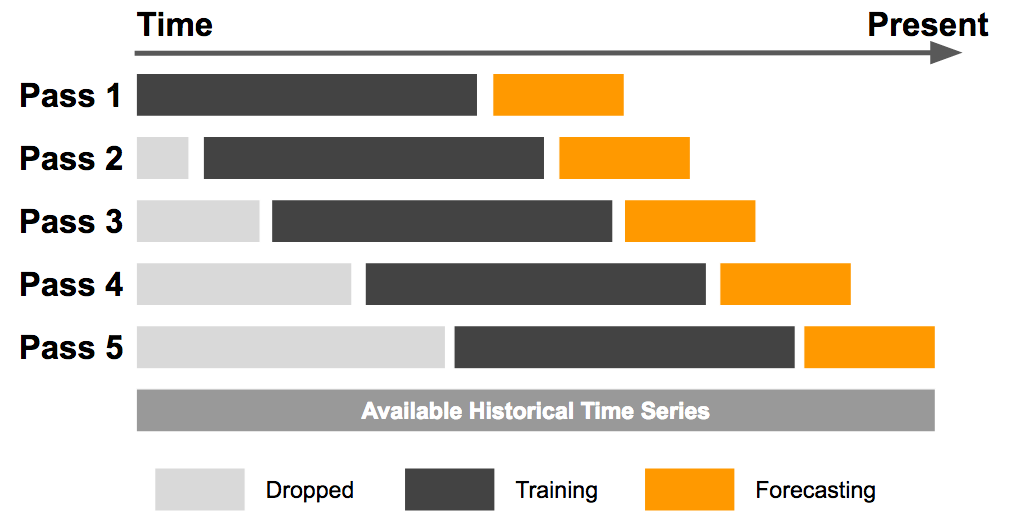
Prévision à fenêtre déroulante fixe

Modèles GARCH en Python

Mettre en œuvre une fenêtre déroulante fixe

Fenêtre déroulante fixe :

for i in range(120):
    # Specify rolling window range for model fitting
    gm_result = basic_gm.fit(first_obs = i + start_loc, 
                             last_obs = i + end_loc, disp = 'off')
    temp_result = gm_result.forecast(horizon = 1).variance
Modèles GARCH en Python

Comment choisir la taille de la fenêtre

Généralement déterminée au cas par cas

  • Fenêtre trop large : intègre des données périmées → variance accrue

  • Fenêtre trop étroite : exclut des données pertinentes → biais accru

Taille optimale : compromis entre biais et variance
Illustration de l'équilibre

Modèles GARCH en Python

Passons à la pratique !

Modèles GARCH en Python

Preparing Video For Download...