Modèles de volatilité pour chocs asymétriques
Modèles GARCH en Python

Chelsea Yang
Data Science Instructor
Chocs asymétriques dans les données financières
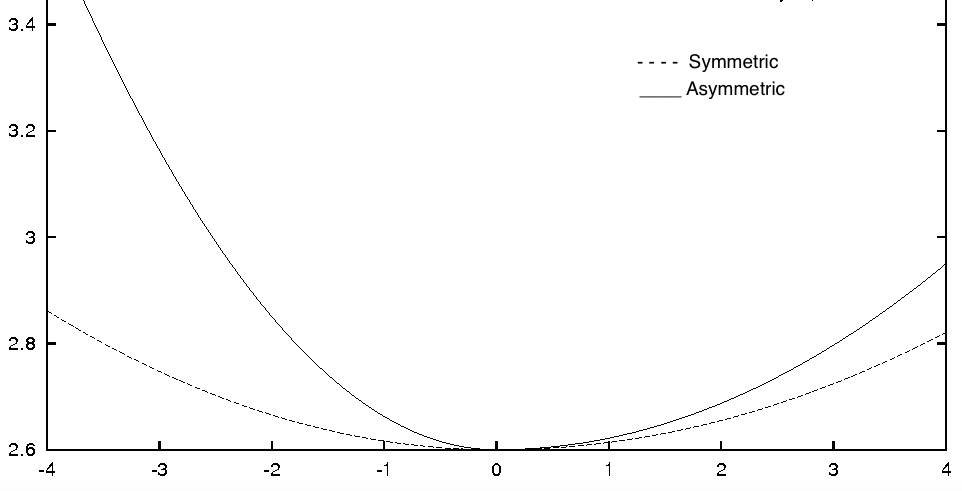
Courbe d'impact des nouvelles :
Effet de levier
Ratio dette-capitaux propres = Dette $/$ Capitaux propres
Si le cours baisse, le ratio dette-capitaux augmente
Plus risqué !
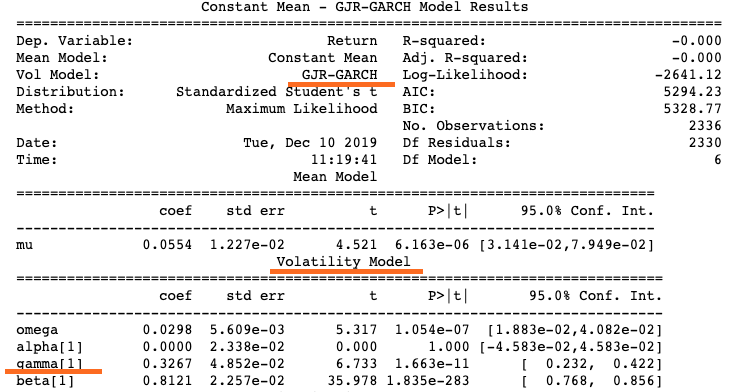
GJR-GARCH
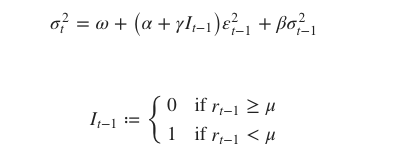
GJR-GARCH en Python
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
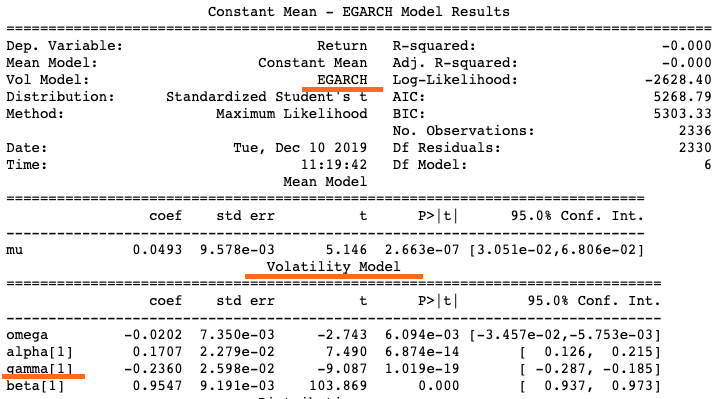
EGARCH en Python
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
Quel modèle utiliser
GJR-GARCH ou EGARCH ?
Le meilleur modèle dépend des données