R में Time Series Analysis
David S. Matteson
Associate Professor at Cornell University
ऑटोरिग्रेसिव (AR) रिकर्शन:
$Today = Constant + Slope * Yesterday + Noise $
मीन-सेंटर्ड रूप:
$(Today - Mean) = $
$ Slope*(Yesterday - Mean) + Noise $
$$(Today - Mean) = $$
$$Slope * (Yesterday - Mean) + Noise$$
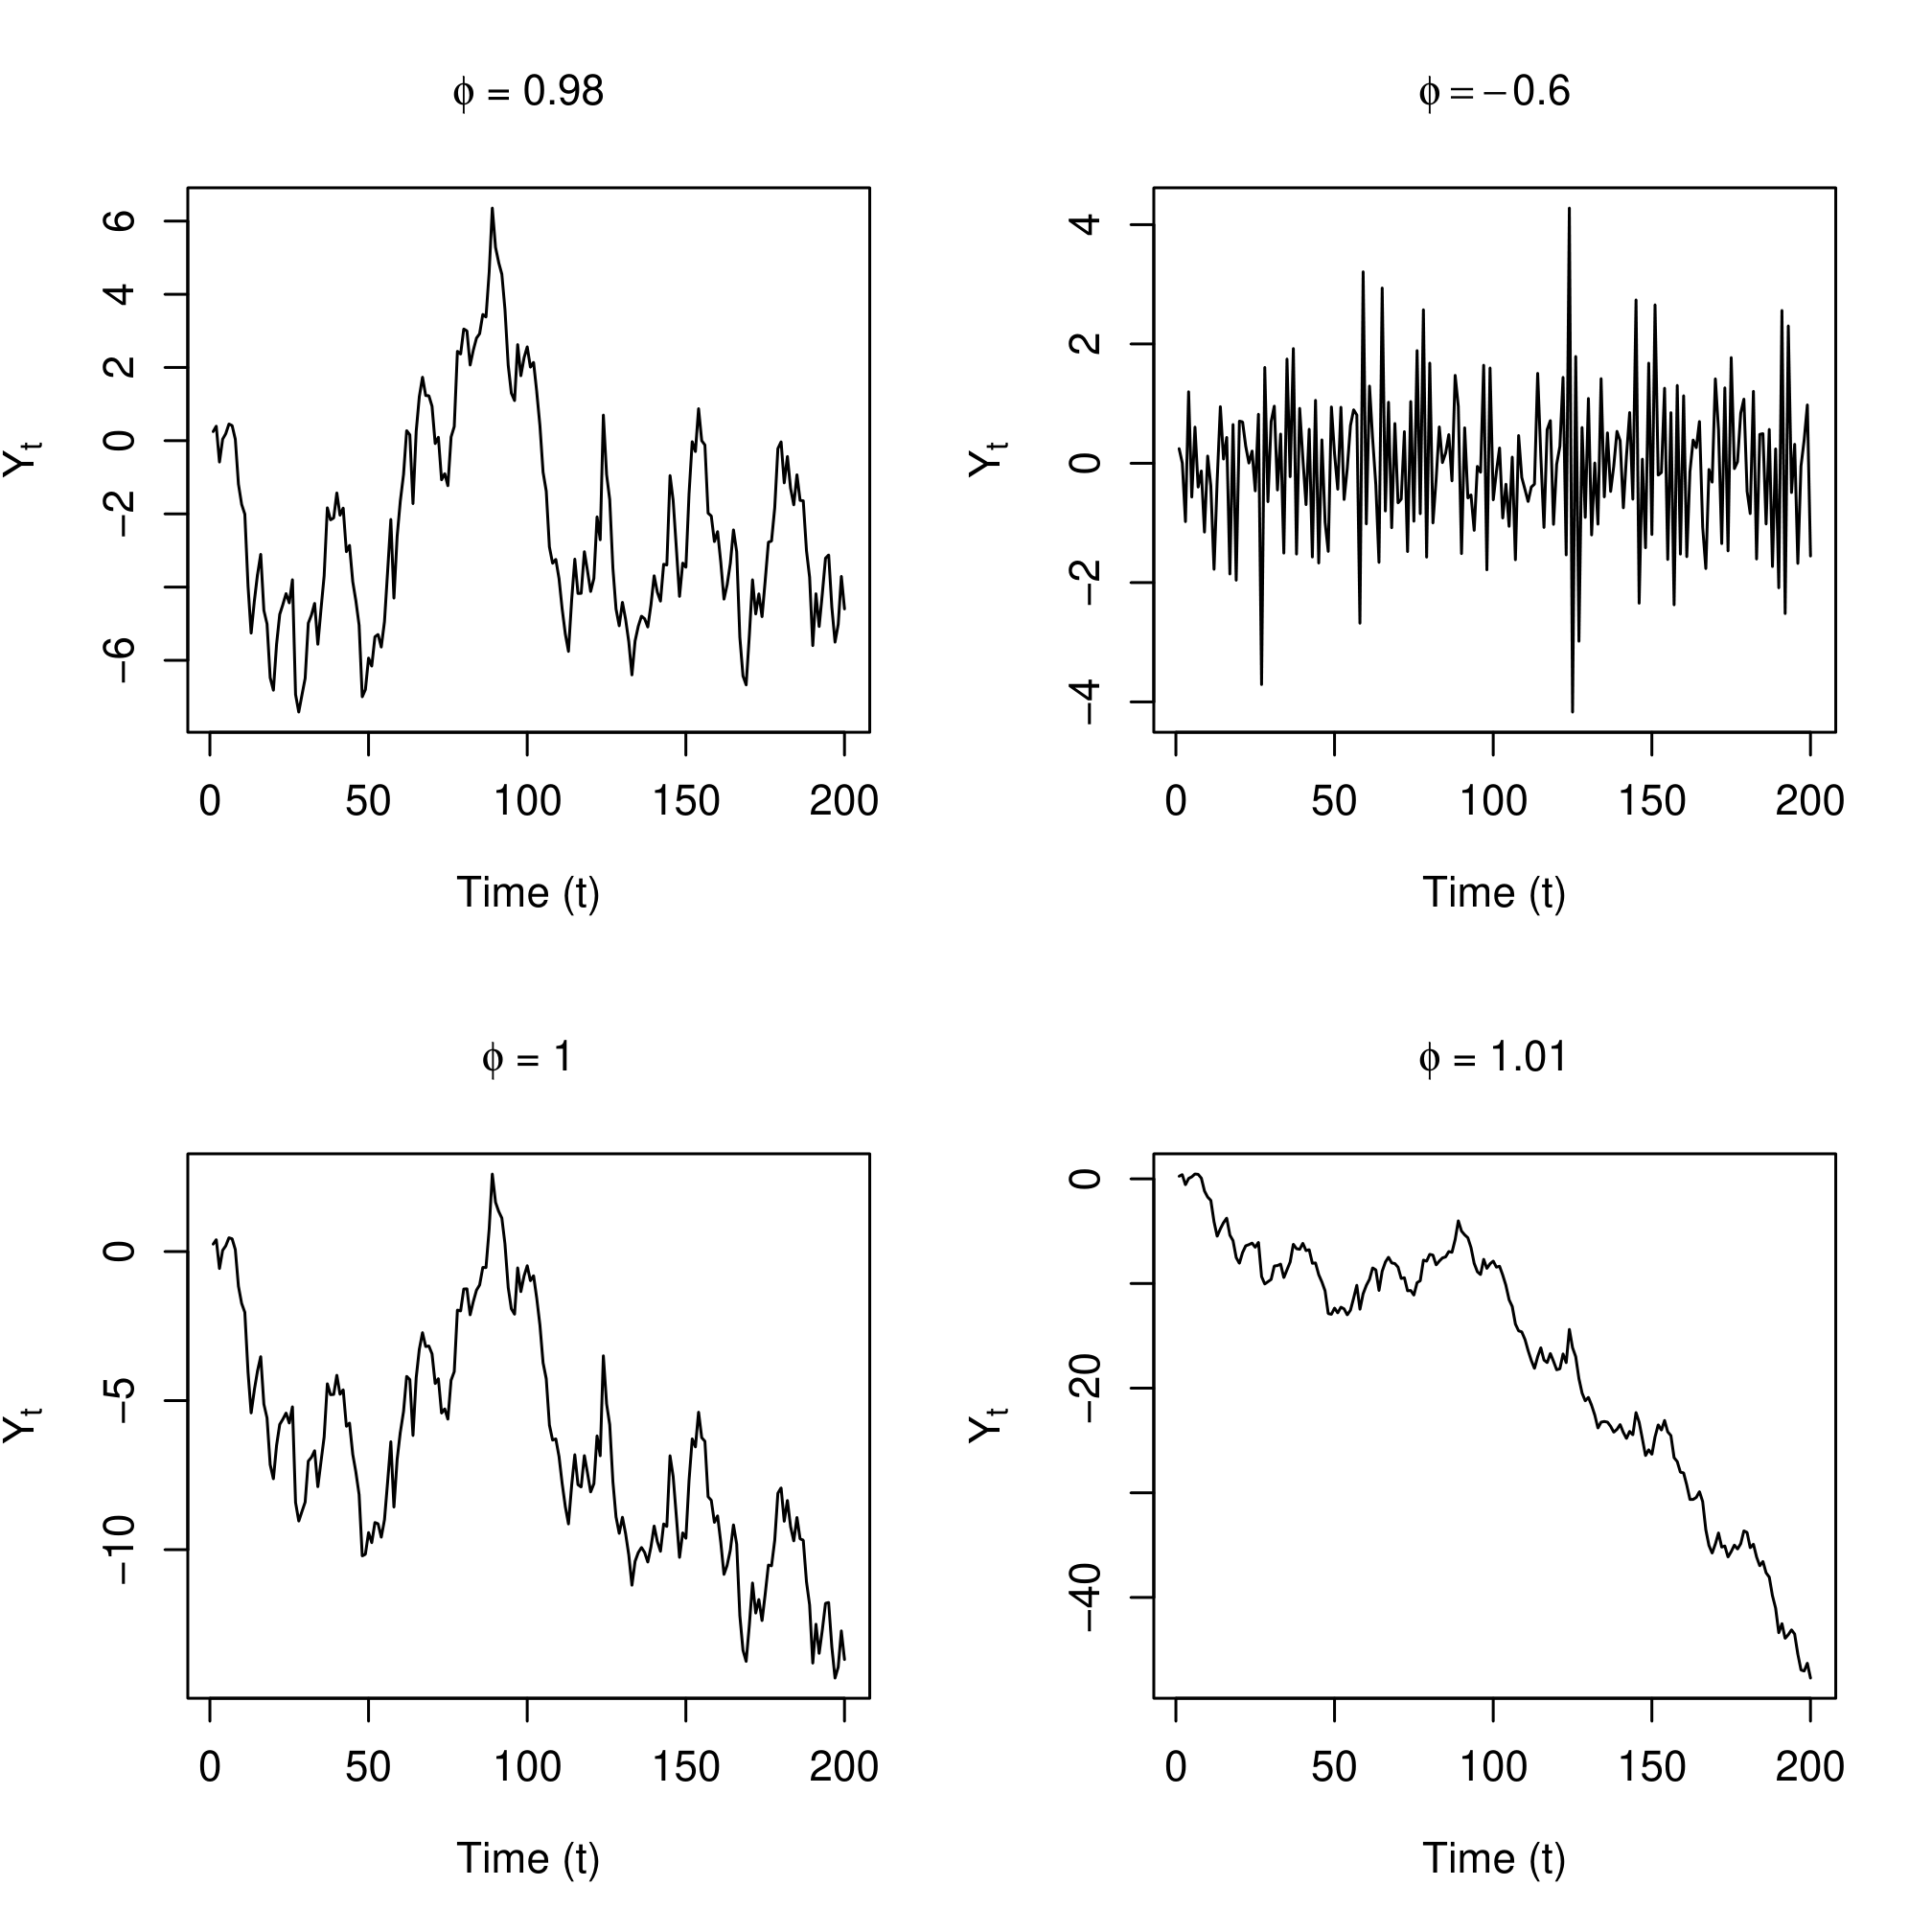
औपचारिक रूप से: $$ Y_t - \mu = \phi (Y_{t-1} - \mu ) + \epsilon_t$$ जहाँ $ \epsilon_t$ का मीन शून्य वाला white noise (WN) है.
$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t$$
$Y_t$ white noise है: $(\mu, \sigma _{\epsilon}^2)$
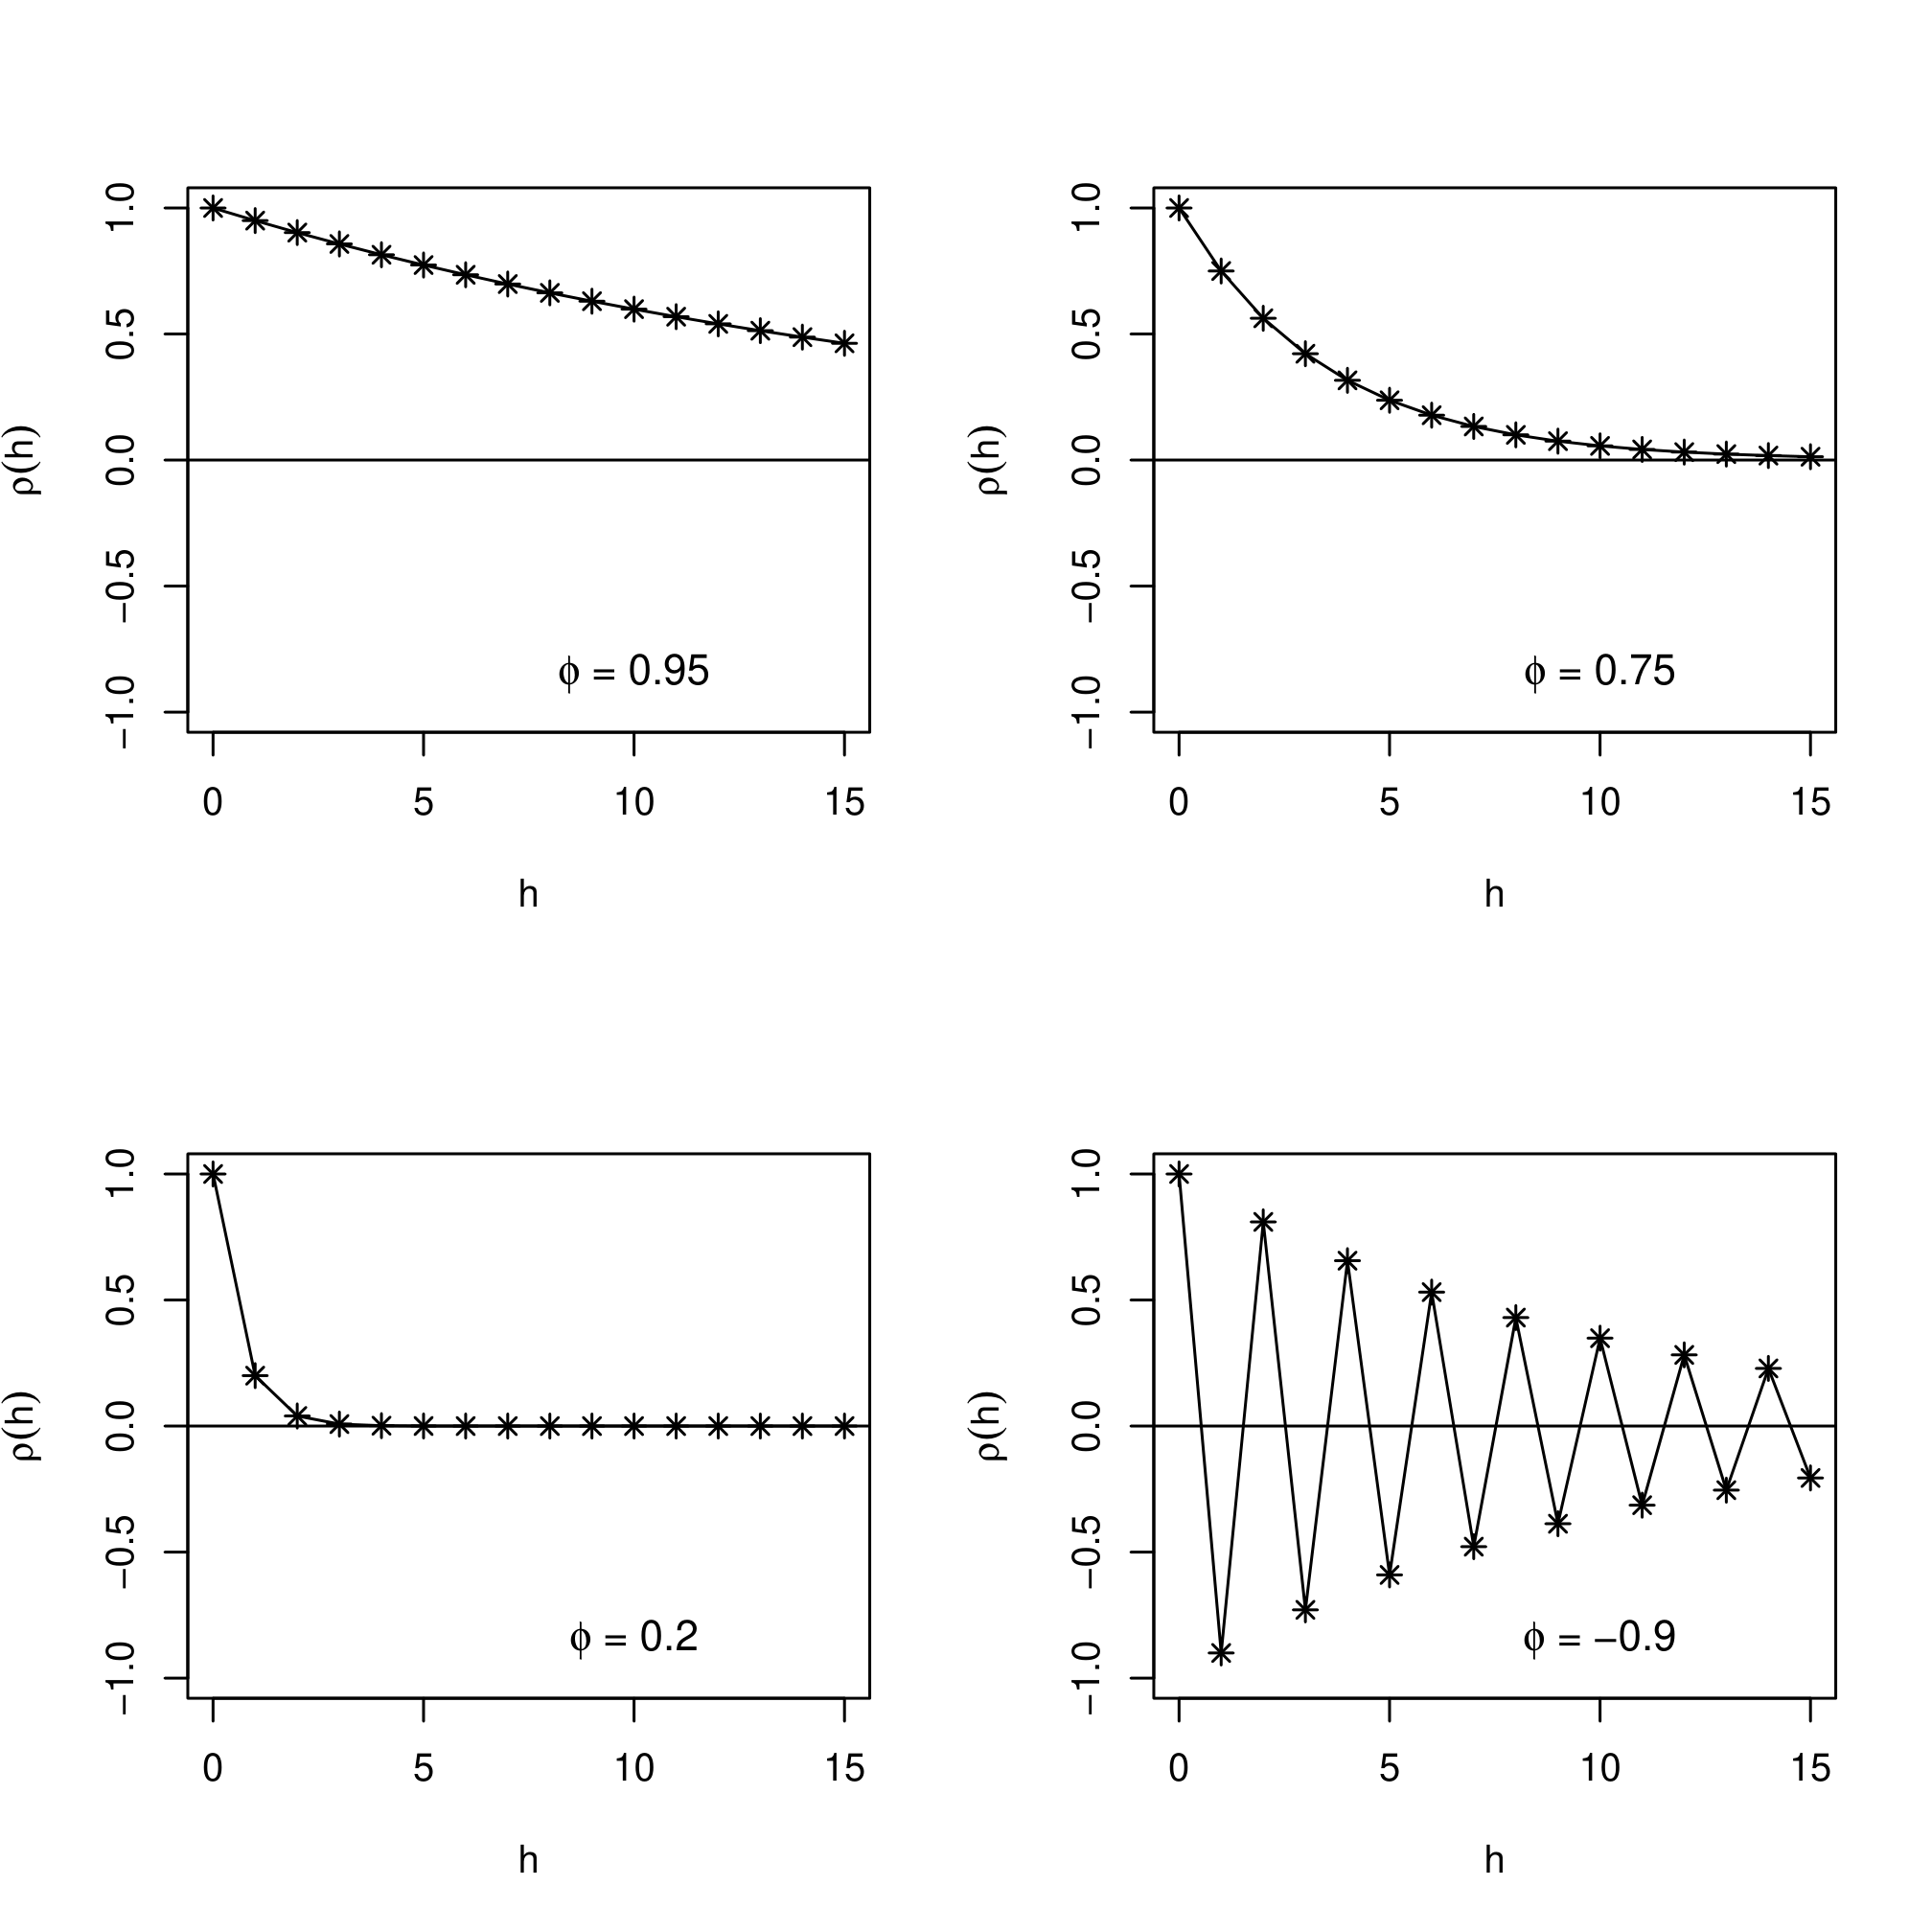
और प्रक्रिया {${Y_t}$} autocorrelated होती है
बड़े $ \phi$ पर autocorrelation अधिक होता है
नकारात्मक $ \phi$ पर time series दोलकीय होती है
यदि $ \mu = 0$ और स्लोप $ \phi = 1$ हो, तो:
$$Y_t = Y_{t-1} + \epsilon_t$$
अर्थात:
$Today = Yesterday + Noise $
यह एक random walk है.
और {$ Y_t $} इस स्थिति में stationary नहीं है.