स्थिर प्रक्रियाएँ

R में Time Series Analysis

David S. Matteson

Associate Professor at Cornell University

स्थिरता

  • स्थिर मॉडल साधारण और किफायती होते हैं.
  • स्थिर प्रक्रियाओं में समय के साथ वितरण स्थिर रहता है.

पर्यवेक्षित टाइम सीरीज़:

  • यादृच्छिक उतार-चढ़ाव दिखाती हैं.
  • लेकिन एक अवधि से अगली में समान बर्ताव करती हैं.
R में Time Series Analysis

कमजोर स्थिरता - I

कमजोर स्थिर: mean, variance, covariance समय के साथ स्थिर.

$Y_1, Y_2$, ... एक weakly stationary प्रक्रिया है यदि:

  • $ Y_t$ का mean $ \mu $ सभी $t$ के लिए समान (स्थिर) हो.
  • $ Y_t$ का variance $ \sigma ^2$ सभी $t$ के लिए समान (स्थिर) हो.
  • और….
R में Time Series Analysis

कमजोर स्थिरता - II

$ Y_t$ और $ Y_s$ का covariance सभी $ \vert t - s \vert = h$ के लिए, हर $ h$ पर समान (स्थिर) हो.

$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$

क्योंकि हर जोड़ी के बीच समय का अंतर तीन इकाइयों का है.

R में Time Series Analysis

स्थिरता: क्यों?

एक स्थिर प्रक्रिया को कम पैरामीटर से मॉडल किया जा सकता है.

जैसे, हमें हर $ Y_t$ के लिए अलग expectation नहीं चाहिए; सबका common expectation $ \mu$ होता है.

  • $ \mu$ का सटीक अनुमान $ \bar y $ से लगाएँ.
R में Time Series Analysis

स्थिरता: कब?

कई वित्तीय टाइम सीरीज़ स्थिरता नहीं दिखातीं, हालाँकि:

  • सीरीज़ में होने वाले changes अक्सर लगभग स्थिर होते हैं.
  • एक स्थिर सीरीज़ किसी तय स्तर के आसपास यादृच्छिक दोलन दिखाती है; इसे mean-reversion कहते हैं.
R में Time Series Analysis

स्थिरता उदाहरण

मुद्रास्फीति दरें और मुद्रास्फीति दरों में changes:
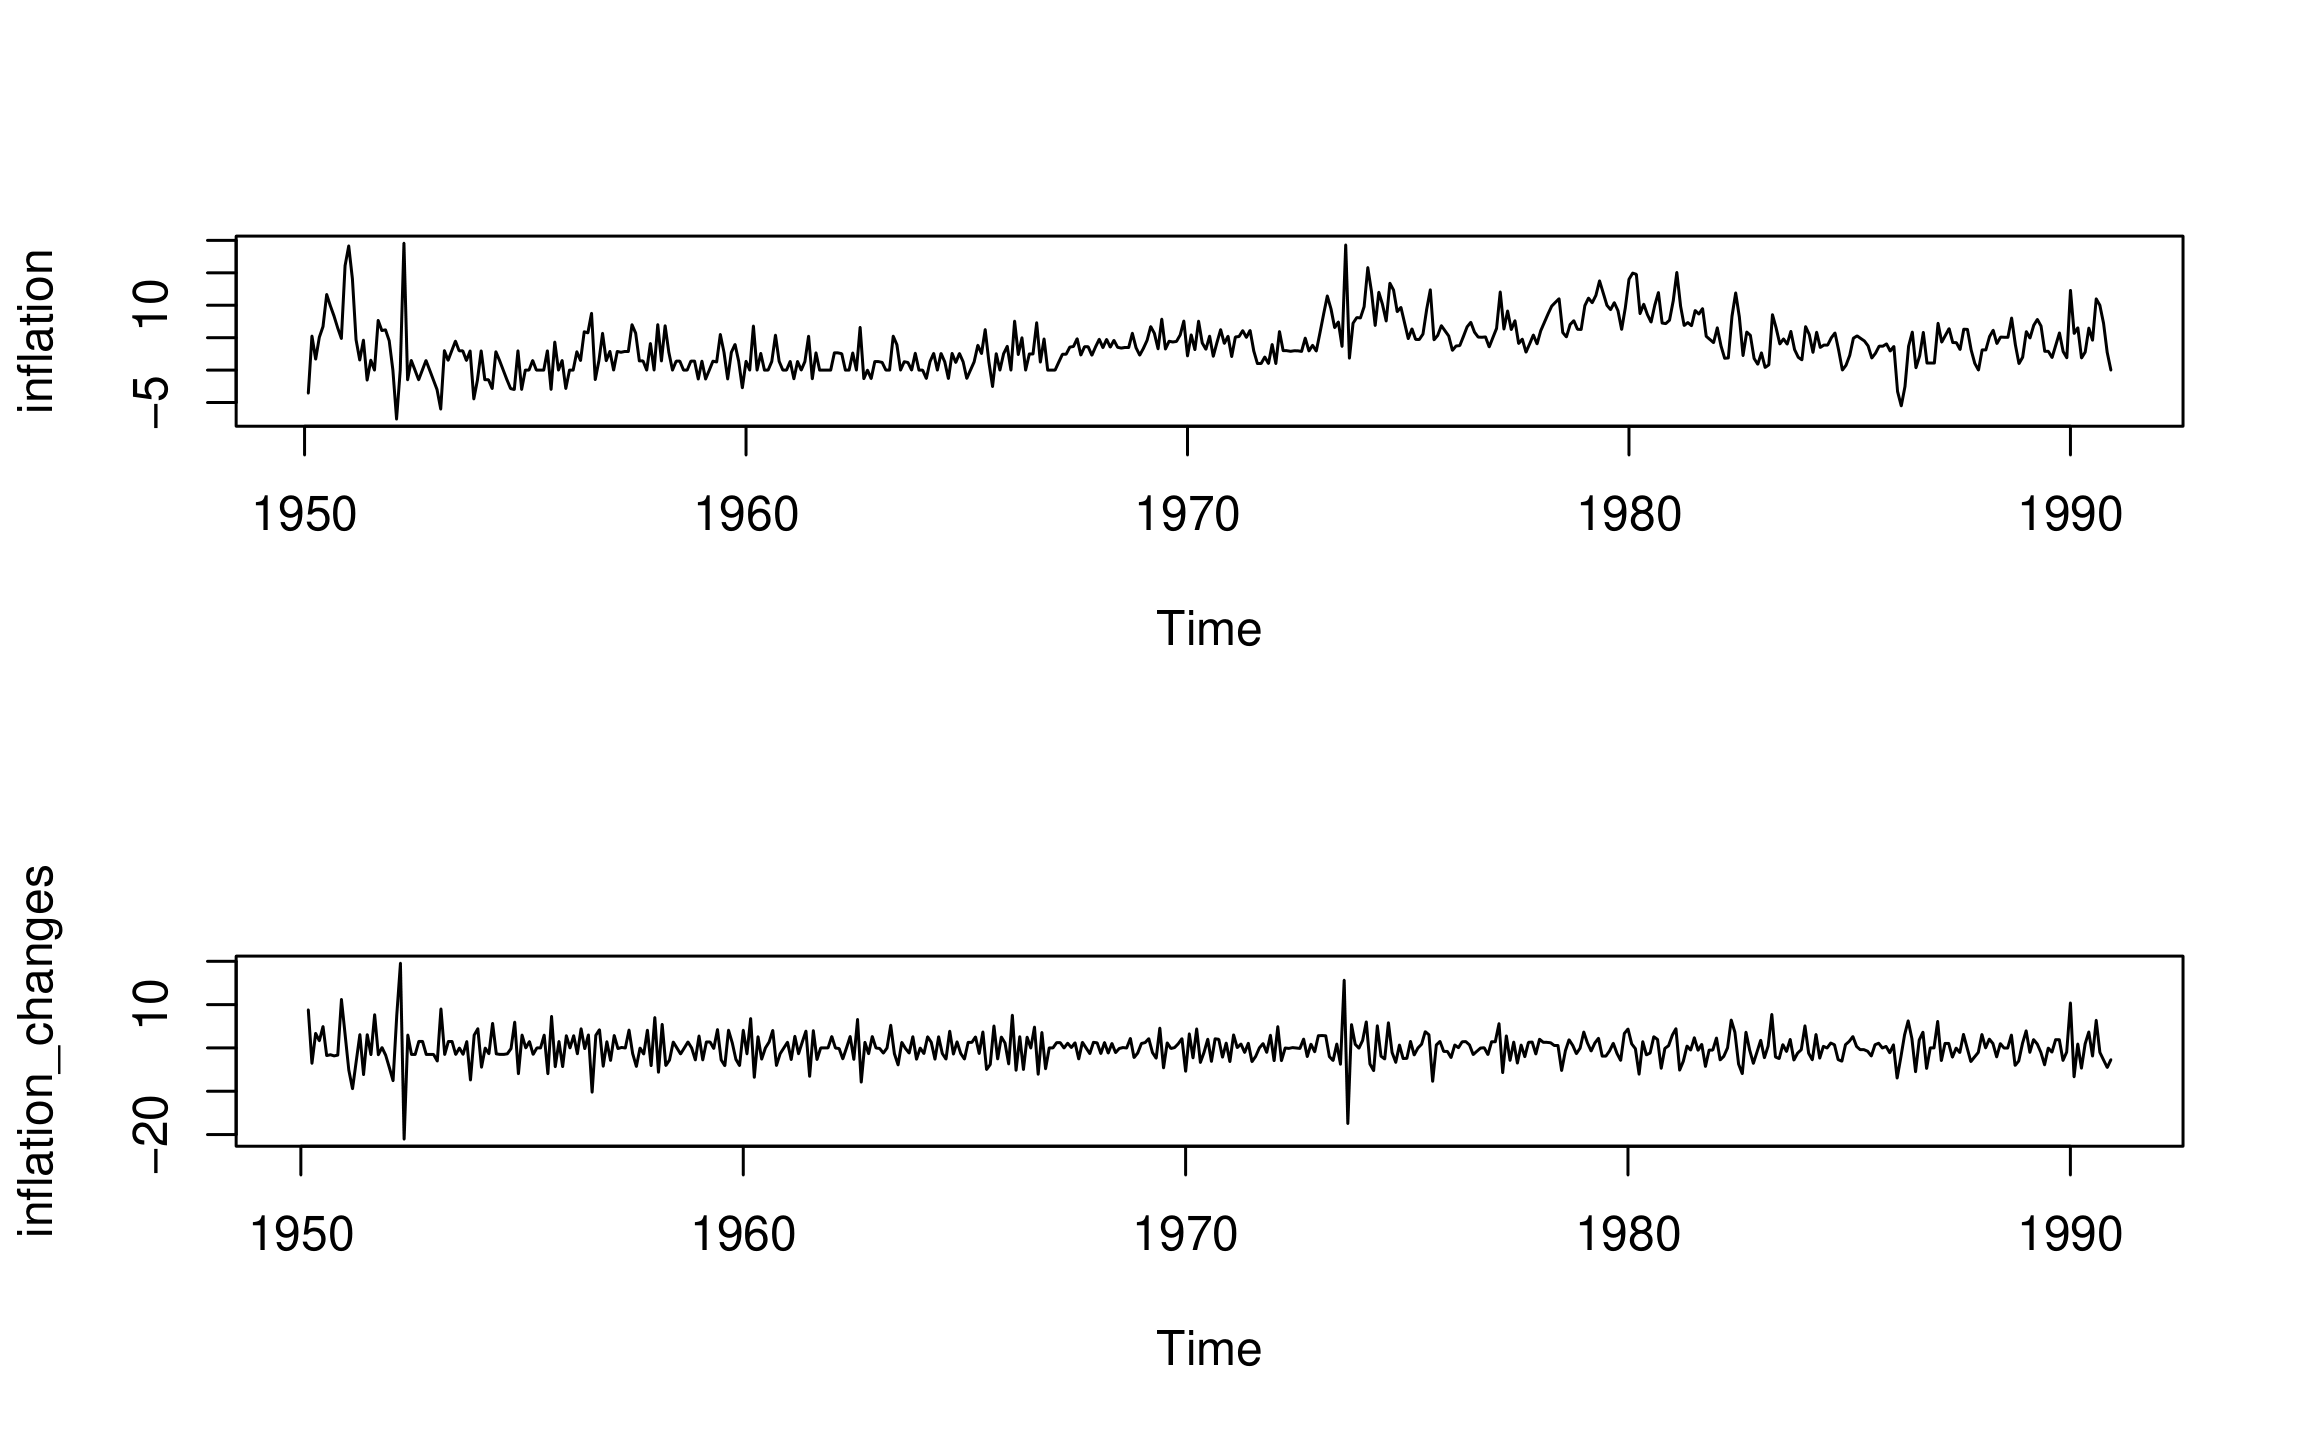
R में Time Series Analysis

अभ्यास करते हैं!

R में Time Series Analysis

Preparing Video For Download...