सिंपल मूविंग एवरेज मॉडल
R में Time Series Analysis

David S. Matteson
Associate Professor at Cornell University
सिंपल मूविंग एवरेज मॉडल
सिंपल मूविंग एवरेज (MA) मॉडल:
$ Today = Mean + Noise + Slope * (Yesterday's Noise)$
और औपचारिक रूप से: 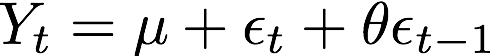
जहाँ $ \epsilon_t$ का औसत शून्य वाला व्हाइट नॉइज़ (WN) है।
तीन पैरामीटर:
- औसत $\mu$
- ढाल $\theta$
- WN वैरिएंस $\sigma^2$
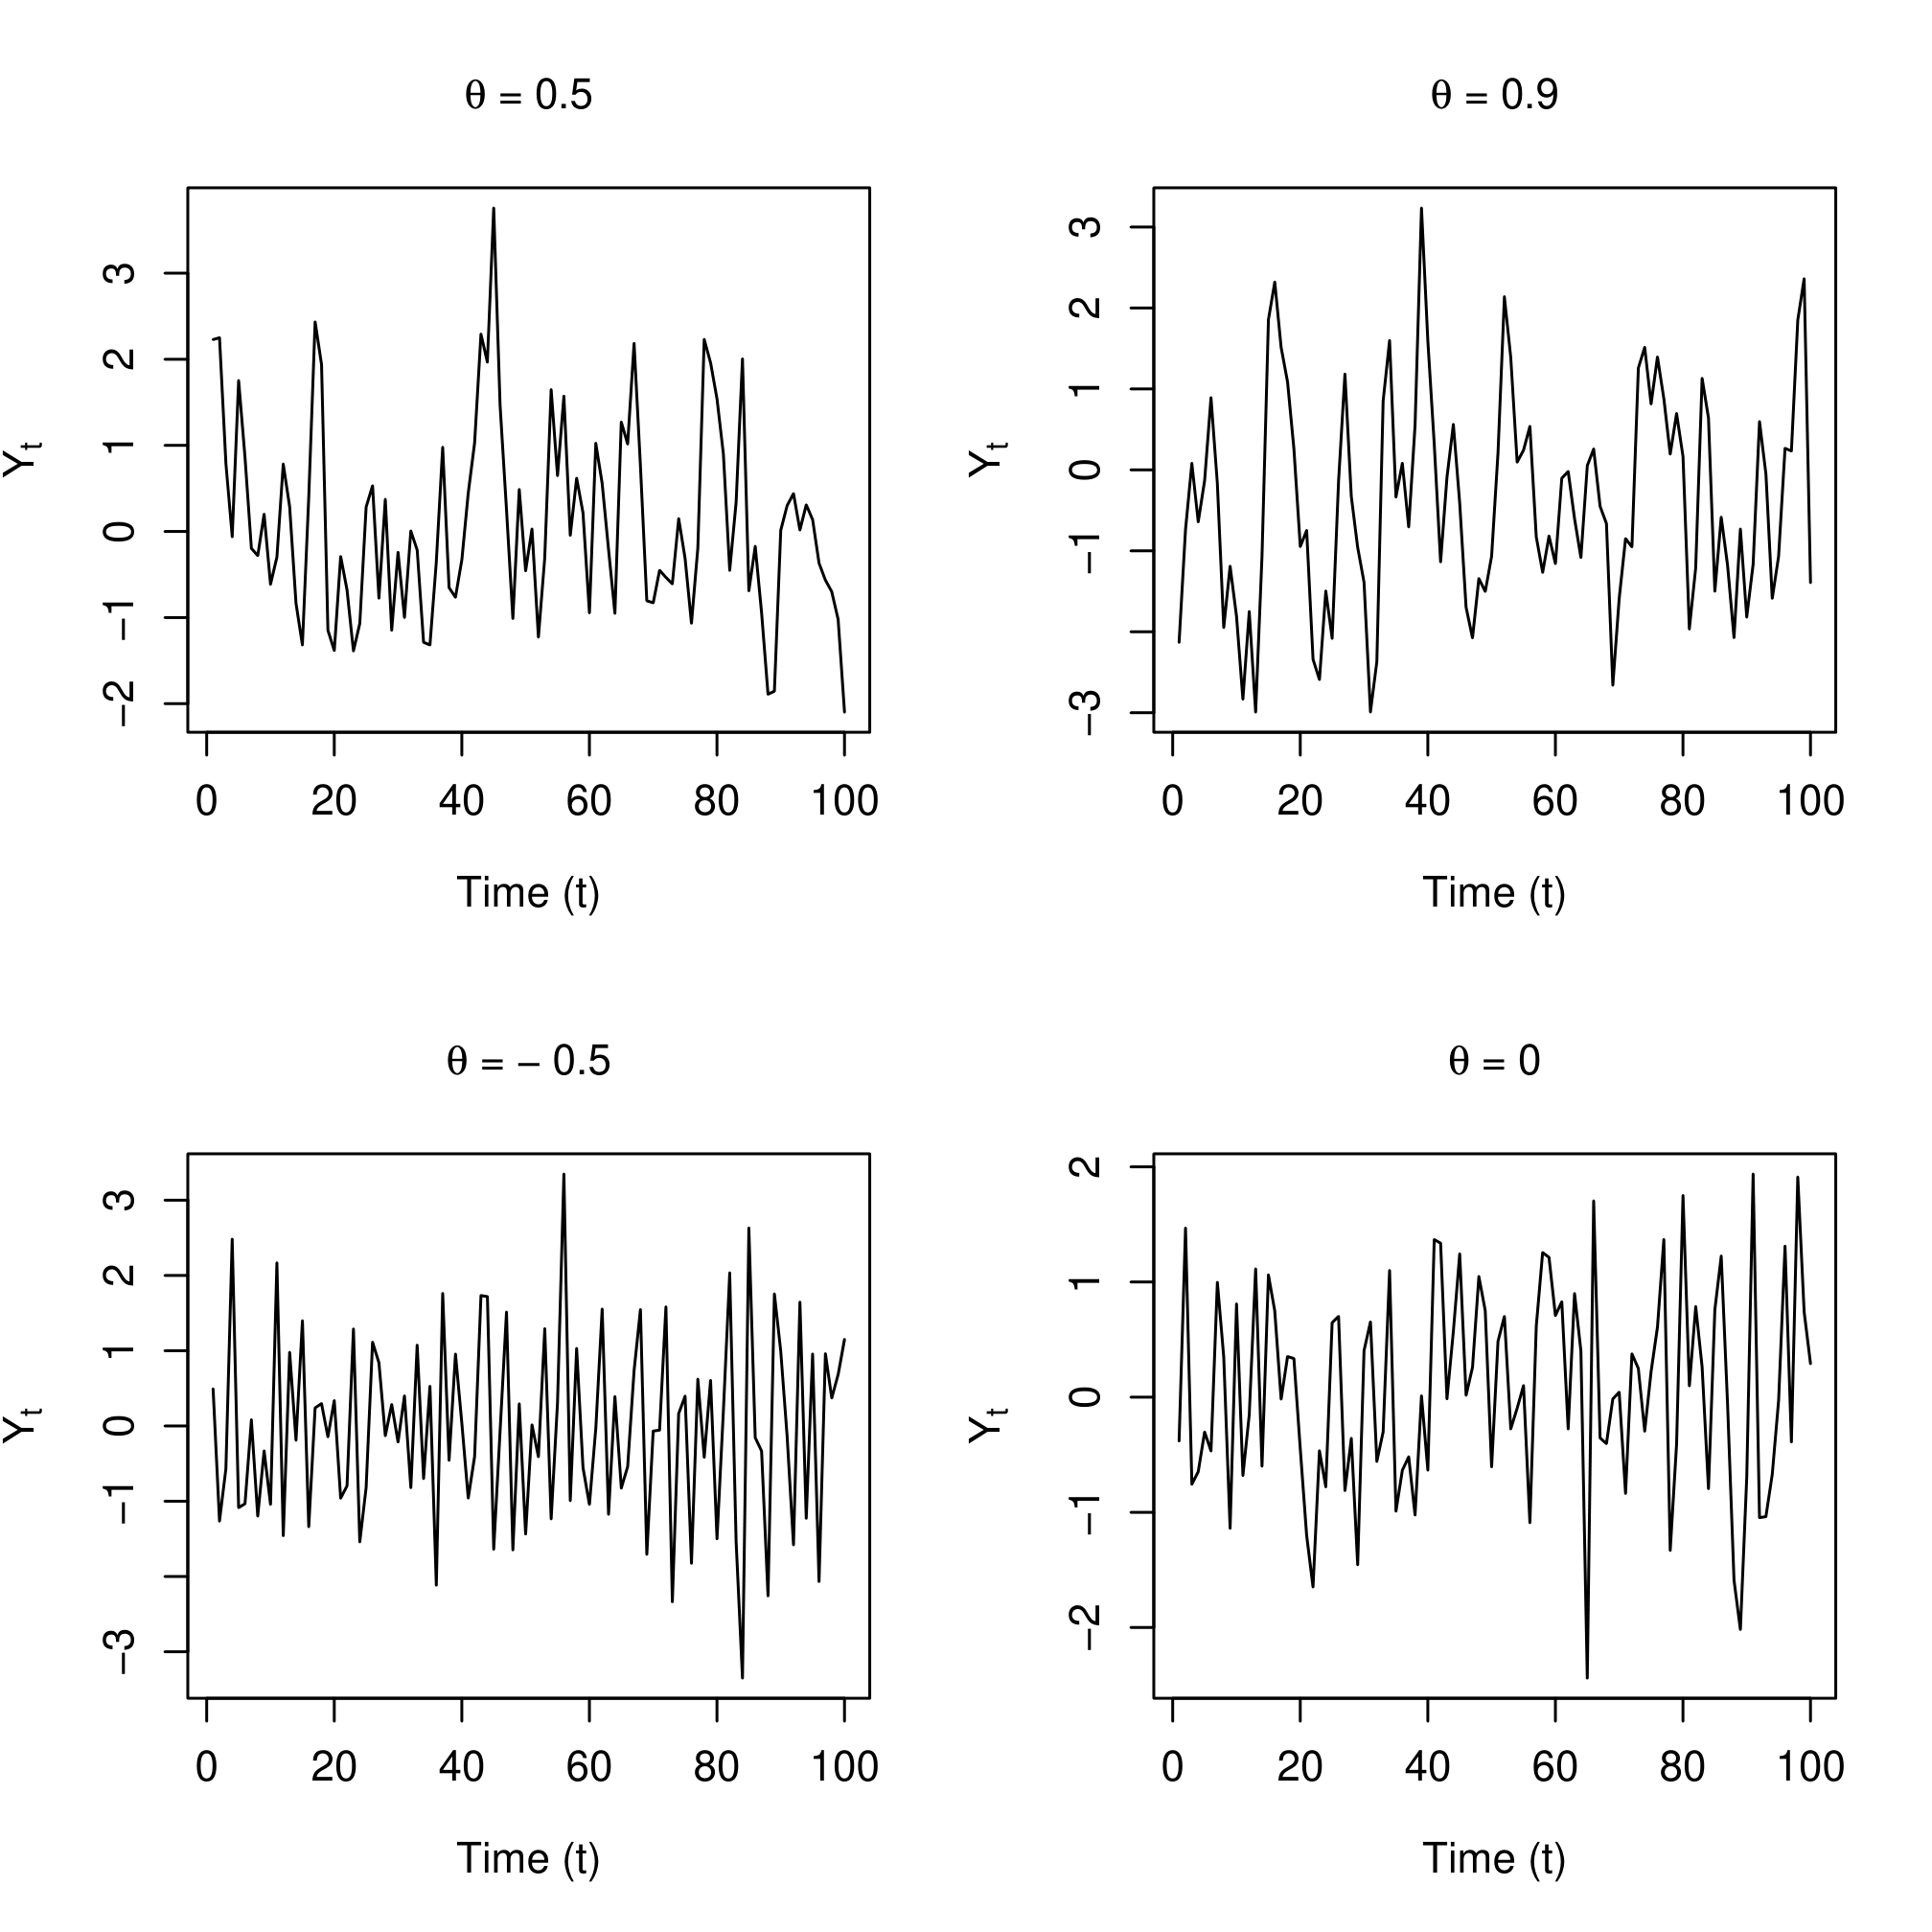
MA उदाहरण
ऑटोकॉरिलेशंस
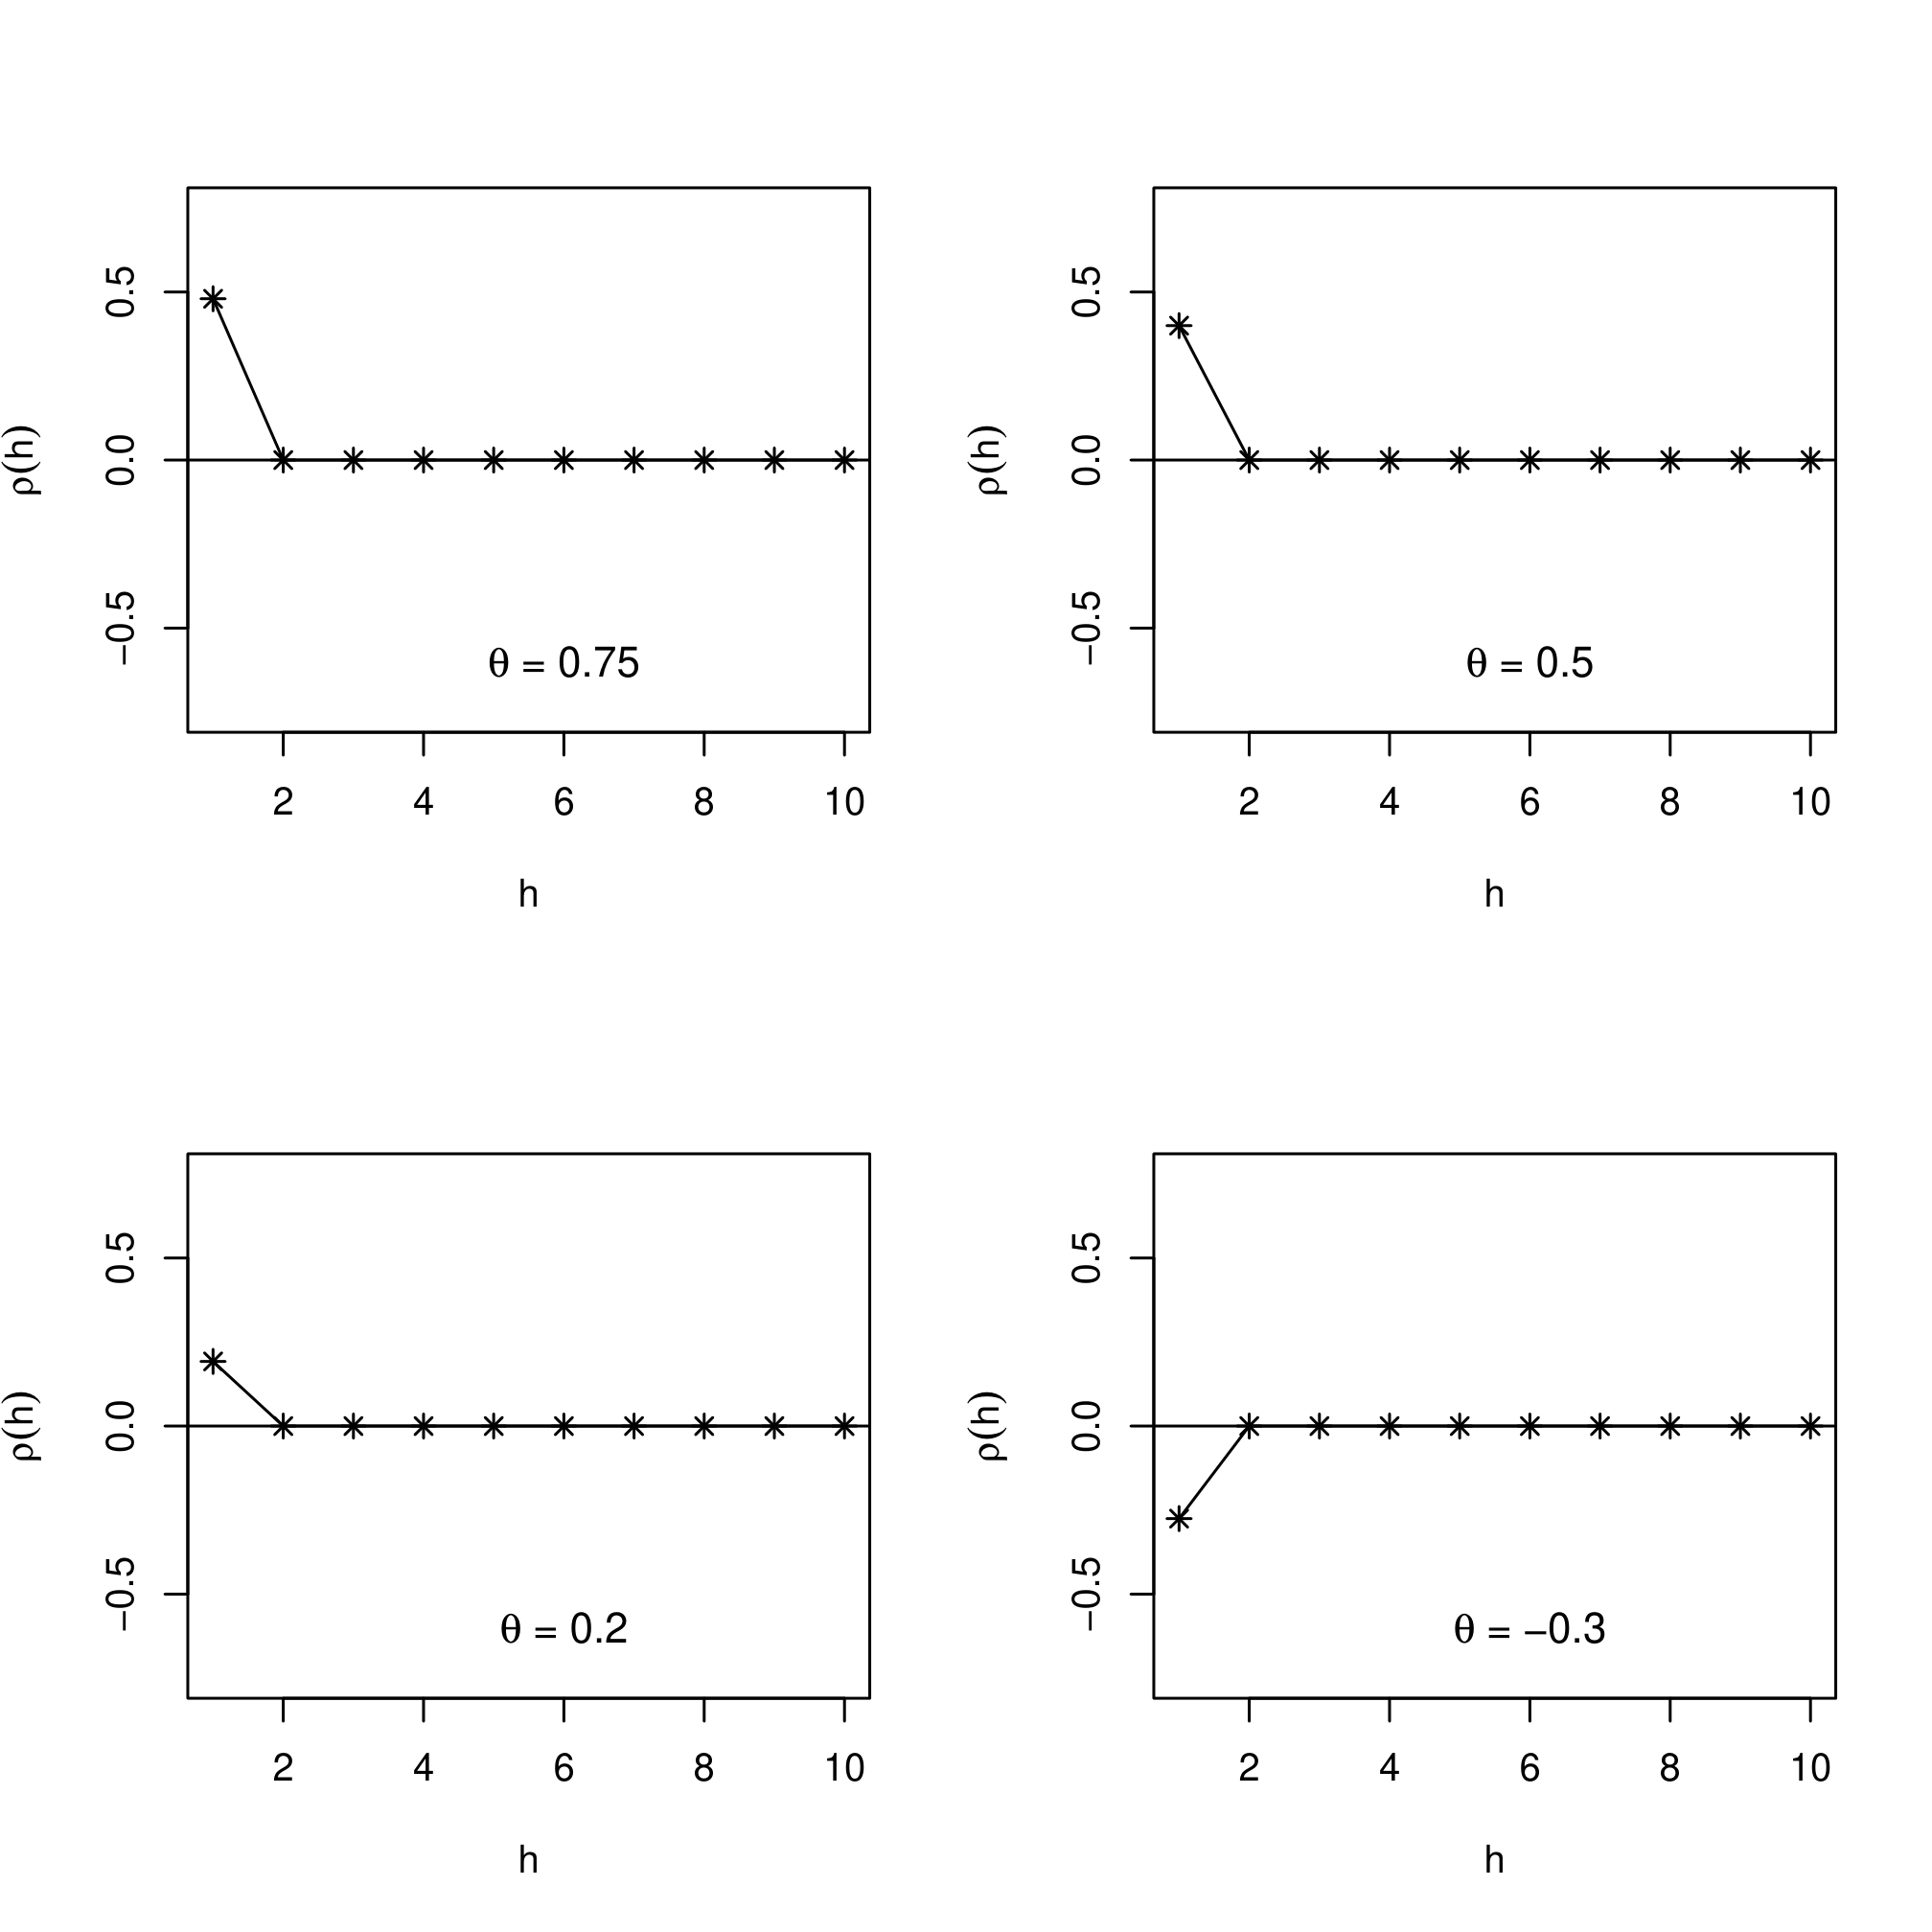
MA मॉडल में केवल लैग 1 ऑटोकॉरिलेशन गैर-शून्य होता है।

