R में Time Series Analysis
David S. Matteson
Associate Professor at Cornell University
Random Walk (RW) एक non-stationary प्रोसेस का सरल उदाहरण है.
एक रैंडम वॉक में होता है:
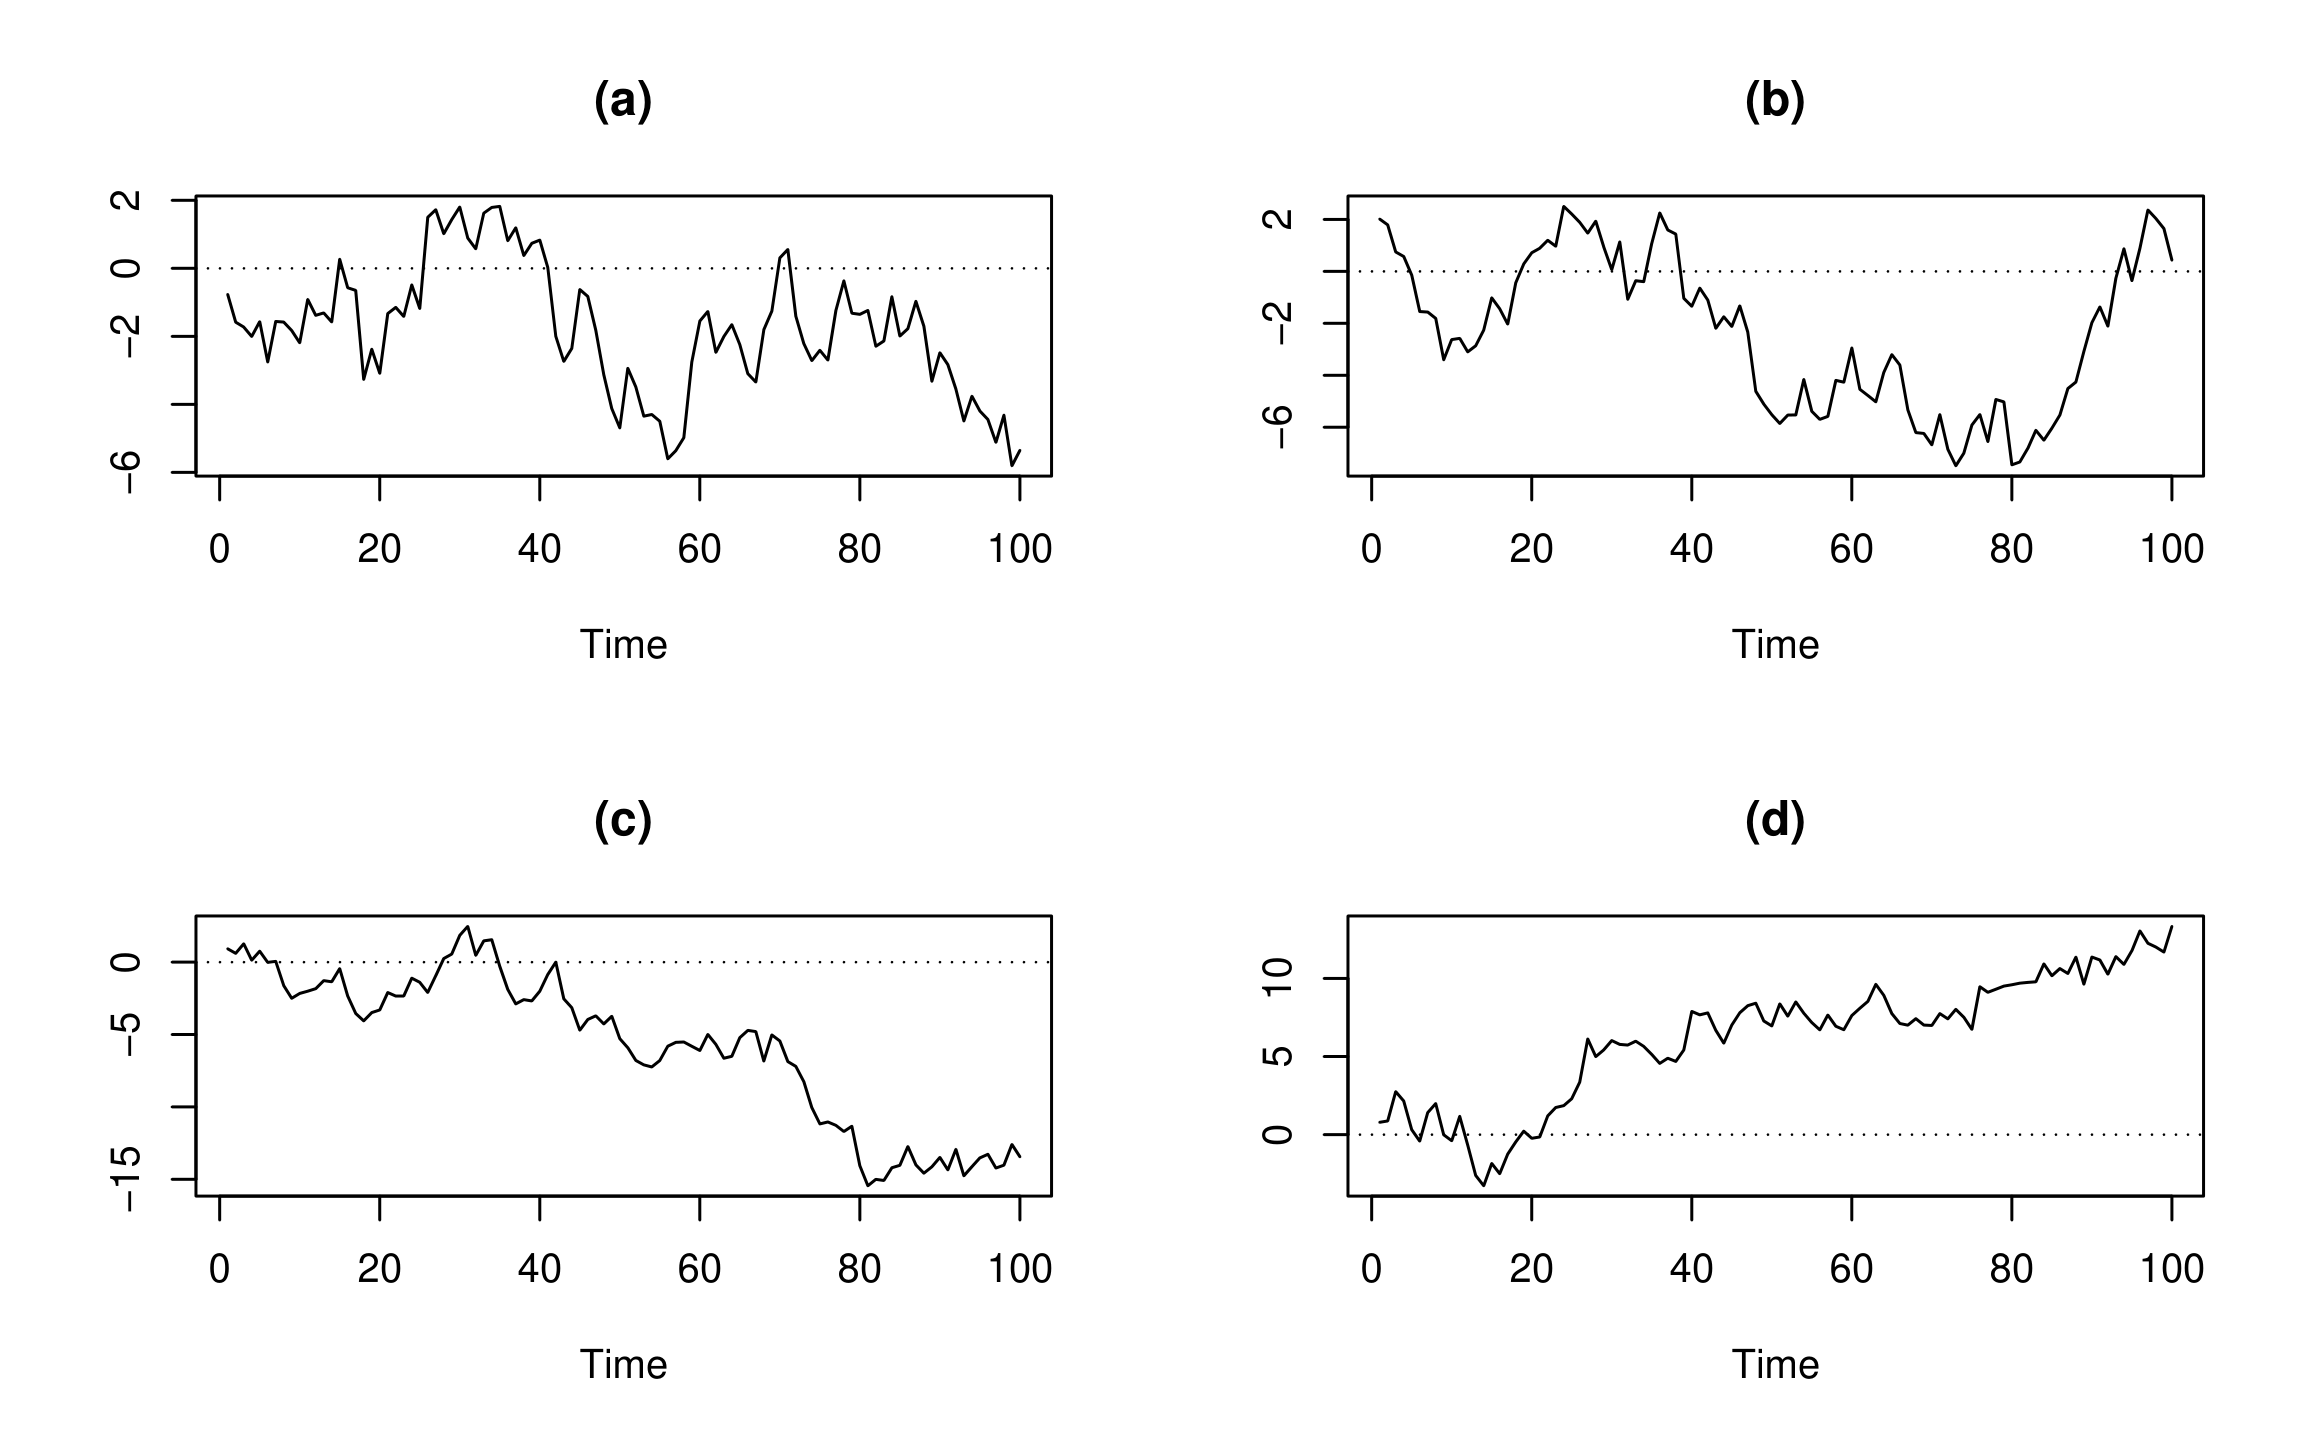
रैंडम वॉक के टाइम सीरीज़ प्लॉट:

रैंडम वॉक की रिकर्शन:
$$Today = Yesterday + Noise$$
औपचारिक रूप से:
$$ Y_t = Y_{t-1} + \epsilon_t$$
जहाँ $\epsilon_t$ का mean शून्य वाला white noise (WN) है.
सिमुलेशन के लिए प्रारंभिक बिंदु $Y_0$ चाहिए.
केवल एक पैरामीटर: WN variance $\sigma^{2}_{\epsilon}$.
रैंडम वॉक प्रोसेस:
$$Y_t = Y_{t-1} + \epsilon_t$$
जहाँ $\epsilon_t$ का mean शून्य WN है
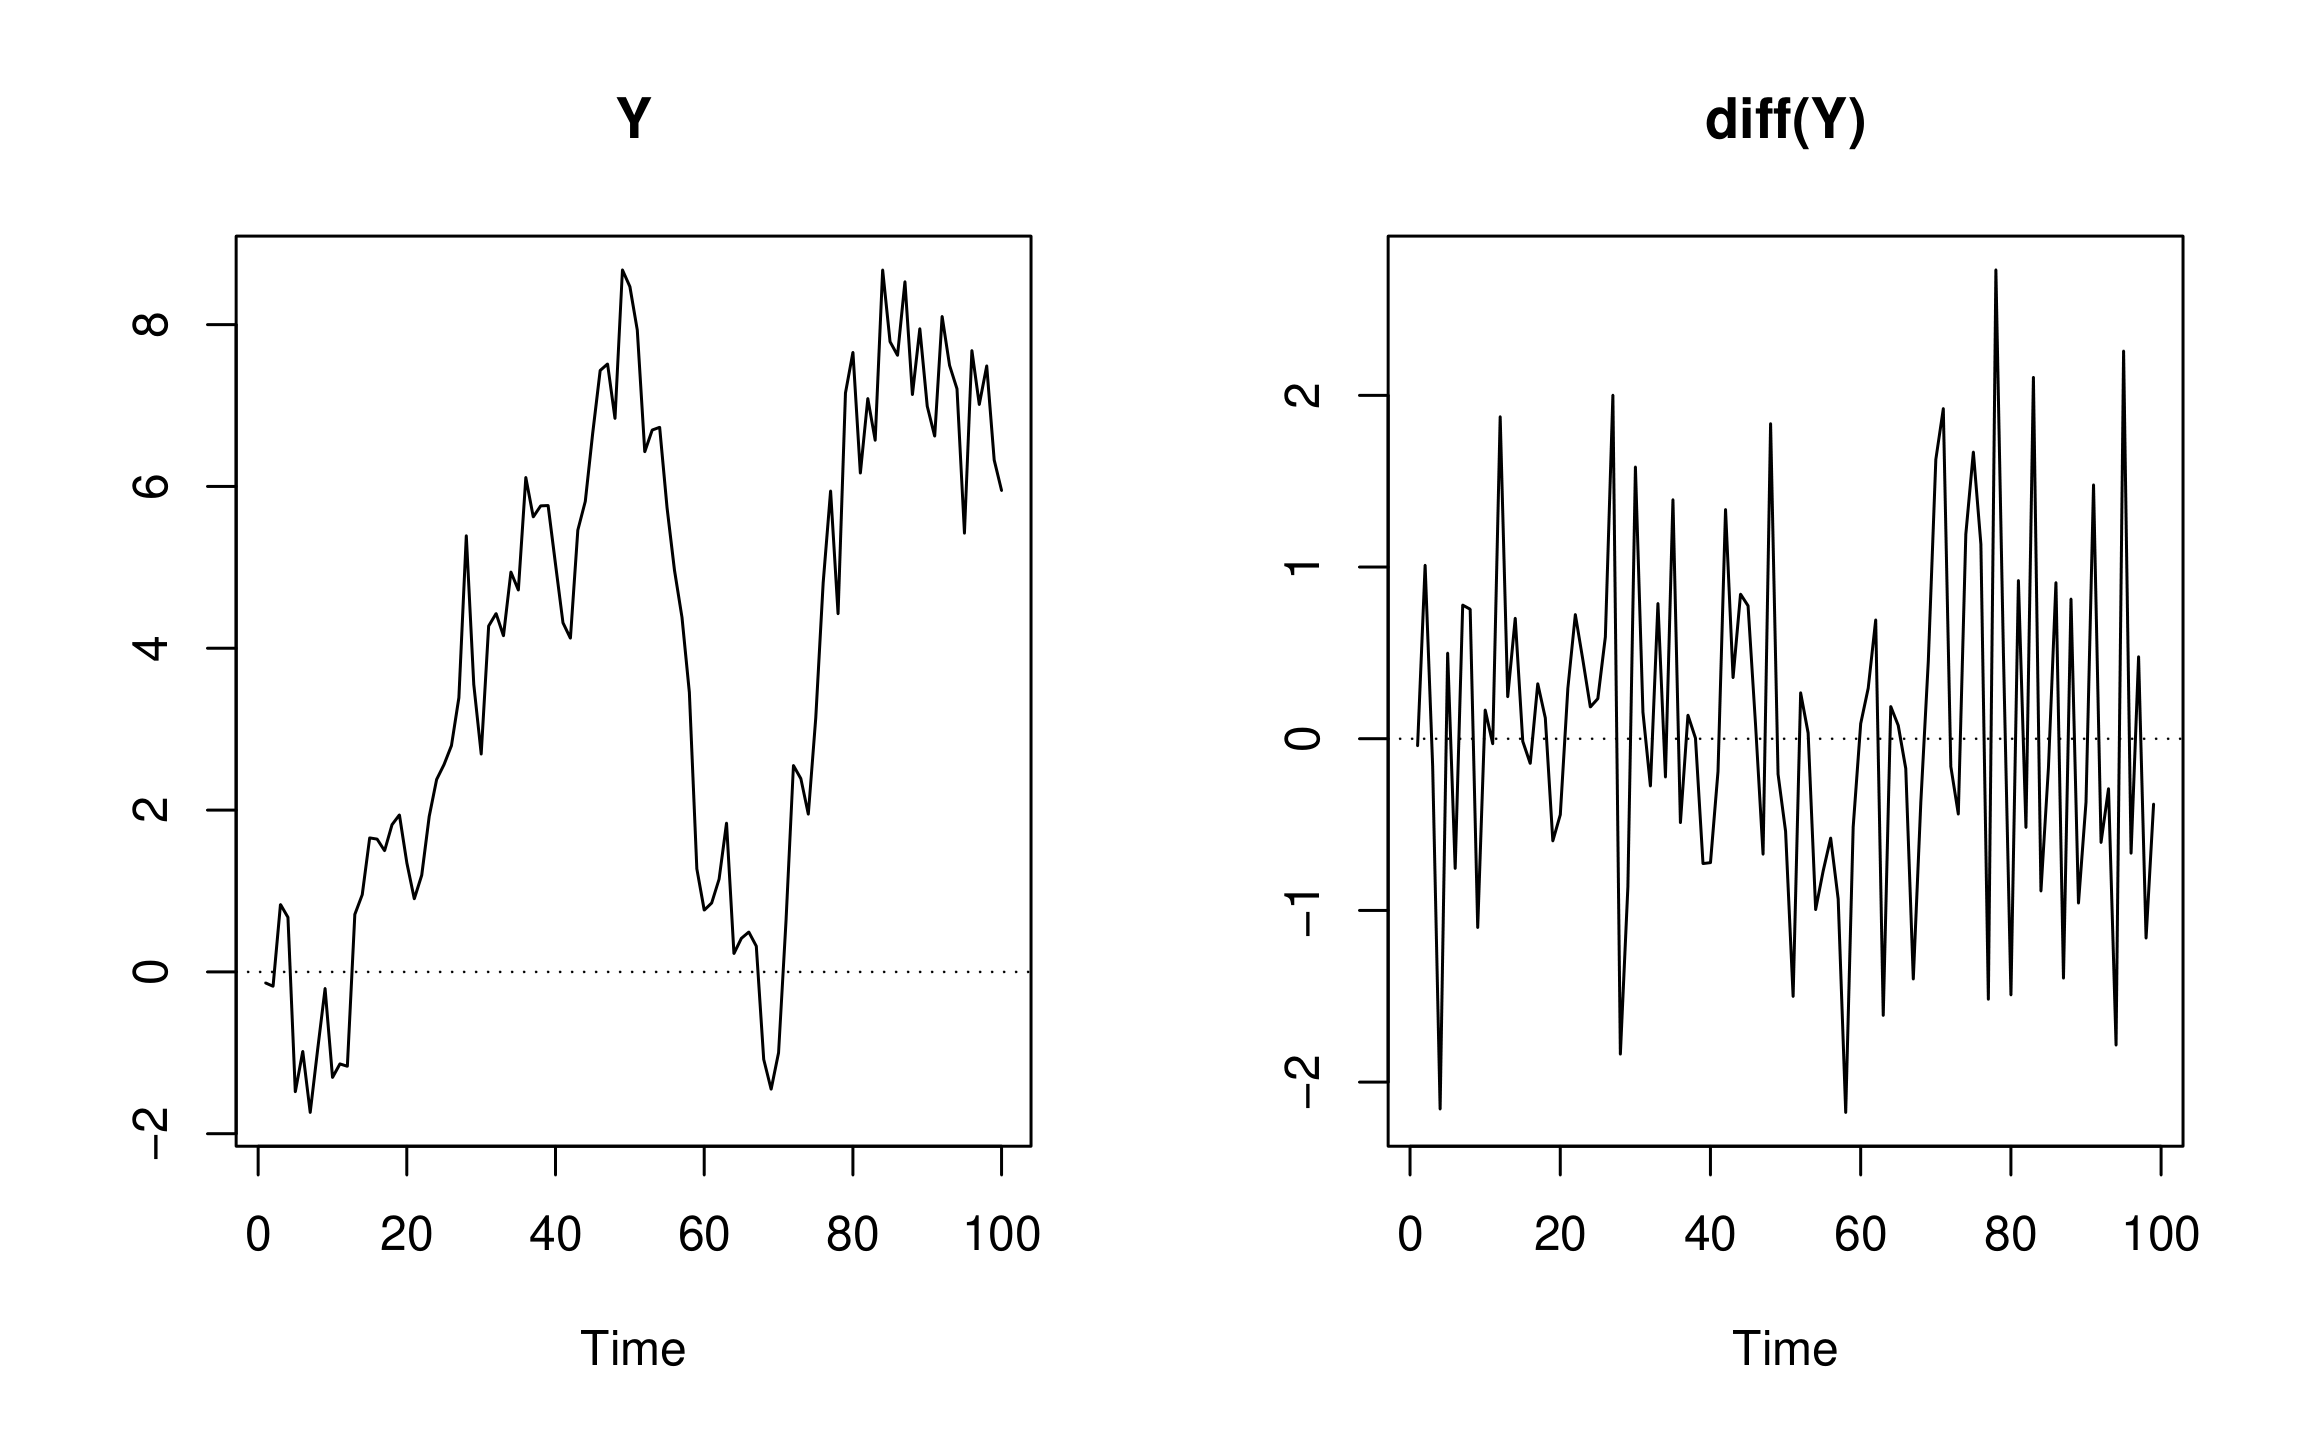
क्योंकि $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) WN है

ड्रिफ्ट के साथ रैंडम वॉक:
$$Today = Constant + Yesterday + Noise$$
औपचारिक रूप से: $$Y_t = c + Y_{t-1} + \epsilon_t$$
जहाँ $\epsilon_t$ का mean शून्य वाला white noise (WN) है.
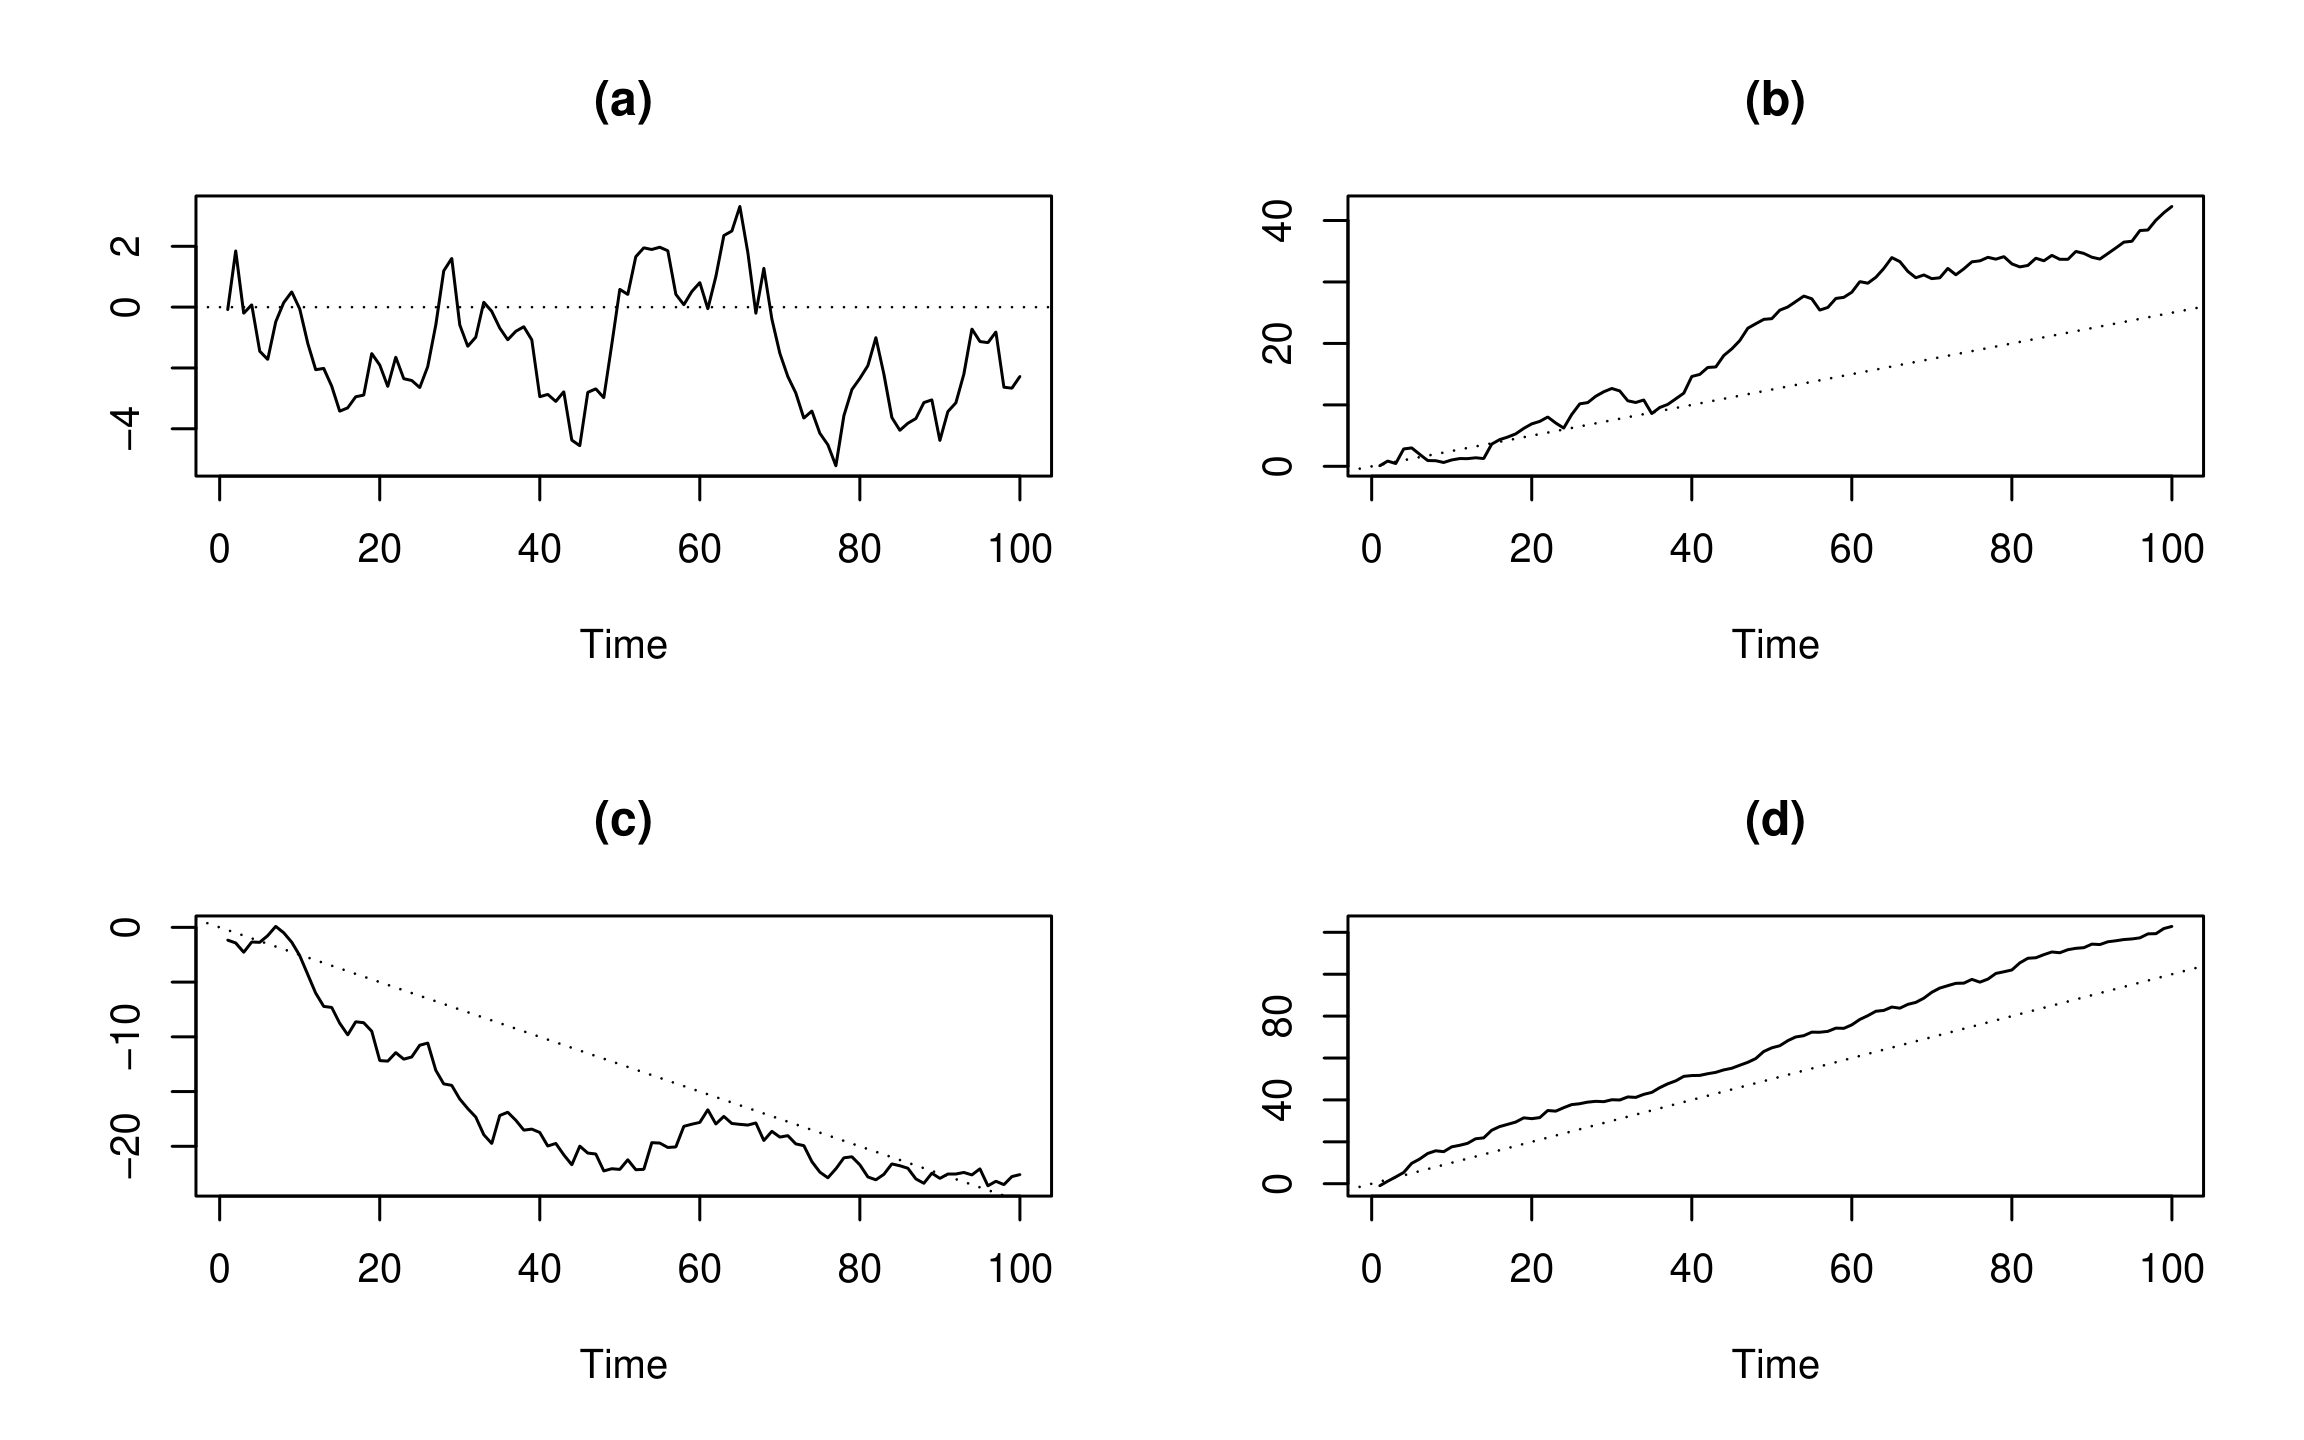
ड्रिफ्ट वाले रैंडम वॉक के टाइम सीरीज़ प्लॉट:
R में Time Series Analysis