Python में GARCH मॉडल
Chelsea Yang
Data Science Instructor
from arch import arch_model

तीन चरणों में GARCH मॉडल बनाइए:
मॉडल मान्यताएँ:
"normal" (default), "t", "skewt""constant" (default), "zero", "AR""GARCH" (default), "ARCH", "EGARCH"
basic_gm = arch_model(sp_data['Return'], p = 1, q = 1,
mean = 'constant', vol = 'GARCH', dist = 'normal')
हर n iterations के बाद मॉडल फिटिंग आउटपुट दिखाएँ:
gm_result = gm_model.fit(update_freq = 4)
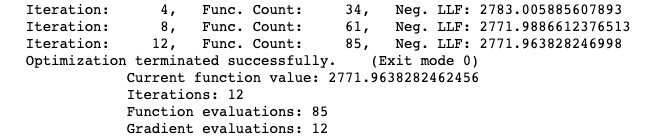
डिस्प्ले बंद करें:
gm_result = gm_model.fit(disp = 'off')
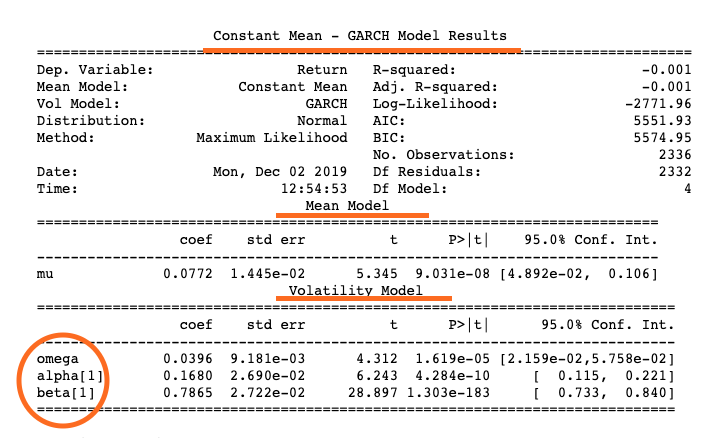
"maximum likelihood method" से अनुमानित
print(gm_result.params)
mu 0.077239
omega 0.039587
alpha[1] 0.167963
beta[1] 0.786467
Name: params, dtype: float64
print(gm_result.summary())

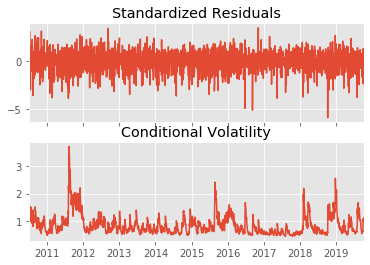
gm_result.plot()

# 5-पीरियड ahead पूर्वानुमान बनाएँ
gm_forecast = gm_result.forecast(horizon = 5)
# variance पूर्वानुमान की आखिरी row प्रिंट करें
print(gm_forecast.variance[-1:])
h.1 h.2 h.3 h.4 h.5
Date
2019-10-10 0.994079 0.988366 0.982913 0.977708 0.972741
row "2019-10-10" में h.1: उस तारीख तक के डेटा से बना 1-step ahead पूर्वानुमान
Python में GARCH मॉडल