वितरण से जुड़ी धारणाएँ

Python में GARCH मॉडल

Chelsea Yang

Data Science Instructor

धारणाएँ क्यों बनाते हैं

  • वोलैटिलिटी सीधे नहीं दिखती

  • GARCH मॉडल वोलैटिलिटी शॉक्स के रूप में रेजिडुअल्स का उपयोग करता है $$ r_t = \mu_t + \epsilon_t $$

  • वोलैटिलिटी रेजिडुअल्स से जुड़ी है: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Python में GARCH मॉडल

स्टैंडर्डाइज़्ड रेजिडुअल्स

  • रेजिडुअल = प्रेडिक्टेड रिटर्न - मीन रिटर्न $$ residuals = \epsilon_t = r_t - \mu_t $$
  • स्टैंडर्डाइज़्ड रेजिडुअल = रेजिडुअल / रिटर्न वोलैटिलिटी $$ std\,Resid = \frac{\epsilon_t}{\sigma_t} $$
Python में GARCH मॉडल

GARCH में रेजिडुअल्स

gm_std_resid = gm_result.resid / gm_result.conditional_volatility
plt.hist(gm_std_resid, facecolor = 'orange',label = 'standardized residuals')
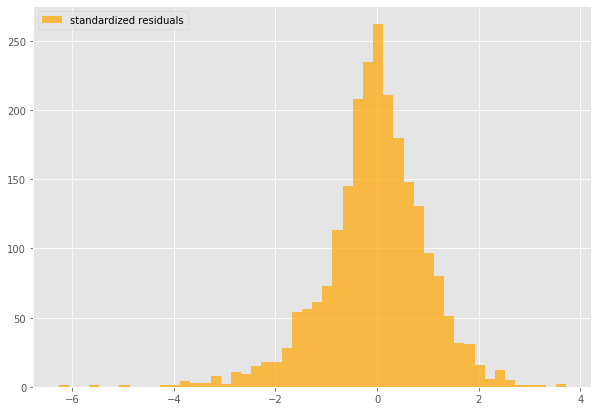
स्टैंडर्डाइज़्ड रेजिडुअल्स का हिस्टोग्राम

Python में GARCH मॉडल

फैट टेल्स

  • नॉर्मल डिस्ट्रीब्यूशन की तुलना में बड़े (धनात्मक या ऋणात्मक) रिटर्न देखने की संभावना अधिक

फैट टेल का उदाहरण

Python में GARCH मॉडल

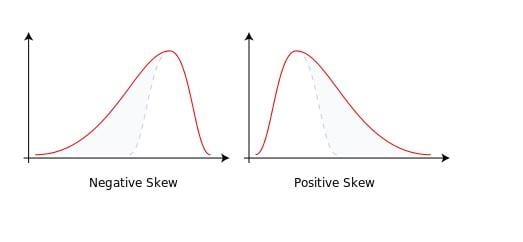
स्क्यूनेस

  • प्रायिकता वितरण की असममिति का माप

स्क्यूनेस का उदाहरण

Python में GARCH मॉडल

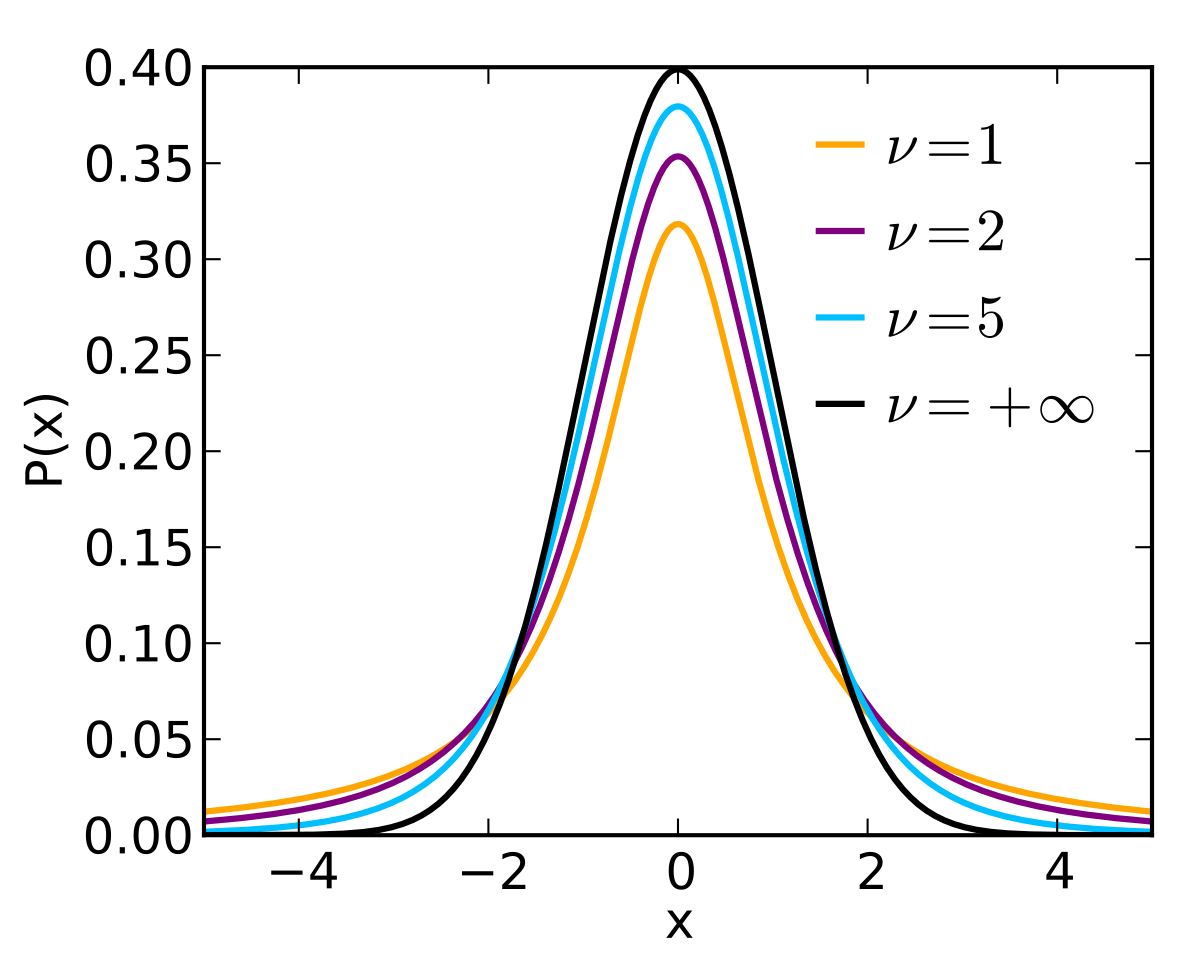
Student's t-distribution

t-वितरण का उदाहरण

Student's t-distribution का $\nu$ पैरामीटर उसके आकार को दर्शाता है

Python में GARCH मॉडल

t-distribution के साथ GARCH

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 't')
                              Distribution                              
========================================================================
                 coef    std err          t      P>|t|  95.0% Conf. Int.
.-----------------------------------------------------------------------
nu             4.9249      0.507      9.709  2.768e-22 [  3.931,  5.919]
========================================================================
Python में GARCH मॉडल

स्क्यूड t-distribution के साथ GARCH

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 'skewt')
                                Distribution                               
===========================================================================
                 coef    std err          t      P>|t|     95.0% Conf. Int.
.--------------------------------------------------------------------------
nu             5.2437      0.575      9.118  7.681e-20    [  4.117,  6.371]
lambda        -0.0822  2.541e-02     -3.235  1.216e-03 [ -0.132,-3.241e-02]
===========================================================================
Python में GARCH मॉडल

अभ्यास करते हैं!

Python में GARCH मॉडल

Preparing Video For Download...