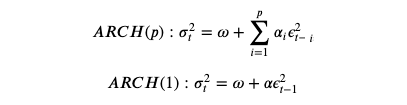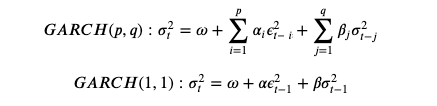ARCH और GARCH क्या हैं

Python में GARCH मॉडल

Chelsea Yang

Data Science Instructor

पहले आया ARCH

  • Auto Regressive Conditional Heteroskedasticity

  • Robert F. Engle द्वारा विकसित (Nobel पुरस्कार 2003)
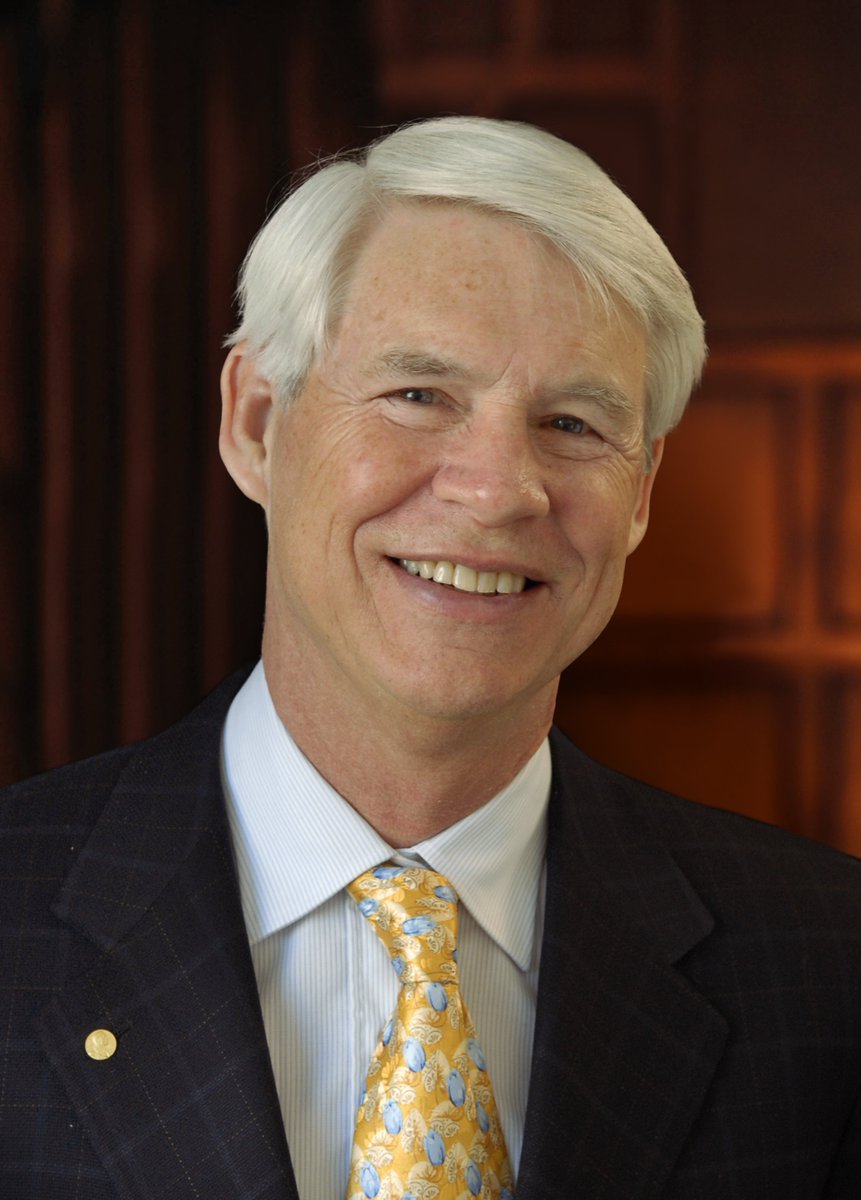
Robert F. Engle का फोटो

Python में GARCH मॉडल

फिर आया GARCH

  • "Generalized" ARCH

  • Tim Bollerslev द्वारा विकसित (Robert F. Engle के छात्र)
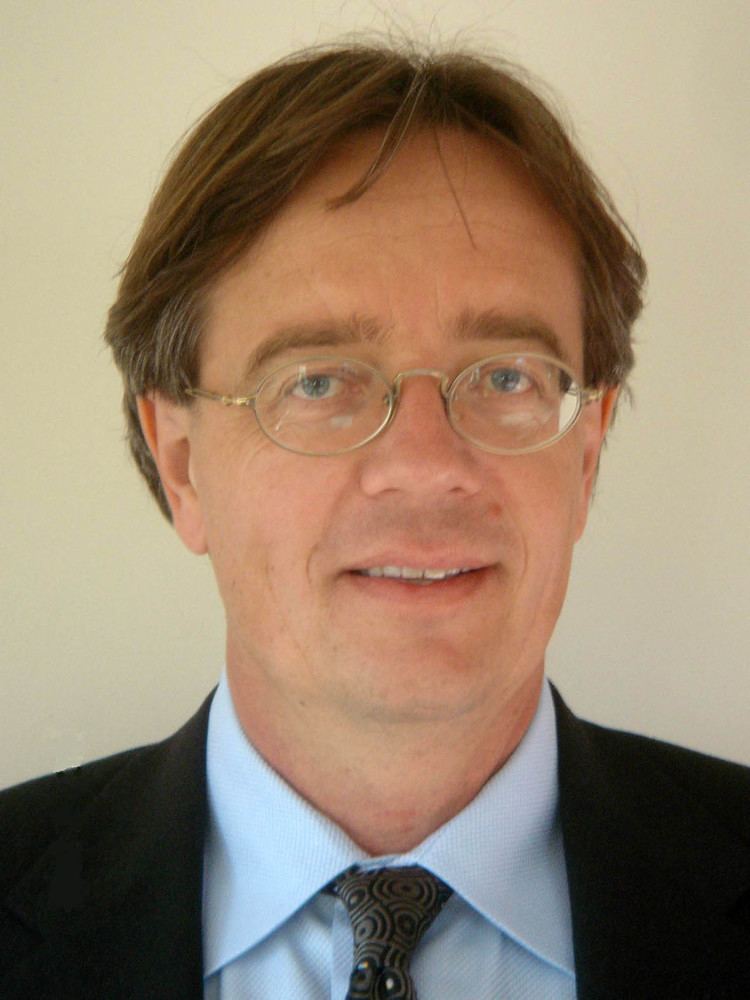
Tim Bollerslev का फोटो

Python में GARCH मॉडल

संबंधित सांख्यिकीय शब्द

White noise (z): शून्य माध्य और सीमित वैरिएंस वाले असंबद्ध रैंडम वैरिएबल्स
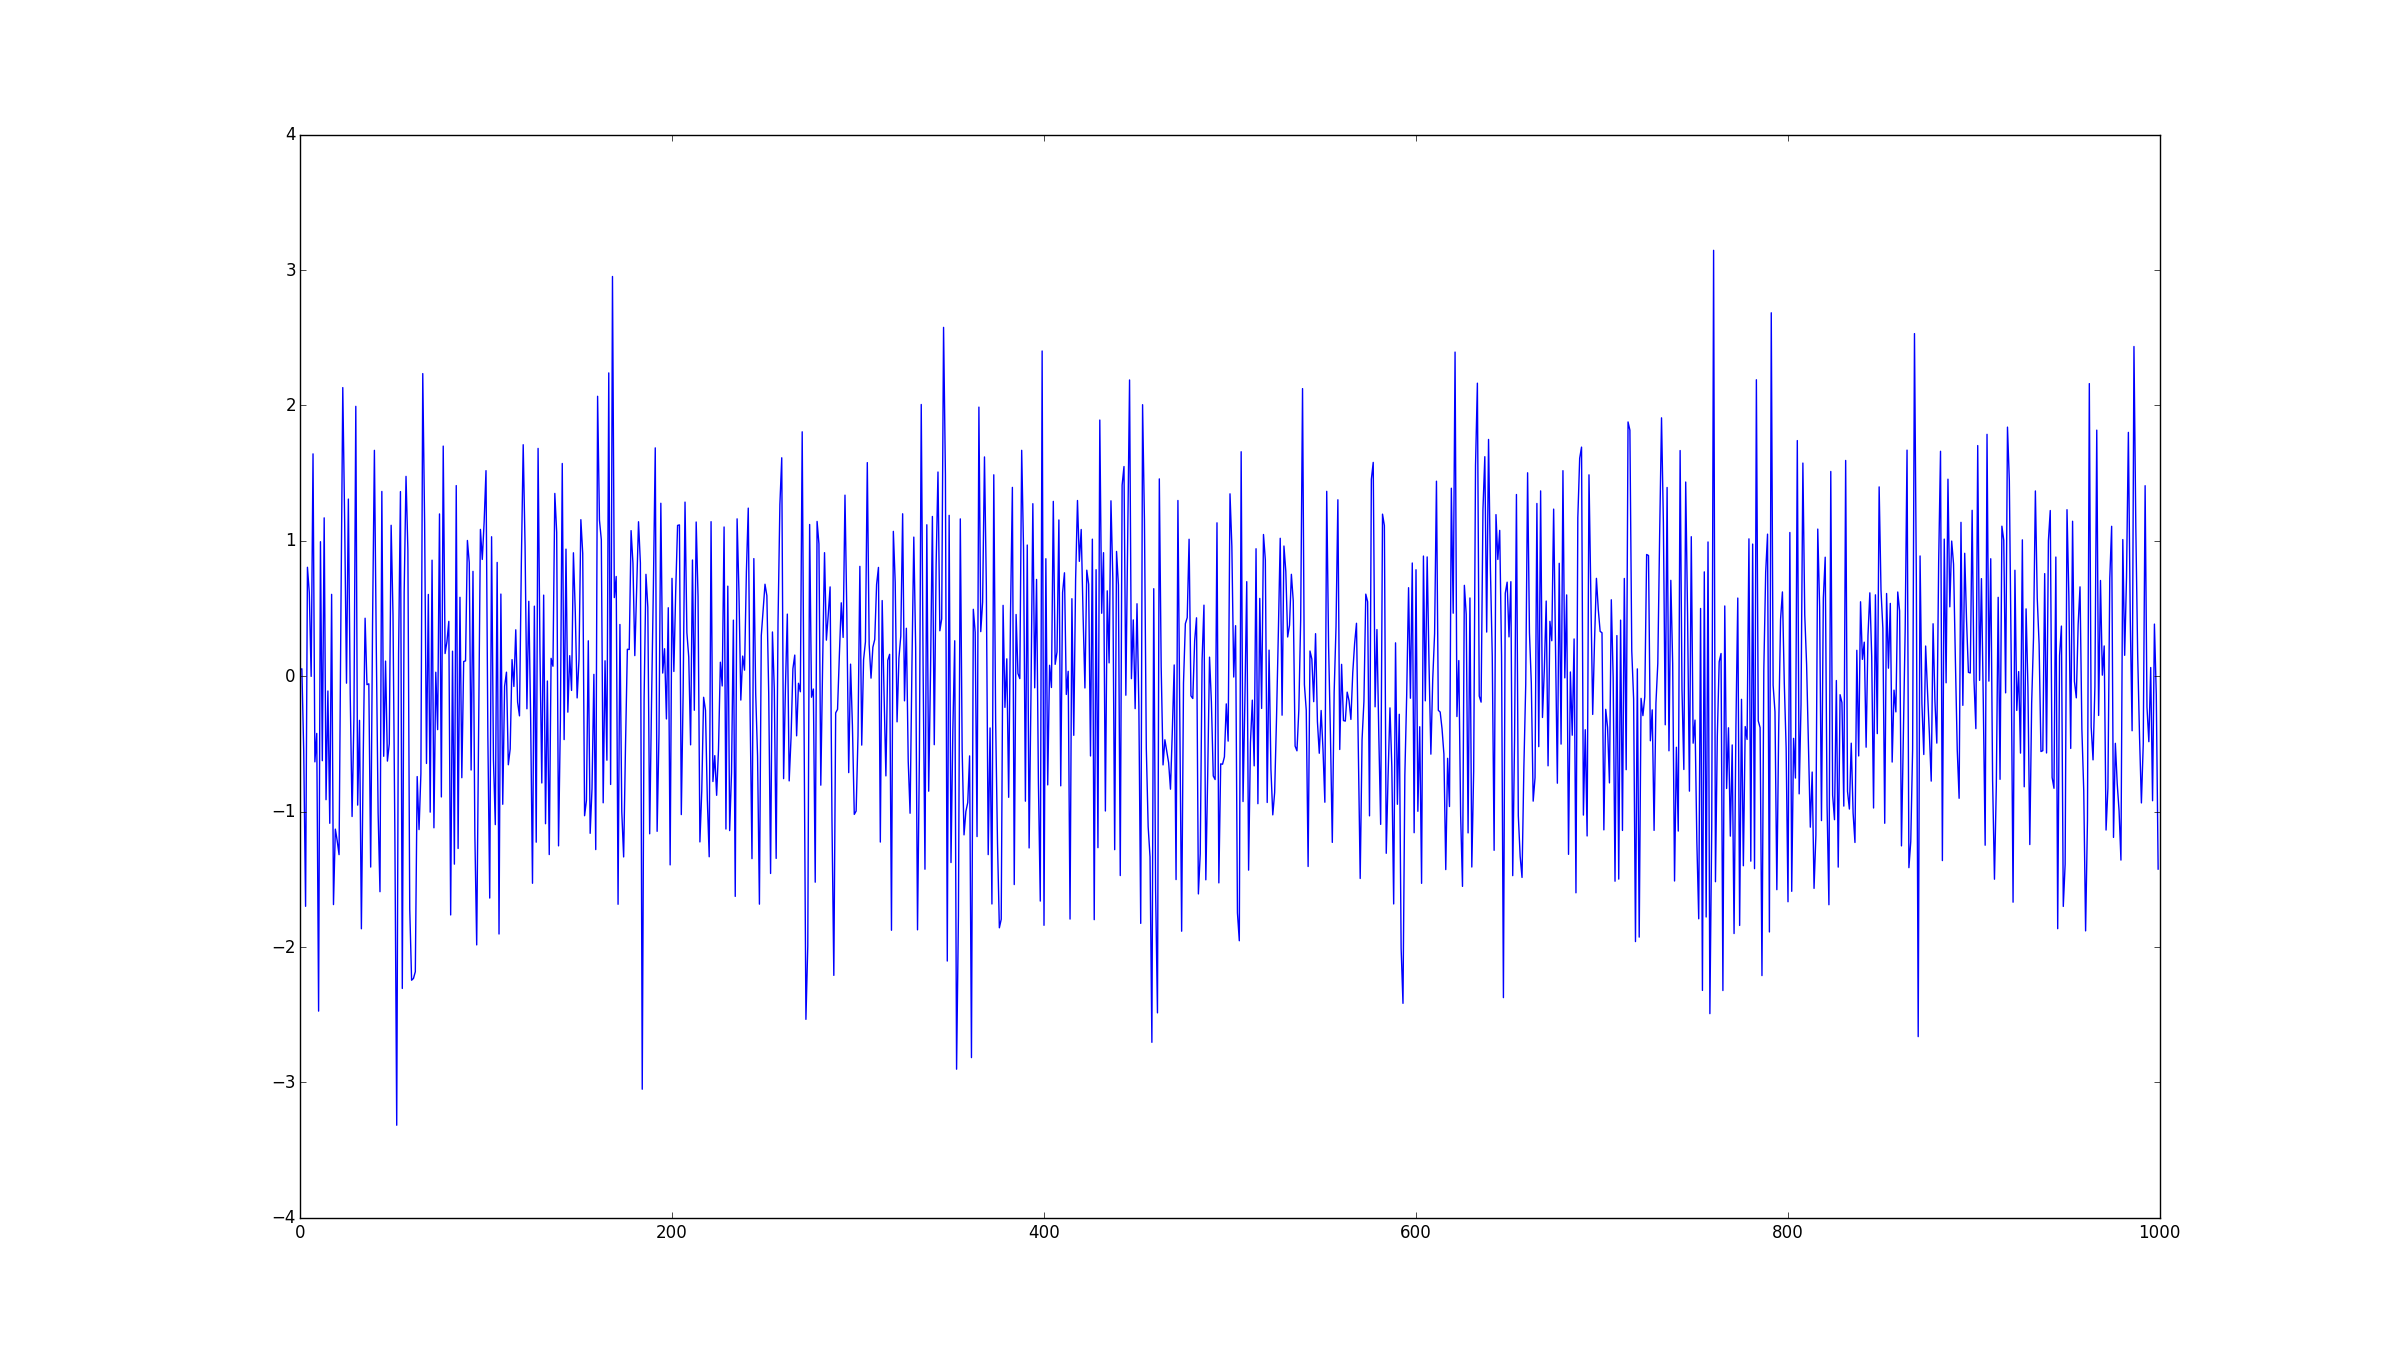
White noise प्लॉट

Residual = predicted value - observed value

Python में GARCH मॉडल

मॉडल संकेतांकन

Expected return: $$ \mu_t = Expected[r_t | I(t-1)] $$


Residual (prediction error): $$ r_t = \mu_t + \epsilon_t $$

Expected volatility: $$\sigma^2 = Expected[(r_t - \mu_t)^2 | I(t-1)]$$


Volatility residuals से संबंधित है: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

Python में GARCH मॉडल

मॉडल समीकरण: ARCH

ARCH मॉडल समीकरण

Python में GARCH मॉडल

मॉडल समीकरण: GARCH

GARCH मॉडल समीकरण

Python में GARCH मॉडल

मॉडल की अंतर्दृष्टि

  • Autoregressive: पिछले व्यवहार के आधार पर भविष्य का अनुमान

  • वोलैटिलिटी, पिछले जानकारी का भारित औसत
मॉडल की अंतर्दृष्टि

Python में GARCH मॉडल

GARCH(1,1) पैरामीटर बाधाएँ

GARCH(1,1) प्रक्रिया को यथार्थवादी बनाने के लिए चाहिए:

  • सभी पैरामीटर गैर-निगेटिव हों, ताकि वैरिएंस निगेटिव न हो सके।

$$\omega, \alpha, \beta >= 0 $$

  • मॉडल अनुमान "mean-reverting" हों और long-run variance पर लौटें।

$$\alpha + \beta <1$$

long-run variance: $$\omega / (1-\alpha - \beta)$$

Python में GARCH मॉडल

GARCH(1,1) पैरामीटर डायनैमिक्स

  • $\alpha$ जितना बड़ा, झटके का तात्कालिक प्रभाव उतना अधिक
  • $\beta$ जितना बड़ा, प्रभाव की अवधि उतनी लंबी
Python में GARCH मॉडल

अभ्यास करते हैं!

Python में GARCH मॉडल

Preparing Video For Download...