Python में GARCH मॉडल
Chelsea Yang
Data Science Instructor
सामान्य बाजार के सापेक्ष स्टॉक की वोलाटिलिटी का माप
जो जोखिम विविधीकरण से कम नहीं होता
निवेश जोखिम मापें
मार्केट Beta = 1: बेंचमार्क के रूप में उपयोग
Beta > 1: स्टॉक में बाजार से अधिक जोखिम
Beta < 1: स्टॉक में बाजार से कम जोखिम
CAPM: Capital Asset Pricing Model
$E(R_s)$ = $R_f$ + $\beta $($E(R_m)- R_f$)
$Beta$ = $\rho$ * $\sigma$_stock / $\sigma$__market
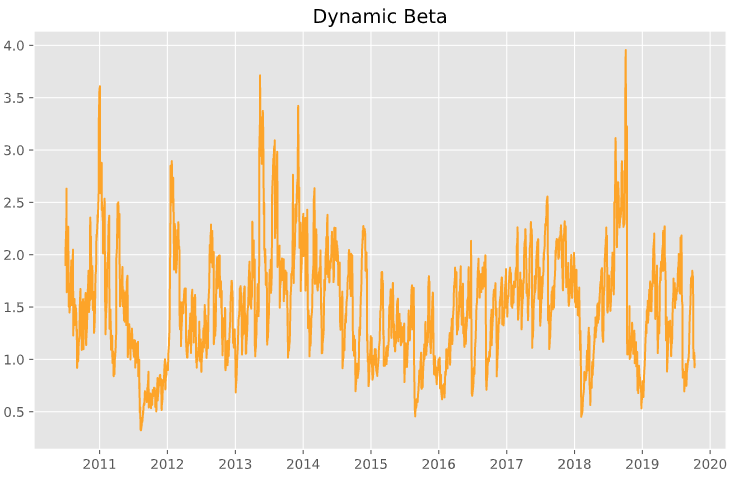
1). S&P500 और स्टॉक के बीच कोरिलेशन निकालें
resid_stock = stock_gm.resid / stock_gm.conditional_volatility
resid_sp500 = sp500_gm.resid / sp500_gm.conditional_volatility
correlation = numpy.corrcoef(resid_stock, resid_sp500)[0, 1]
2). स्टॉक के लिए डायनेमिक Beta गणना करें
stock_beta = correlation * (stock_gm.conditional_volatility /
sp500_gm.conditional_volatility)
Python में GARCH मॉडल