Python में GARCH मॉडल
Chelsea Yang
Data Science Instructor

यदि दो एसेट रिटर्न का सहसंबंध $\rho$ हो और वॉलेटिलिटी समय के साथ बदलती हो: $\sigma_1$ और $\sigma_2$.
$Covariance = \rho \cdot \sigma_1 \cdot \sigma_2$
covariance = correlation * garch_vol1 * garch_vol2
स्टेप 1: GARCH मॉडल फिट करें और हर रिटर्न सीरीज़ की वॉलेटिलिटी लें
# gm_eur, gm_cad are fitted GARCH models
vol_eur = gm_eur.conditional_volatility
vol_cad = gm_cad.conditional_volatility
स्टेप 2: फिट किए गए GARCH मॉडलों से standardized residuals निकालें
resid_eur = gm_eur.resid/vol_eur
resid_cad = gm_cad.resid/vol_cad
स्टेप 3: standardized residuals का साधारण correlation लेकर $\rho$ निकालें
corr = np.corrcoef(resid_eur, resid_cad)[0,1]
स्टेप 4: correlation और volatility को गुणा करके GARCH covariance निकालें.
covariance = corr * vol_eur * vol_cad
_W1$*$ Variance1 + W2$*$ Variance2 + 2$*$W1$*$W2$*$Covariance _
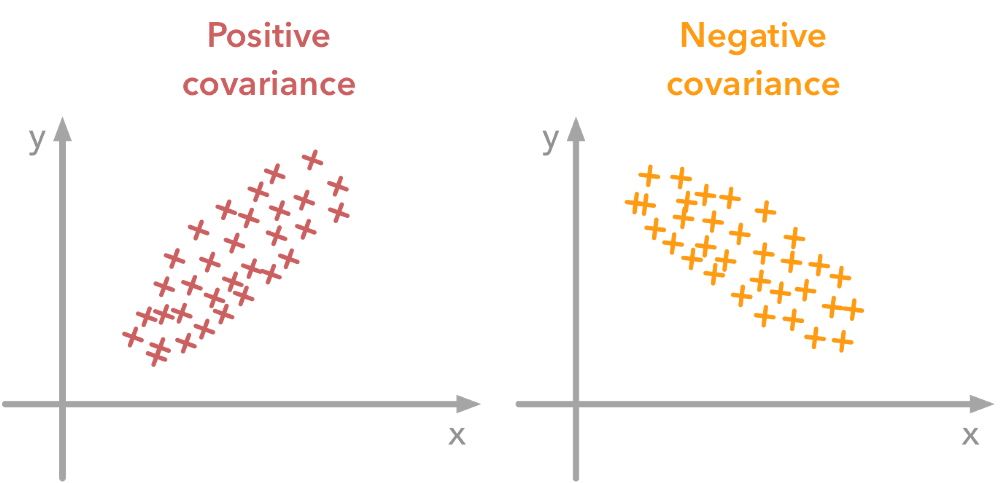
निगेटिव covariance वाले एसेट्स को जोड़कर पोर्टफोलियो का जोखिम घटाया जा सकता है
Python में GARCH मॉडल