हमें GARCH मॉडल्स की ज़रूरत क्यों है

Python में GARCH मॉडल

Chelsea Yang

Data Science Instructor

कोर्स ओवरव्यू

GARCH: Generalized AutoRegressive Conditional Heteroskedasticity

  • अध्याय 1: GARCH मॉडल की बुनियाद
  • अध्याय 2: GARCH मॉडल कॉन्फ़िगरेशन
  • अध्याय 3: मॉडल परफॉर्मेंस मूल्यांकन
  • अध्याय 4: GARCH इन एक्शन
Python में GARCH मॉडल

वोलैटिलिटी क्या है

  • समय के साथ वित्तीय एसेट रिटर्न का फैलाव दर्शाता है
  • आम तौर पर प्राइस रिटर्न के standard deviation या variance से निकाला जाता है
  • वोलैटिलिटी जितनी अधिक, एसेट उतना जोखिमपूर्ण
जोखिम माप के रूप में वोलैटिलिटी

Python में GARCH मॉडल

वोलैटिलिटी कैसे compute करें

  • चरण 1: रिटर्न को प्राइस बदलाव के प्रतिशत के रूप में निकालें $$ return = {\frac{P_1 - P_0}{P_0}} $$

  • चरण 2: सैंपल का औसत रिटर्न निकालें $$ mean = \frac {\sum_{i=1}^n {return_i} }n $$

  • चरण 3: सैंपल standard deviation निकालें $$ volatility = \sqrt\frac {\sum_{i=1}^n {(return_i - mean)}^2} {n-1}= \sqrt {variance}$$

Python में GARCH मॉडल

Python में वोलैटिलिटी compute करें

pandas का pct_change() मेथड उपयोग करें:

return_data = price_data.pct_change()

pandas का std() मेथड उपयोग करें:

volatility = return_data.std()
Python में GARCH मॉडल

वोलैटिलिटी रूपांतरण

  • दैनिक से मासिक वोलैटिलिटी में बदलें:

(मानें कि महीने में 21 ट्रेडिंग दिन होते हैं)

$$\sigma_{monthly} = \sqrt{21} * \sigma_d$$

  • दैनिक से वार्षिक वोलैटिलिटी में बदलें:

(मानें कि वर्ष में 252 ट्रेडिंग दिन होते हैं)

$$\sigma_{annual} = \sqrt{252} * \sigma_d$$

Python में GARCH मॉडल

वोलैटिलिटी मॉडलिंग की चुनौती

Heteroskedasticity:

  • प्राचीन ग्रीक में: "different" (hetero) + "dispersion" (skedasis)
  • एक टाइम सीरीज़ में वोलैटिलिटी समय के साथ व्यवस्थित रूप से बदलती है
Heteroskedasticity मीम

Python में GARCH मॉडल

हेटरोस्केडैस्टिसिटी की पहचान

Homoskedasticity बनाम Heteroskedasticity
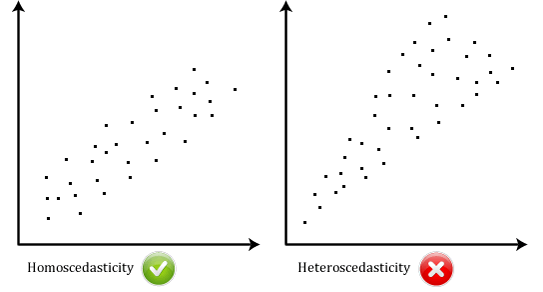
Homoskedasticity बनाम Heteroskedasticity

Python में GARCH मॉडल

वोलैटिलिटी क्लस्टरिंग

VIX ऐतिहासिक प्राइस:
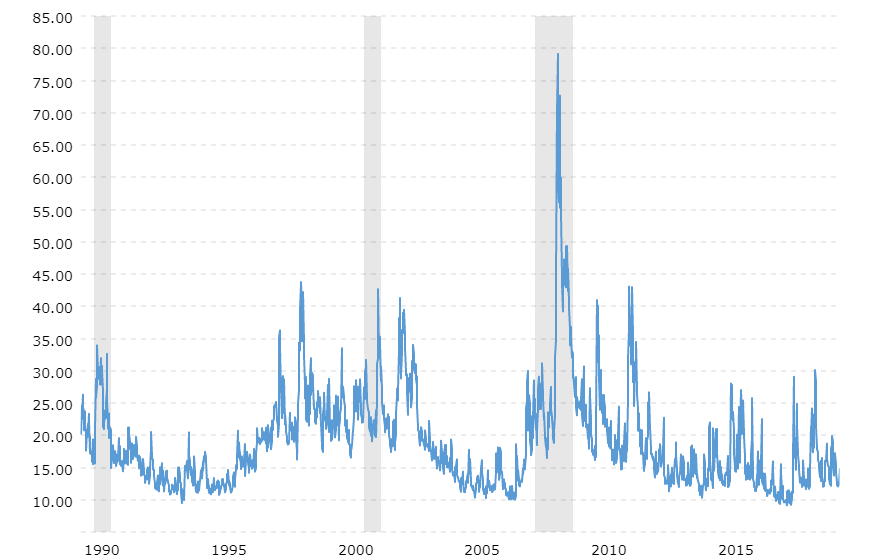
VIX ऐतिहासिक प्राइस चार्ट

Python में GARCH मॉडल

अभ्यास करते हैं!

Python में GARCH मॉडल

Preparing Video For Download...