GARCH रोलिंग विंडो फोरकास्ट
Python में GARCH मॉडल

Chelsea Yang
Data Science Instructor
आउट-ऑफ-सेम्पल फोरकास्ट के लिए रोलिंग विंडो
फाइनैंशियल मॉडलिंग का रोमांचक हिस्सा: अज्ञात का अनुमान लगाएँ
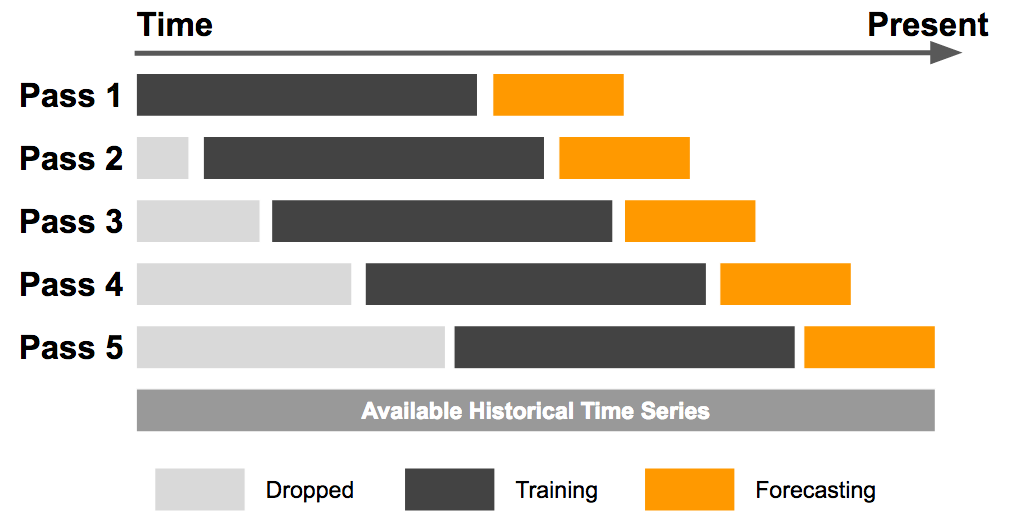
रोलिंग विंडो फोरकास्ट: समय आगे बढ़ते ही बार-बार मॉडल फिट करें और फोरकास्ट चलाएँ
एक्सपैंडिंग विंडो फोरकास्ट
नए डेटा पॉइंट लगातार सेम्पल में जोड़ें
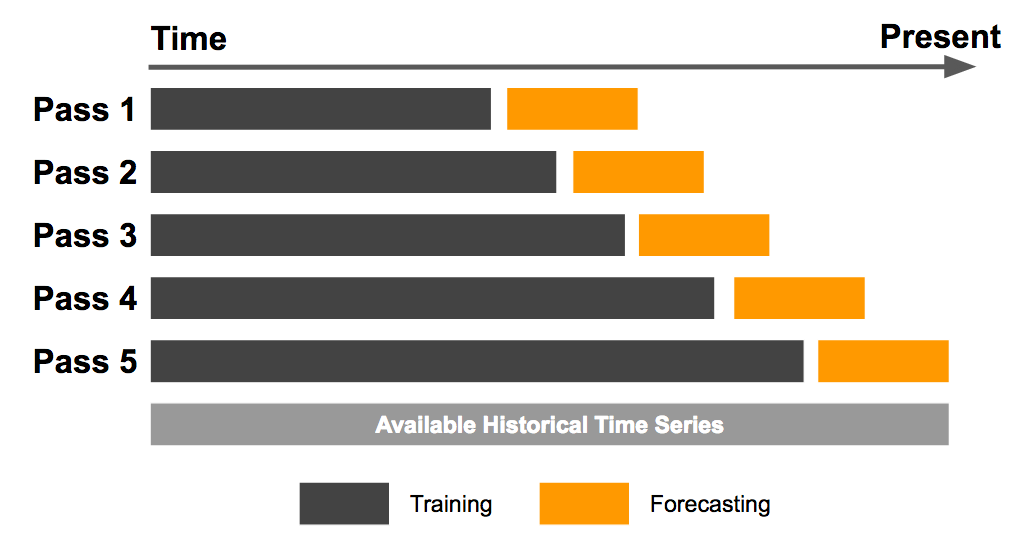
फिक्स्ड रोलिंग विंडो फोरकास्ट
नए डेटा पॉइंट जोड़ते हैं, जबकि पुराने सेम्पल से हटाते हैं
विंडो साइज़ कैसे तय करें
आमतौर पर केस-बाय-केस तय होता है
बहुत बड़ी विंडो: पुराना डेटा शामिल होगा, वैरिएंस बढ़ सकता है
बहुत छोटी विंडो: प्रासंगिक डेटा छूट सकता है, बायस बढ़ सकता है
सर्वोत्तम विंडो साइज़: बायस-वैरिएंस बैलेंस का ट्रेड-ऑफ