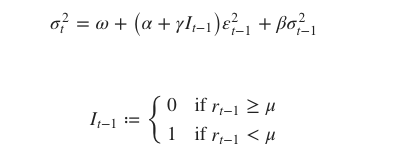असममित शॉक्स के लिए वोलैटिलिटी मॉडल्स

Python में GARCH मॉडल

Chelsea Yang

Data Science Instructor

वित्तीय डेटा में असममित शॉक्स

न्यूज़ इम्पैक्ट कर्व:
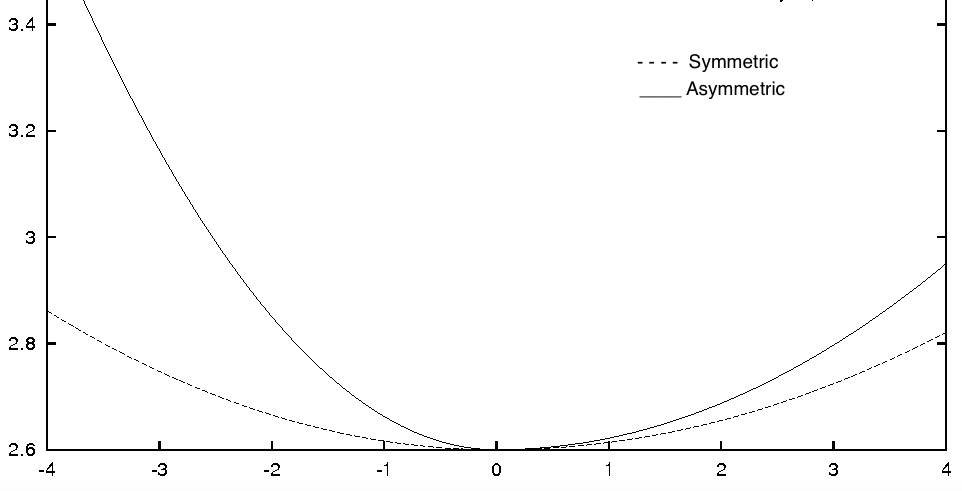
न्यूज़ इम्पैक्ट कर्व

Python में GARCH मॉडल

लेवरेज प्रभाव

  • Debt-equity Ratio = Debt $/$ Equity

  • स्टॉक प्राइस गिरता है, debt-equity ratio बढ़ता है

  • जोखिम बढ़ता है!

कर्ज़ का बोझ

Python में GARCH मॉडल

GJR-GARCH

GJP-GARCH सूत्र

Python में GARCH मॉडल

Python में GJR-GARCH

arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
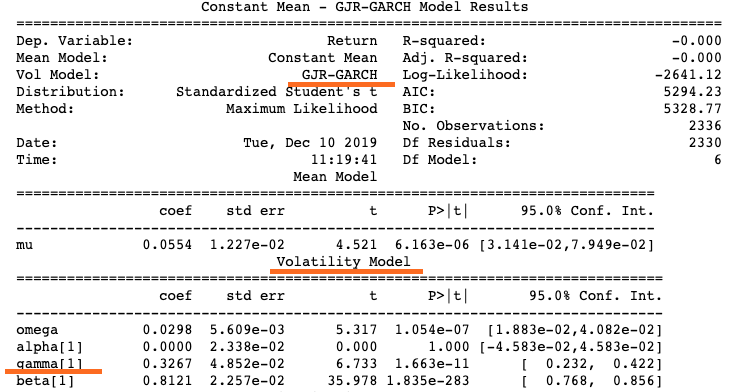
GJR-GARCH मॉडल फिटिंग सारांश

Python में GARCH मॉडल

EGARCH

  • असममित शॉक्स को मॉडल करने का लोकप्रिय विकल्प

  • Exponential GARCH

  • GJR-GARCH की तरह शॉक्स की असमmetry मॉडल करने को एक conditional घटक जोड़ें

  • alpha, beta पर non-negative constraints नहीं, इसलिए तेज चलता है

Python में GARCH मॉडल

Python में EGARCH

arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
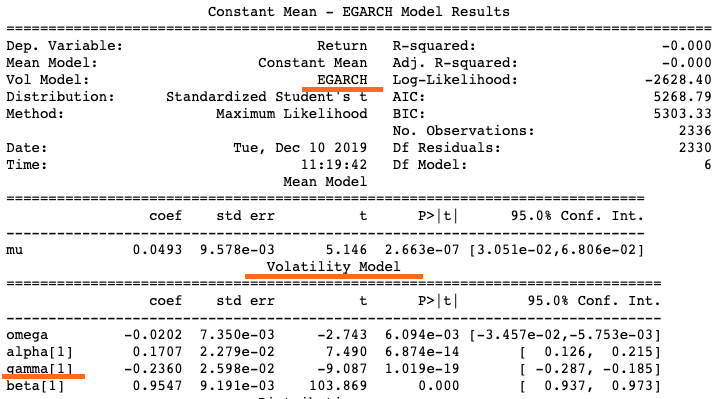
EGARCH मॉडल फिटिंग सारांश

Python में GARCH मॉडल

कौन सा मॉडल उपयोग करें

GJR-GARCH या EGARCH?

कौन सा मॉडल बेहतर है, यह डेटा पर निर्भर करता है
कौन सा चुनें

Python में GARCH मॉडल

अभ्यास करते हैं!

Python में GARCH मॉडल

Preparing Video For Download...