उत्तलता को प्रभावित करने वाले कारक

Python में बॉन्ड वैल्यूएशन और एनालिसिस

Joshua Mayhew

Options Trader

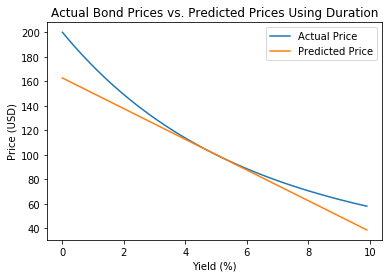
उत्तलता एक लाभ है

  • यील्ड घटने पर बॉन्ड कीमतें ज्यादा बढ़ती हैं, यील्ड बढ़ने पर कम गिरती हैं

Python में बॉन्ड वैल्यूएशन और एनालिसिस

उत्तलता की जाँच

  • दो बॉन्ड की उत्तलता को सीधे तुलना करें
  • किसी कारक के विरुद्ध उत्तलता का ग्राफ प्लॉट करें
  • मूल्य/यील्ड संबंध की वक्रता सीधे जाँचें
Python में बॉन्ड वैल्यूएशन और एनालिसिस

कूपन बनाम उत्तलता

  • 10-वर्षीय बॉन्ड, 5% यील्ड: पहला बिना कूपन, दूसरा 10% कूपन
price_1 = -npf.pv(rate=0.05, nper=10, pmt=0, fv=100)

price_up_1 = -npf.pv(rate=0.06, nper=10, pmt=0, fv=100)
price_down_1 = -npf.pv(rate=0.04, nper=10, pmt=0, fv=100)
convexity_1 = (price_down_1 + price_up_1 - 2 * price_1) / (price_1 * 0.01 ** 2)
price_2 = -npf.pv(rate=0.05, nper=10, pmt=10, fv=100)
price_up_2 = -npf.pv(rate=0.06, nper=10, pmt=10, fv=100)
price_down_2 = -npf.pv(rate=0.04, nper=10, pmt=10, fv=100)
convexity_2 = (price_down_2 + price_up_2 - 2 * price_2) / (price_2 * 0.01 ** 2)
print("Low Coupon Bond Convexity: ", convexity_1)
print("High Coupon Bond Convexity: ", convexity_2)
Low Coupon Bond Convexity:  99.89
High Coupon Bond Convexity:  64.09
Python में बॉन्ड वैल्यूएशन और एनालिसिस

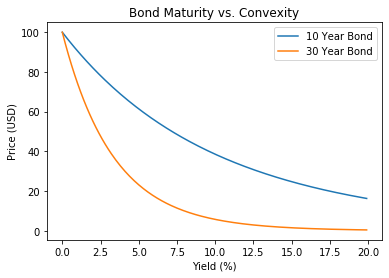
परिपक्वता बनाम उत्तलता

bond_yields = np.arange(0, 20, 0.1)
bond = pd.DataFrame(bond_yields, columns=['yield'])
bond['price_10y'] = -npf.pv(rate=bond['yield'] / 100, 
    nper=10, pmt=0, fv=100)
bond['price_30y'] = -npf.pv(rate=bond['yield'] / 100, 
    nper=30, pmt=0, fv=100)
plt.plot(bond['yield'], bond['price_10y'])
plt.plot(bond['yield'], bond['price_30y'])
plt.xlabel('Yield (%)')
plt.ylabel('Price (USD)')
plt.title('Bond Maturity vs. Convexity')
plt.legend(["10 Year Bond", "30 Year Bond"])
plt.show()

Python में बॉन्ड वैल्यूएशन और एनालिसिस

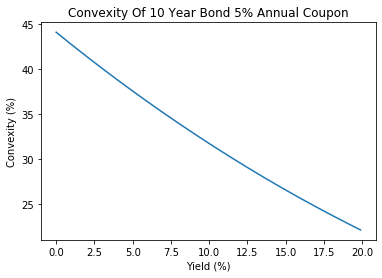
यील्ड बनाम उत्तलता

bond_yields = np.arange(0, 20, 0.1)
bond = pd.DataFrame(bond_yields, columns=['bond_yield'])

bond['price'] = -npf.pv(rate=bond['bond_yield'] / 100, nper=10, pmt=5, fv=100)
bond['price_up'] = -npf.pv(rate=bond['bond_yield'] / 100 
    + 0.01, nper=10, pmt=5, fv=100)
bond['price_down'] = -npf.pv(rate=bond['bond_yield'] / 100 
    - 0.01, nper=10, pmt=5, fv=100)
bond['convexity'] = (bond['price_down'] + bond['price_up'] 
- 2 * bond['price']) / (bond['price'] * 0.01 ** 2)
plt.plot(bond['bond_yield'], bond['convexity'])
plt.xlabel('Yield (%)')
plt.ylabel('Convexity (%)')
plt.title("10-वर्षीय बॉन्ड, 5% वार्षिक कूपन की उत्तलता")
plt.show()

Python में बॉन्ड वैल्यूएशन और एनालिसिस

सारांश

  • पॉजिटिव उत्तलता एक लाभ है:
    • यील्ड बढ़े तो कम घाटा, यील्ड घटे तो ज्यादा लाभ


  • उत्तलता बढ़ती है जब बॉन्ड में हो:
    • अधिक परिपक्वता
    • कम कूपन
    • कम यील्ड
Python में बॉन्ड वैल्यूएशन और एनालिसिस

अभ्यास करते हैं!

Python में बॉन्ड वैल्यूएशन और एनालिसिस

Preparing Video For Download...