Python में बॉन्ड वैल्यूएशन और एनालिसिस
Joshua Mayhew
Options Trader
3 साल का बॉन्ड लें, 3% वार्षिक कूपन, USD 100 फेस वैल्यू, और 4% यील्ड:
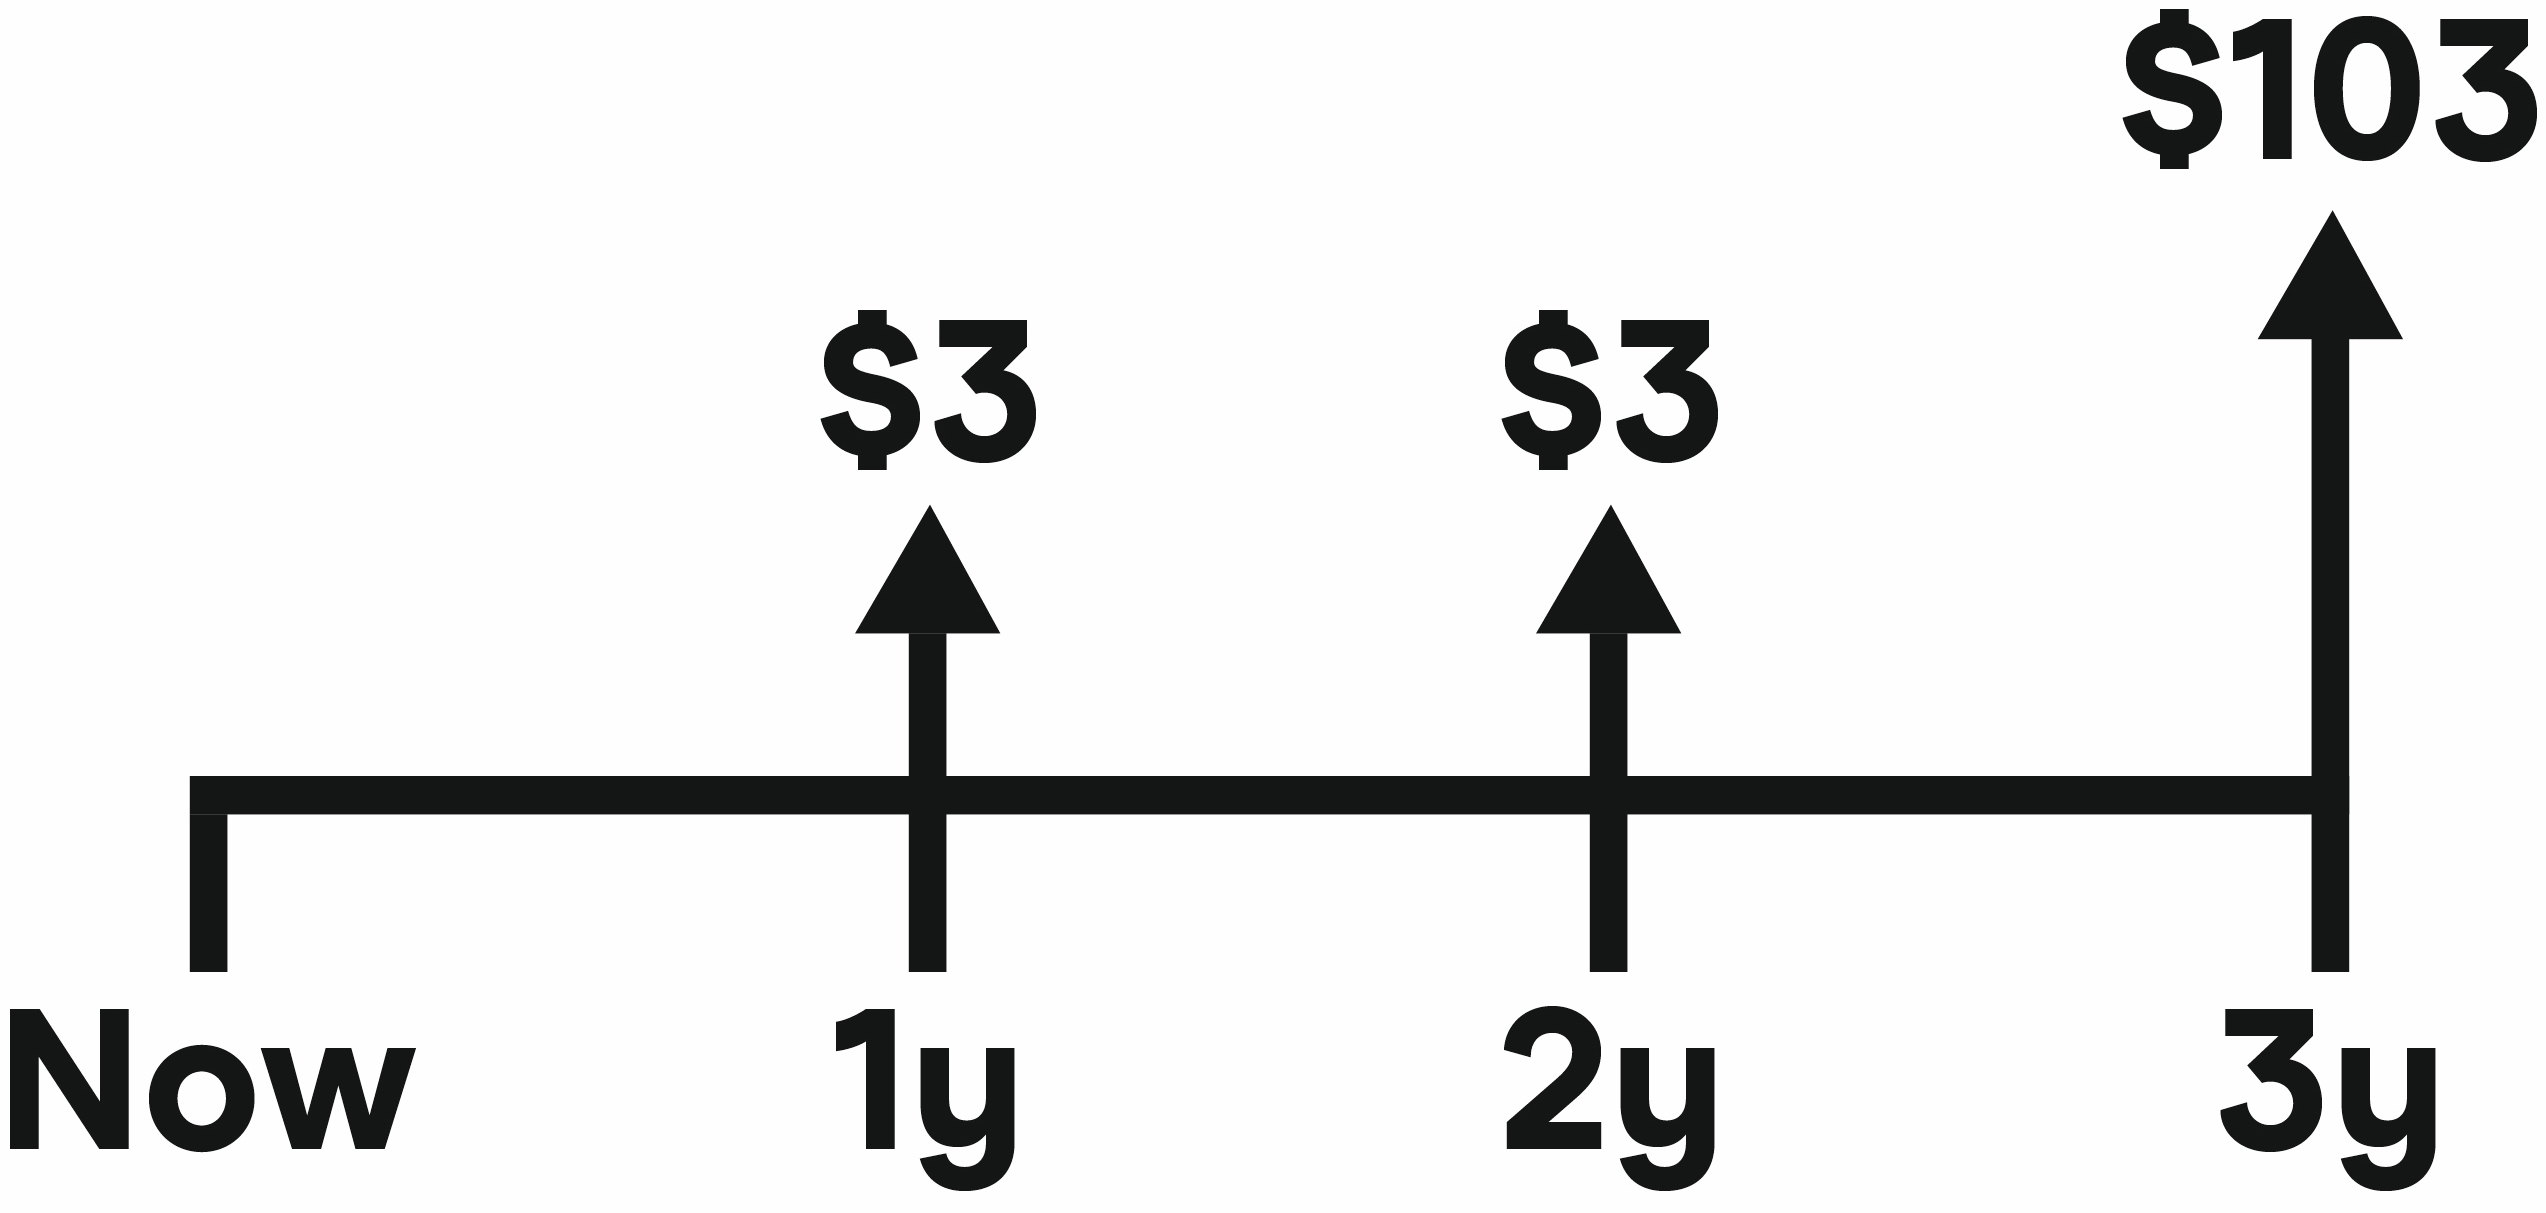
WARNING: कूपन फिक्स्ड है और बदलता नहीं है!
हम बॉन्ड को कई ज़ीरो कूपन बॉन्ड्स में बाँटते हैं और उनकी कीमत लगाते हैं:
3 साल का बॉन्ड, 3% वार्षिक कूपन, USD 100 फेस वैल्यू, और 4% यील्ड
पहले वाले कंपाउंड इंटरेस्ट फॉर्मूला का उपयोग:
$ \text{1yr ZCB Price: } \frac{3}{(1 + 0.04)^1} = 2.88$
$ \text{2yr ZCB Price: } \ \frac{3}{(1 + 0.04)^2} = 2.77$
$ \text{3yr ZCB Price: } \ \frac{103}{(1 + 0.04)^3} = 91.57$
$\text{Coupon Bond Price: } 2.88 + 2.77 + 91.57 = 97.22$
सामान्य रूप से, कूपन बॉन्ड की कीमत का फॉर्मूला:
$ Price = PV = \frac{C}{(1 + r)^1} + \frac{C}{(1 + r)^2} + ... +\frac{C}{(1 + r)^n} + \frac{P}{(1 + r)^n}$
$ = (\sum_{i=1}^n \frac{C}{(1 + r)^i}) + \frac{P}{(1 + r)^n}$
उसी 3 साल के बॉन्ड पर, 3% वार्षिक कूपन और 4% यील्ड टू मेच्योरिटी के साथ:
import numpy_financial as npf
-npf.pv(rate=0.04, nper=3, pmt=3, fv=100)
97.22
हम pmt को पॉज़िटिव रखते हैं।
साथ ही फंक्शन से पहले माइनस साइन लगाते हैं।
हम fv को 100 रखते हैं, 103 नहीं।
Python में बॉन्ड वैल्यूएशन और एनालिसिस