Стратегія середнього повернення

Фінансовий трейдинг у Python

Chelsea Yang

Data Science Instructor
Стратегія середнього повернення на основі RSI

Купуйте на страху, продавайте на жадібності


  • Стратегія середнього повернення на основі RSI:
    • Сигнал на шорт: RSI > 70
      • Імовірно, актив перекуплений, ціна може скоро розвернутися
    • Сигнал на лонг: RSI < 30
      • Імовірно, актив перепроданий, ціна може невдовзі зрости
Фінансовий трейдинг у Python

Розрахуйте індикатор

import talib
# Calculate the RSI
stock_rsi = talib.RSI(price_data['Close']).to_frame()
Фінансовий трейдинг у Python

Побудуйте сигнал

# Create the same DataFrame structure as RSI
signal = stock_rsi.copy()
signal[stock_rsi.isnull()] = 0

# Construct the signal signal[stock_rsi < 30] = 1
signal[stock_rsi > 70] = -1
signal[(stock_rsi <= 70) & (stock_rsi >= 30)] = 0
Фінансовий трейдинг у Python

Побудуйте графік сигналу

# Plot the RSI
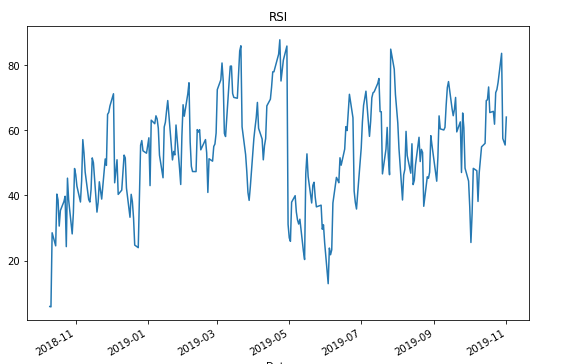
stock_rsi.plot()
plt.title('RSI')

Графік RSI

# Merge data into one DataFrame
combined_df = bt.merge(signal, stock_data)
combined_df.columns = ['Signal', 'Price']
# Plot the signal with price

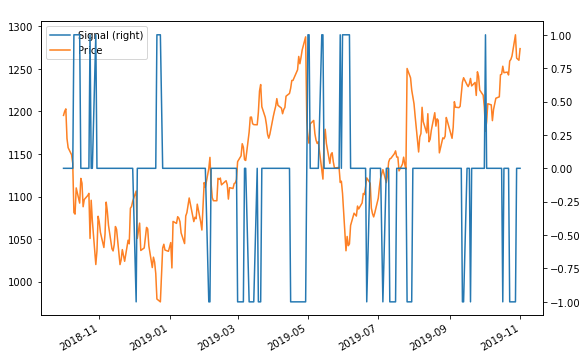
combined_df.plot(secondary_y = ['Signal'])

Графік сигналу на основі RSI

Фінансовий трейдинг у Python

Визначте стратегію з використанням сигналу

# Define the strategy
bt_strategy = bt.Strategy('RSI_MeanReversion', 
                          [bt.algos.WeighTarget(signal),
                           bt.algos.Rebalance()])
Фінансовий трейдинг у Python

Бектест стратегії на основі сигналу

# Create the backtest and run it
bt_backtest = bt.Backtest(bt_strategy, price_data)
bt_result = bt.run(bt_backtest)
Фінансовий трейдинг у Python

Відобразьте результат бектесту

# Plot the backtest result
bt_result.plot(title='Backtest result')
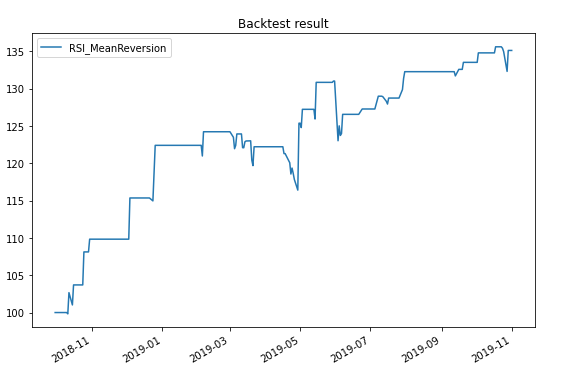
Результат бектесту середнього повернення RSI

Фінансовий трейдинг у Python

Давайте потренуємось!

Фінансовий трейдинг у Python

Preparing Video For Download...