Оптимізація стратегії та бенчмаркінг

Фінансовий трейдинг у Python

Chelsea Yang

Data Science Instructor

Як обрати значення вхідних параметрів?

  • Питання:

    • Який період SMA кращий для сигналу «Price > SMA»?
  • Рішення: оптимізація стратегії

    • Переберіть діапазон значень вхідних параметрів у бектесті й порівняйте результати
Фінансовий трейдинг у Python

Приклад оптимізації стратегії

def signal_strategy(ticker, period, name, start='2018-4-1', end='2020-11-1'):

# Get the data and calculate SMA price_data = bt.get(ticker, start=start, end=end) sma = price_data.rolling(period).mean()
# Define the signal-based strategy bt_strategy = bt.Strategy(name, [bt.algos.SelectWhere(price_data>sma), bt.algos.WeighEqually(), bt.algos.Rebalance()])
# Return the backtest return bt.Backtest(bt_strategy, price_data)
1 www.datacamp.com/courses/writing-functions-in-python
Фінансовий трейдинг у Python

Приклад оптимізації стратегії

ticker = 'aapl'
sma20 = signal_strategy(ticker, 
                        period=20, name='SMA20')
sma50 = signal_strategy(ticker, 
                        period=50, name='SMA50')
sma100 = signal_strategy(ticker, 
                        period=100, name='SMA100')

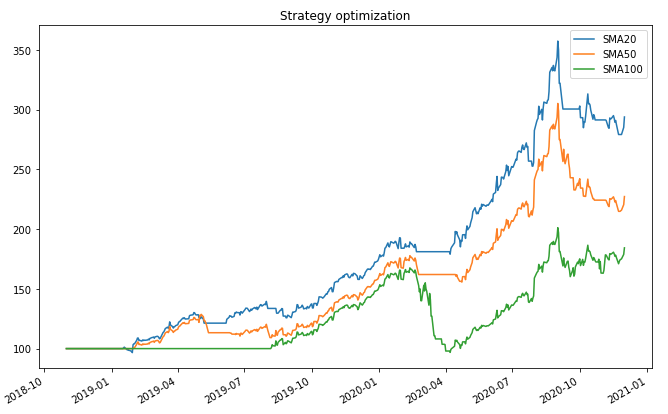
# Run backtests and compare results bt_results = bt.run(sma20, sma50, sma100) bt_results.plot(title='Strategy optimization')

Графік результатів оптимізації

Фінансовий трейдинг у Python

Що таке бенчмарк?

Стандарт або точка відліку, з якою можна порівнювати чи оцінювати стратегію.

  • Приклад:
    • Стратегія, що активно торгує за сигналами, може взяти пасивну «купити й тримати» як бенчмарк.
    • Індекс S&P 500 часто використовують як бенчмарк для акцій.
    • Казначейські облігації США застосовують для вимірювання ризиків і дохідності облігацій.
Фінансовий трейдинг у Python

Приклад бенчмаркінгу

def buy_and_hold(ticker, name, start='2018-11-1', end='2020-12-1'):

# Get the data price_data = bt.get(ticker, start=start_date, end=end_date)
# Define the benchmark strategy bt_strategy = bt.Strategy(name, [bt.algos.RunOnce(), bt.algos.SelectAll(), bt.algos.WeighEqually(), bt.algos.Rebalance()])
# Return the backtest return bt.Backtest(bt_strategy, price_data)
Фінансовий трейдинг у Python

Приклад бенчмаркінгу

benchmark = buy_and_hold(ticker, name='benchmark')

# Run all backtests and plot the resutls bt_results = bt.run(sma20, sma50, sma100, benchmark) bt_results.plot(title='Strategy benchmarking')
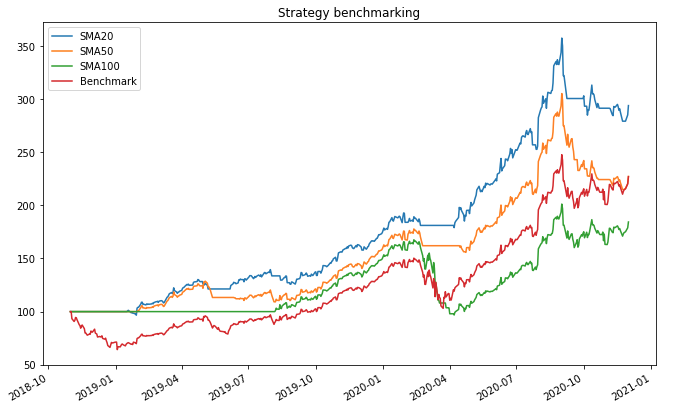
Результат бенчмаркінгу

Фінансовий трейдинг у Python

Давайте потренуємось!

Фінансовий трейдинг у Python

Preparing Video For Download...