Fallstudie: S&P500-prissimulering

Manipulera tidsseriedata i Python

Stefan Jansen

Founder & Lead Data Scientist at Applied Artificial Intelligence

Slumpvandringar och simuleringar

  • Dagliga aktieavkastningar är svåra att förutsäga
  • Modeller antar ofta att de är slumpmässiga
  • Numpy kan generera slumptal
  • Från slumpmässiga avkastningar till priser: använd .cumprod()
  • Två exempel:
    • Generera slumpmässiga avkastningar
    • Slumpmässigt valda faktiska S&P500-avkastningar
Manipulera tidsseriedata i Python

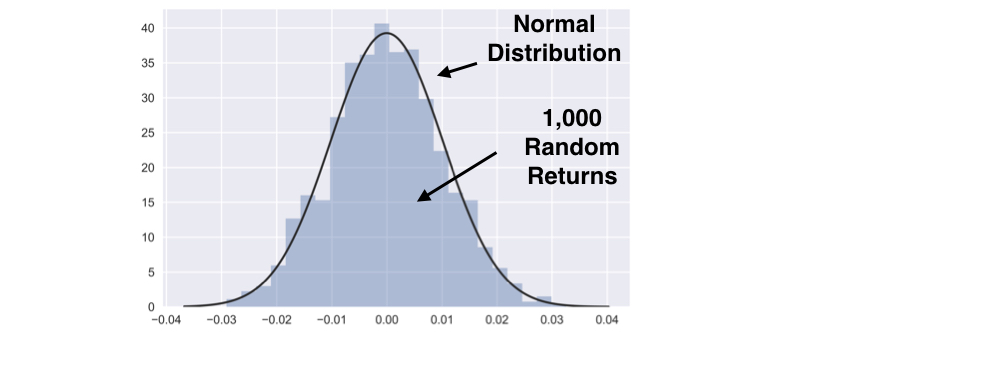
Generera slumptal

from numpy.random import normal, seed

from scipy.stats import norm
seed(42)
random_returns = normal(loc=0, scale=0.01, size=1000)
sns.distplot(random_returns, fit=norm, kde=False)
ch3_3_v2 - Case Study - SP500 Simulation.011.png

Manipulera tidsseriedata i Python

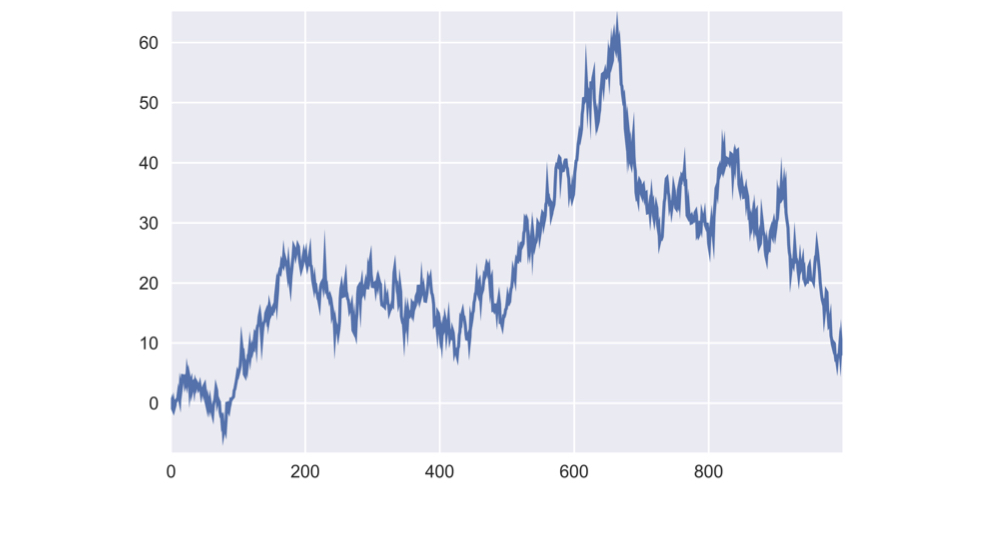
Skapa en slumpmässig prisutveckling

return_series = pd.Series(random_returns)

random_prices = return_series.add(1).cumprod().sub(1)
random_prices.mul(100).plot()

ch3_3_v2 - Case Study - SP500 Simulation.013.png

Manipulera tidsseriedata i Python

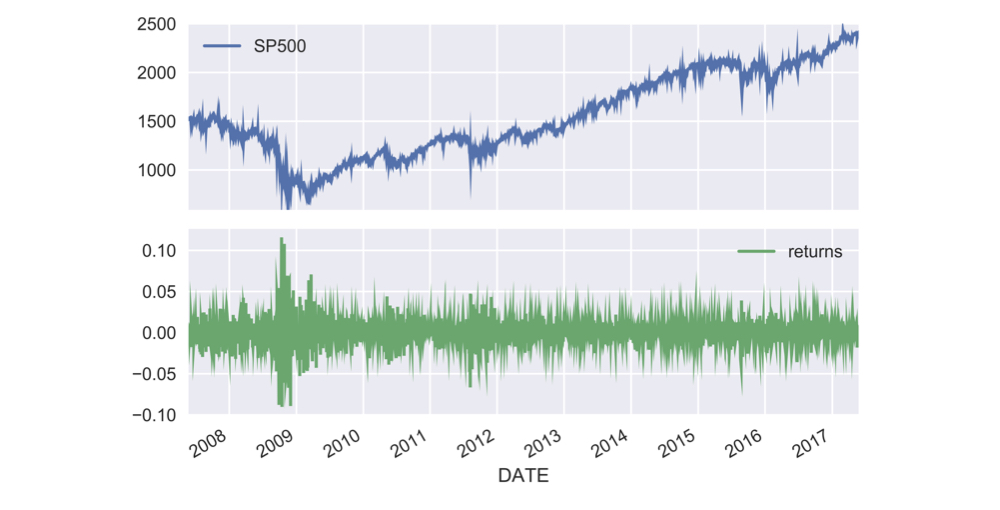
S&P 500-priser och avkastningar

data = pd.read_csv('sp500.csv', parse_dates=['date'], index_col='date')

data['returns'] = data.SP500.pct_change()
data.plot(subplots=True)

ch3_3_v2 - Case Study - SP500 Simulation.015.png

Manipulera tidsseriedata i Python

S&P 500-avkastningarnas fördelning

sns.distplot(data.returns.dropna().mul(100), fit=norm)
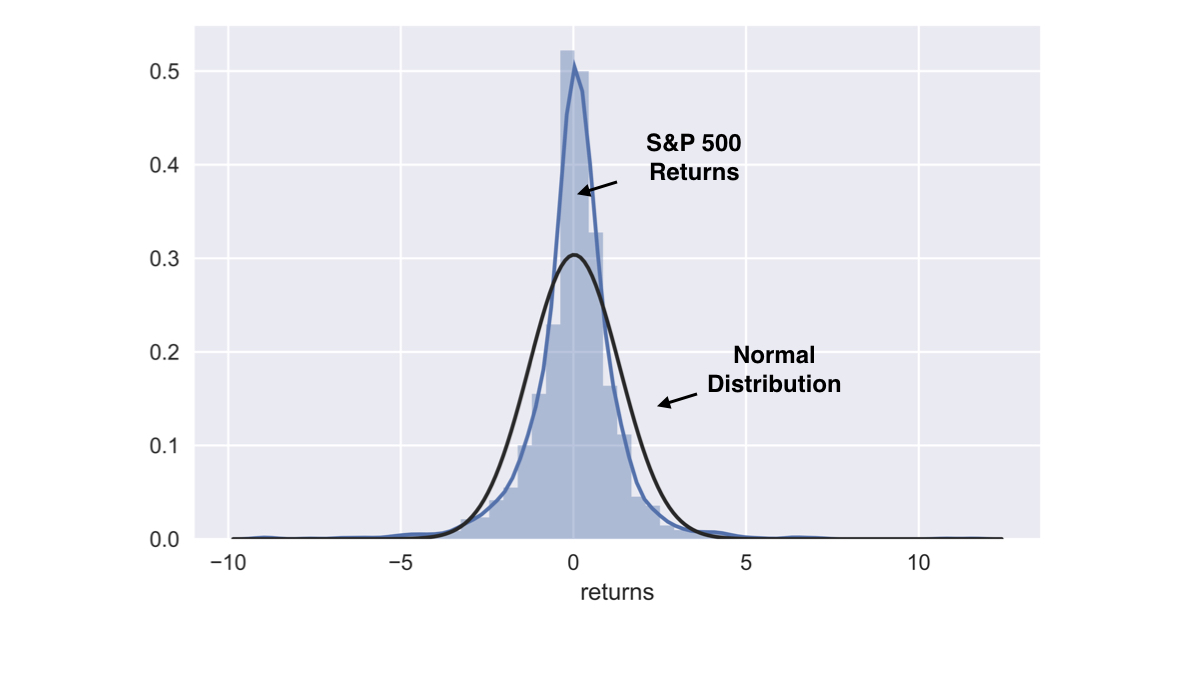
ch3_3_v2 - Case Study - SP500 Simulation.017.png

Manipulera tidsseriedata i Python

Generera slumpmässiga S&P 500-avkastningar

from numpy.random import choice

sample = data.returns.dropna()
n_obs = data.returns.count()
random_walk = choice(sample, size=n_obs)
random_walk = pd.Series(random_walk, index=sample.index)
random_walk.head()
DATE
2007-05-29   -0.008357
2007-05-30    0.003702
2007-05-31   -0.013990
2007-06-01    0.008096
2007-06-04    0.013120
Manipulera tidsseriedata i Python

Slumpmässiga S&P 500-priser (1)

start = data.SP500.first('D')
DATE
2007-05-25    1515.73
Name: SP500, dtype: float64
sp500_random = start.append(random_walk.add(1))

sp500_random.head())
DATE
2007-05-25    1515.730000
2007-05-29       0.998290
2007-05-30       0.995190
2007-05-31       0.997787
2007-06-01       0.983853
dtype: float64
Manipulera tidsseriedata i Python

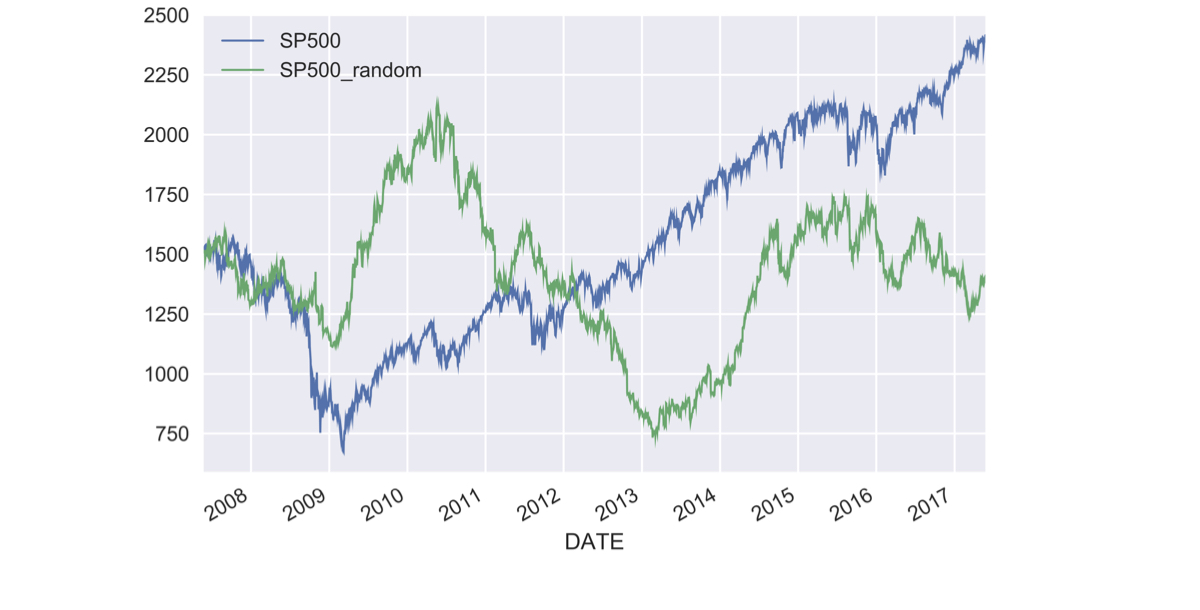
Slumpmässiga S&P 500-priser (2)

data['SP500_random'] = sp500_random.cumprod()

data[['SP500', 'SP500_random']].plot()

ch3_3_v2 - Case Study - SP500 Simulation.023.png

Manipulera tidsseriedata i Python

Nu kör vi en övning!

Manipulera tidsseriedata i Python

Preparing Video For Download...