Expanderande fönsterfunktioner med pandas

Manipulera tidsseriedata i Python

Stefan Jansen

Founder & Lead Data Scientist at Applied Artificial Intelligence

Expanderande fönster i pandas

  • Från rullande till expanderande fönster
  • Beräkna mätvärden för perioder fram till aktuellt datum
  • Ny tidsserie speglar alla historiska värden
  • Användbart för löpande avkastning, löpande min/max
  • Två alternativ i pandas:
    • .expanding() – precis som .rolling()
    • .cumsum(), .cumprod(), cummin()/max()
Manipulera tidsseriedata i Python

Grundidén

df = pd.DataFrame({'data': range(5)})

df['expanding sum'] = df.data.expanding().sum()
df['cumulative sum'] = df.data.cumsum()
df
   data  expanding sum  cumulative sum
0     0            0.0               0
1     1            1.0               1
2     2            3.0               3
3     3            6.0               6
4     4           10.0              10
Manipulera tidsseriedata i Python

Hämta data för S&P 500

data = pd.read_csv('sp500.csv', parse_dates=['date'], index_col='date')
DatetimeIndex: 2519 entries, 2007-05-24 to 2017-05-24
Data columns (total 1 columns):
SP500    2519 non-null float64
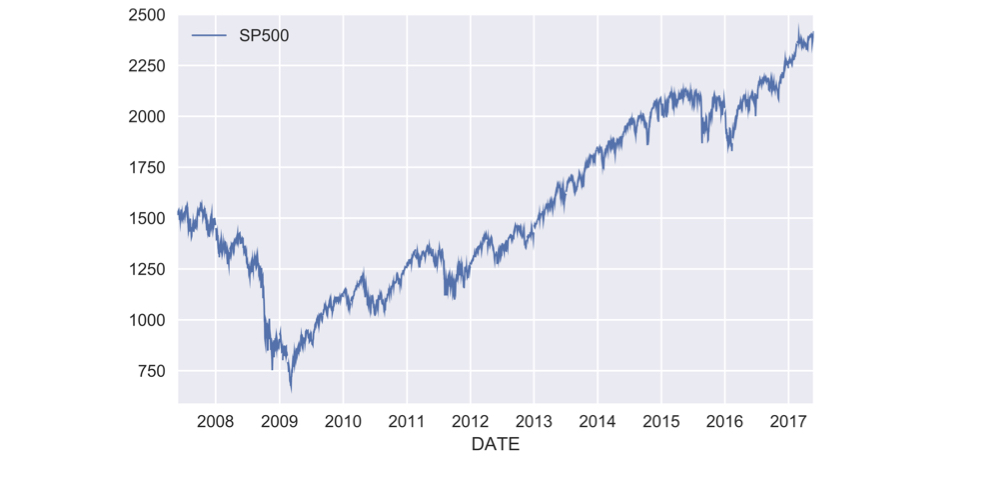
ch3_2_v2 - Expanding Window Functions with Pandas.013.png

Manipulera tidsseriedata i Python

Beräkna löpande avkastning

  • Enkelperiodavkastning $r_t$: aktuellt pris dividerat med föregående pris minus 1:

    $$r_t = \frac{P_t}{P_{t-1}} - 1$$

    • Fleperiodsavkastning: produkten av $(1 + r_t)$ för alla perioder minus 1:

    $$R_T = (1 + r_1)(1 + r_2)...(1 + r_T) - 1$$

    • För periodsavkastning: .pct_change()
    • För grundläggande matematik: .add(), .sub(), .mul(), .div()
    • För kumulativ produkt: .cumprod()
Manipulera tidsseriedata i Python

Löpande avkastning i praktiken

pr = data.SP500.pct_change() # period return

pr_plus_one = pr.add(1)
cumulative_return = pr_plus_one.cumprod().sub(1)
cumulative_return.mul(100).plot()

ch3_2_v2 - Expanding Window Functions with Pandas.021.png

Manipulera tidsseriedata i Python

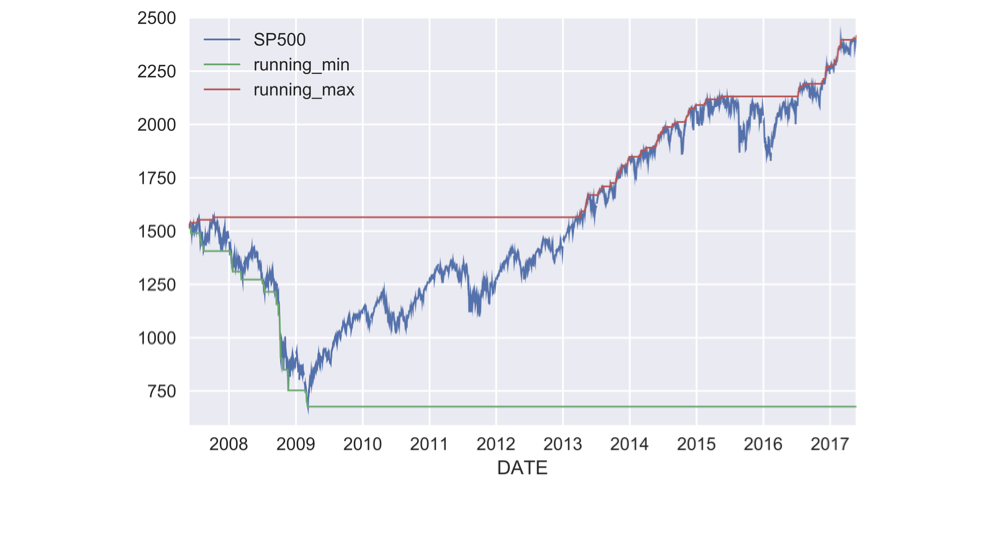
Beräkna löpande min & max

data['running_min'] = data.SP500.expanding().min()

data['running_max'] = data.SP500.expanding().max()
data.plot()

ch3_2_v2 - Expanding Window Functions with Pandas.023.png

Manipulera tidsseriedata i Python

Rullande årsavkastning

def multi_period_return(period_returns):
    return np.prod(period_returns + 1) - 1

pr = data.SP500.pct_change() # period return
r = pr.rolling('360D').apply(multi_period_return)
data['Rolling 1yr Return'] = r.mul(100)
data.plot(subplots=True)
Manipulera tidsseriedata i Python

Rullande årsavkastning

data['Rolling 1yr Return'] = r.mul(100)

data.plot(subplots=True)

ch3_2_v2 - Expanding Window Functions with Pandas.027.png

Manipulera tidsseriedata i Python

Nu kör vi en övning!

Manipulera tidsseriedata i Python

Preparing Video For Download...