Autokorrelation

Tidsserieanalys i Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

Vad är autokorrelation?

  • En tidsseries korrelation med en fördröjd kopia av sig själv
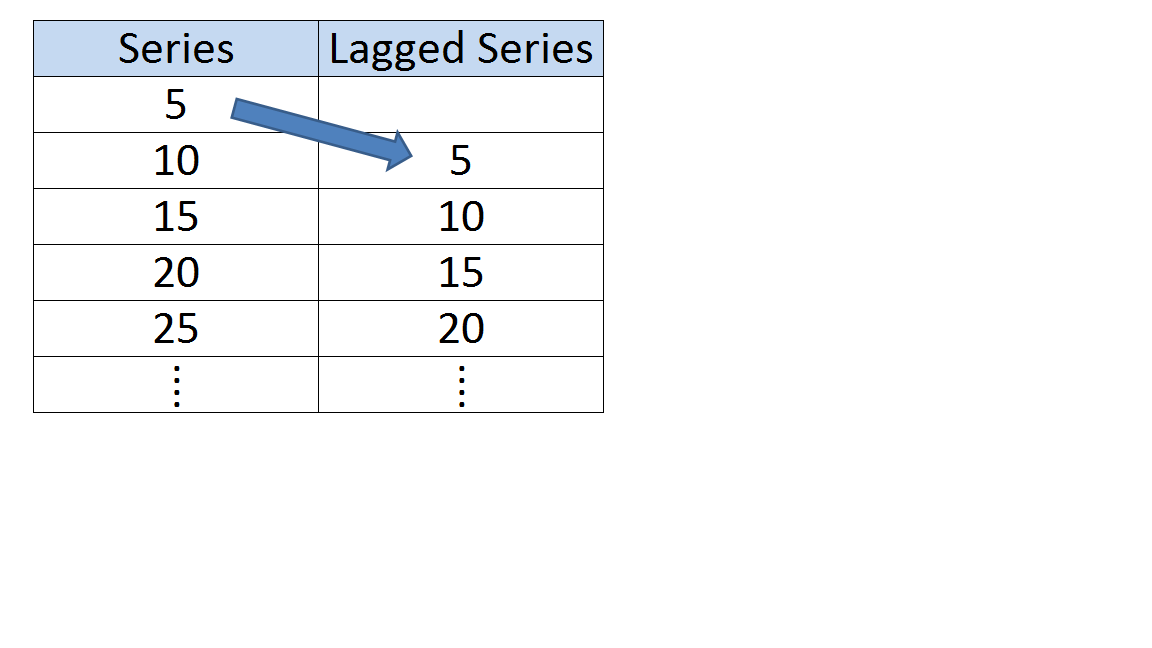
  • Kallas även seriekorrelation
  • Autokorrelation med en lags fördröjning
Tidsserieanalys i Python

Tolkning av autokorrelation

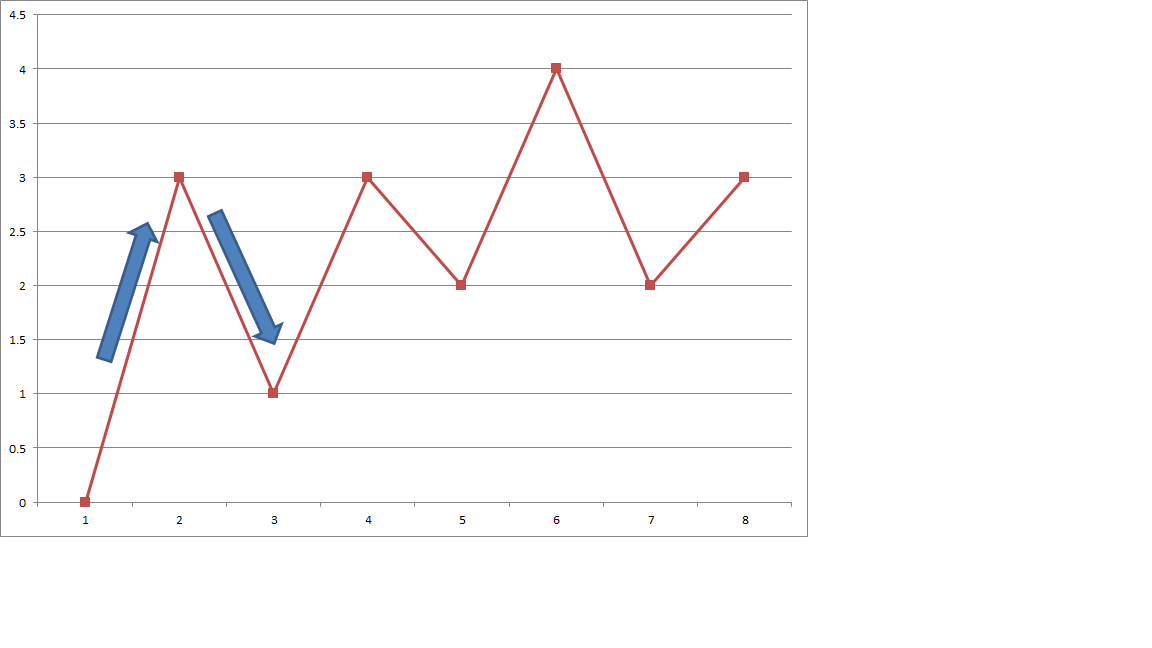
  • Medelvärdesåtergång – Negativ autokorrelation
Tidsserieanalys i Python

Tolkning av autokorrelation

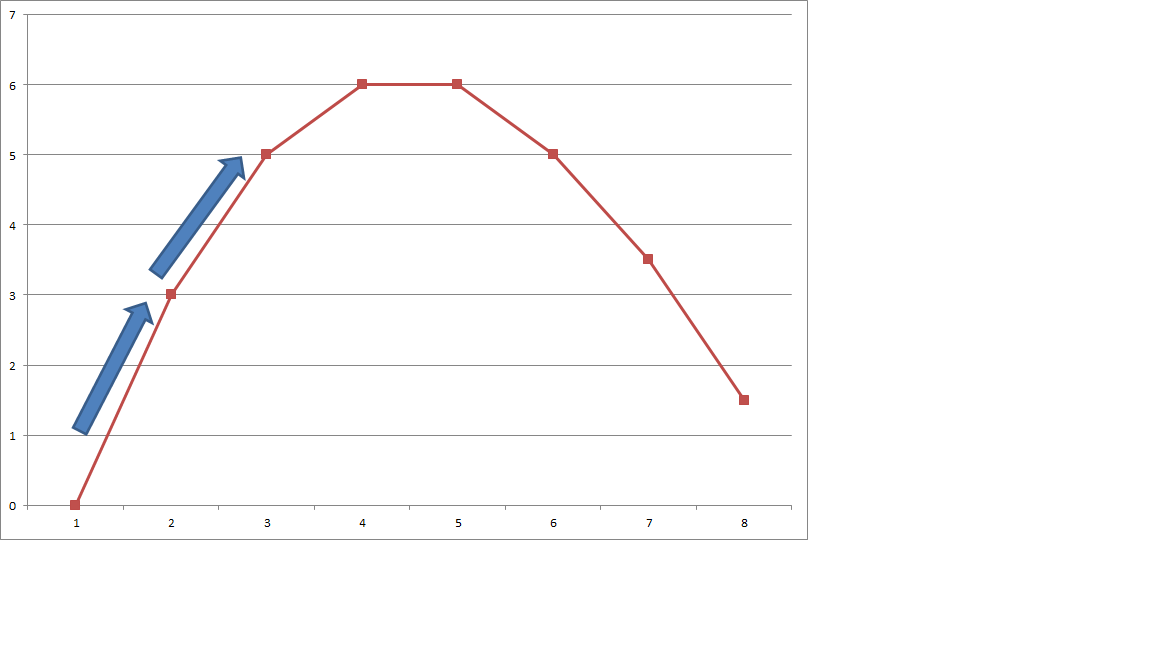
  • Momentum, eller trenföljning – Positiv autokorrelation
Tidsserieanalys i Python

Handlare använder autokorrelation för att tjäna pengar

  • Enskilda aktier
    • Har historiskt sett negativ autokorrelation
    • Mäts över korta tidshorisonter (dagar)
    • Handelsstrategi: Köp förlorare och sälj vinnare
  • Råvaror och valutor
    • Har historiskt sett positiv autokorrelation
    • Mäts över längre tidshorisonter (månader)
    • Handelsstrategi: Köp vinnare och sälj förlorare
Tidsserieanalys i Python

Exempel på positiv autokorrelation: växelkurser

  • Använder dagliga $\yen$/$ växelkurser i DataFrame df från FRED
  • Konvertera index till datetime
# Convert index to datetime
df.index = pd.to_datetime(df.index)

# Downsample from daily to monthly data df = df.resample(rule='M').last()
# Compute returns from prices df['Return'] = df['Price'].pct_change()
# Compute autocorrelation autocorrelation = df['Return'].autocorr() print("The autocorrelation is: ",autocorrelation)
The autocorrelation is: 0.0567
Tidsserieanalys i Python

Nu kör vi en övning!

Tidsserieanalys i Python

Preparing Video For Download...