Beskriv modellen

Tidsserieanalys i Python

Rob Reider

Adjunct Professor, NYU-Courant Consultant, Quantopian

Matematisk beskrivning av MA(1)-modellen

$\large \quad \quad \quad \quad R_t \ = \ \ \mu \ \ + \ \ \epsilon_t \ + \ \ \theta \ \epsilon_{t-1} $

  • Eftersom det bara finns ett fördröjt fel på höger sida kallas detta:
    • MA-modell av ordning 1, eller
    • MA(1)-modell
  • MA-parametern är $\large \theta$
  • Stationär för alla värden på $\theta$
Tidsserieanalys i Python

Tolkning av MA(1)-parametern

$\large \quad \quad \quad \quad R_t \ \ = \ \ \mu \ \ + \ \ \epsilon_t\ + \ \ \theta \ \epsilon_{t-1} $

  • Negativt $\large \theta$: Mean reversion under en period
  • Positivt $\large \theta$: Momentum under en period
  • Obs: Autokorrelationen för en period är $\large \theta/(1+\theta^2)$, inte $\large \theta$
Tidsserieanalys i Python

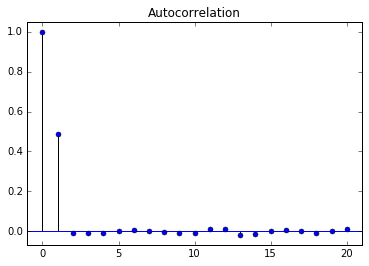
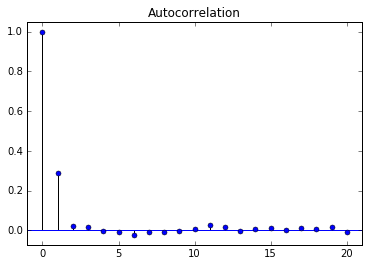
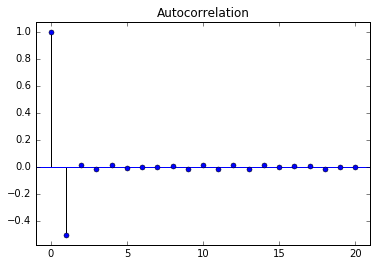
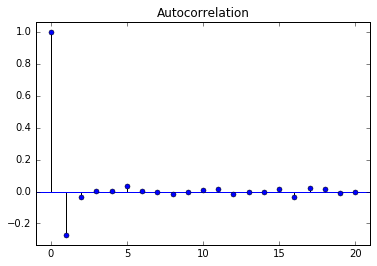
Jämförelse av autokorrelationsfunktioner för MA(1)

  • $\large \theta=0.9$

  • $\large \theta=0.5$

  • $\large \theta=-0.9$

  • $\large \theta=-0.5$

Tidsserieanalys i Python

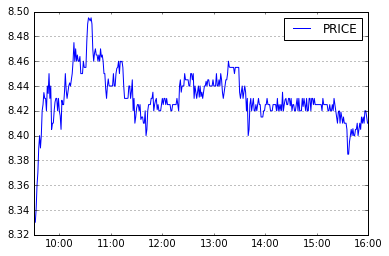
Exempel på MA(1)-process: Intradagsavkastning för aktier
Tidsserieanalys i Python

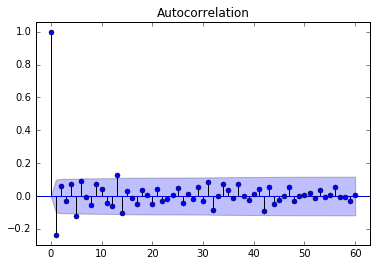
Autokorrelationsfunktion för intradagsavkastning
Tidsserieanalys i Python

MA-modeller av högre ordning

  • MA(1)

$\large \quad \quad R_t = \mu + \epsilon_t - \theta_1 \ \epsilon_{t-1}$

  • MA(2)

$\large \quad \quad R_t = \mu + \epsilon_t - \theta_1 \ \epsilon_{t-1} - \theta_2 \ \epsilon_{t-2}$

  • MA(3)

$\large \quad \quad R_t = \mu + \epsilon_t - \theta_1 \ \epsilon_{t-1} - \theta_2 \ \epsilon_{t-2} - \theta_3 \ \epsilon_{t-3}$

  • ...
Tidsserieanalys i Python

Simulera en MA-process

from statsmodels.tsa.arima_process import ArmaProcess
ar = np.array([1])
ma = np.array([1, 0.5])
AR_object = ArmaProcess(ar, ma)
simulated_data = AR_object.generate_sample(nsample=1000)
plt.plot(simulated_data)
Tidsserieanalys i Python

Nu kör vi en övning!

Tidsserieanalys i Python

Preparing Video For Download...