Tidsserieanalys i R
David S. Matteson
Associate Professor at Cornell University
Den autoregressiva (AR) rekursionen:
$Today = Constant + Slope * Yesterday + Noise $
Medelvärdescentrerad version:
$(Today - Mean) = $
$ Slope*(Yesterday - Mean) + Noise $
$$(Today - Mean) = $$
$$Slope * (Yesterday - Mean) + Noise$$
Mer formellt: $$ Y_t - \mu = \phi (Y_{t-1} - \mu ) + \epsilon_t$$ där $ \epsilon_t$ är vitt brus med medelvärde noll (WN).
$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t$$
Då är $Y_t$ vitt brus: $(\mu, \sigma _{\epsilon}^2)$
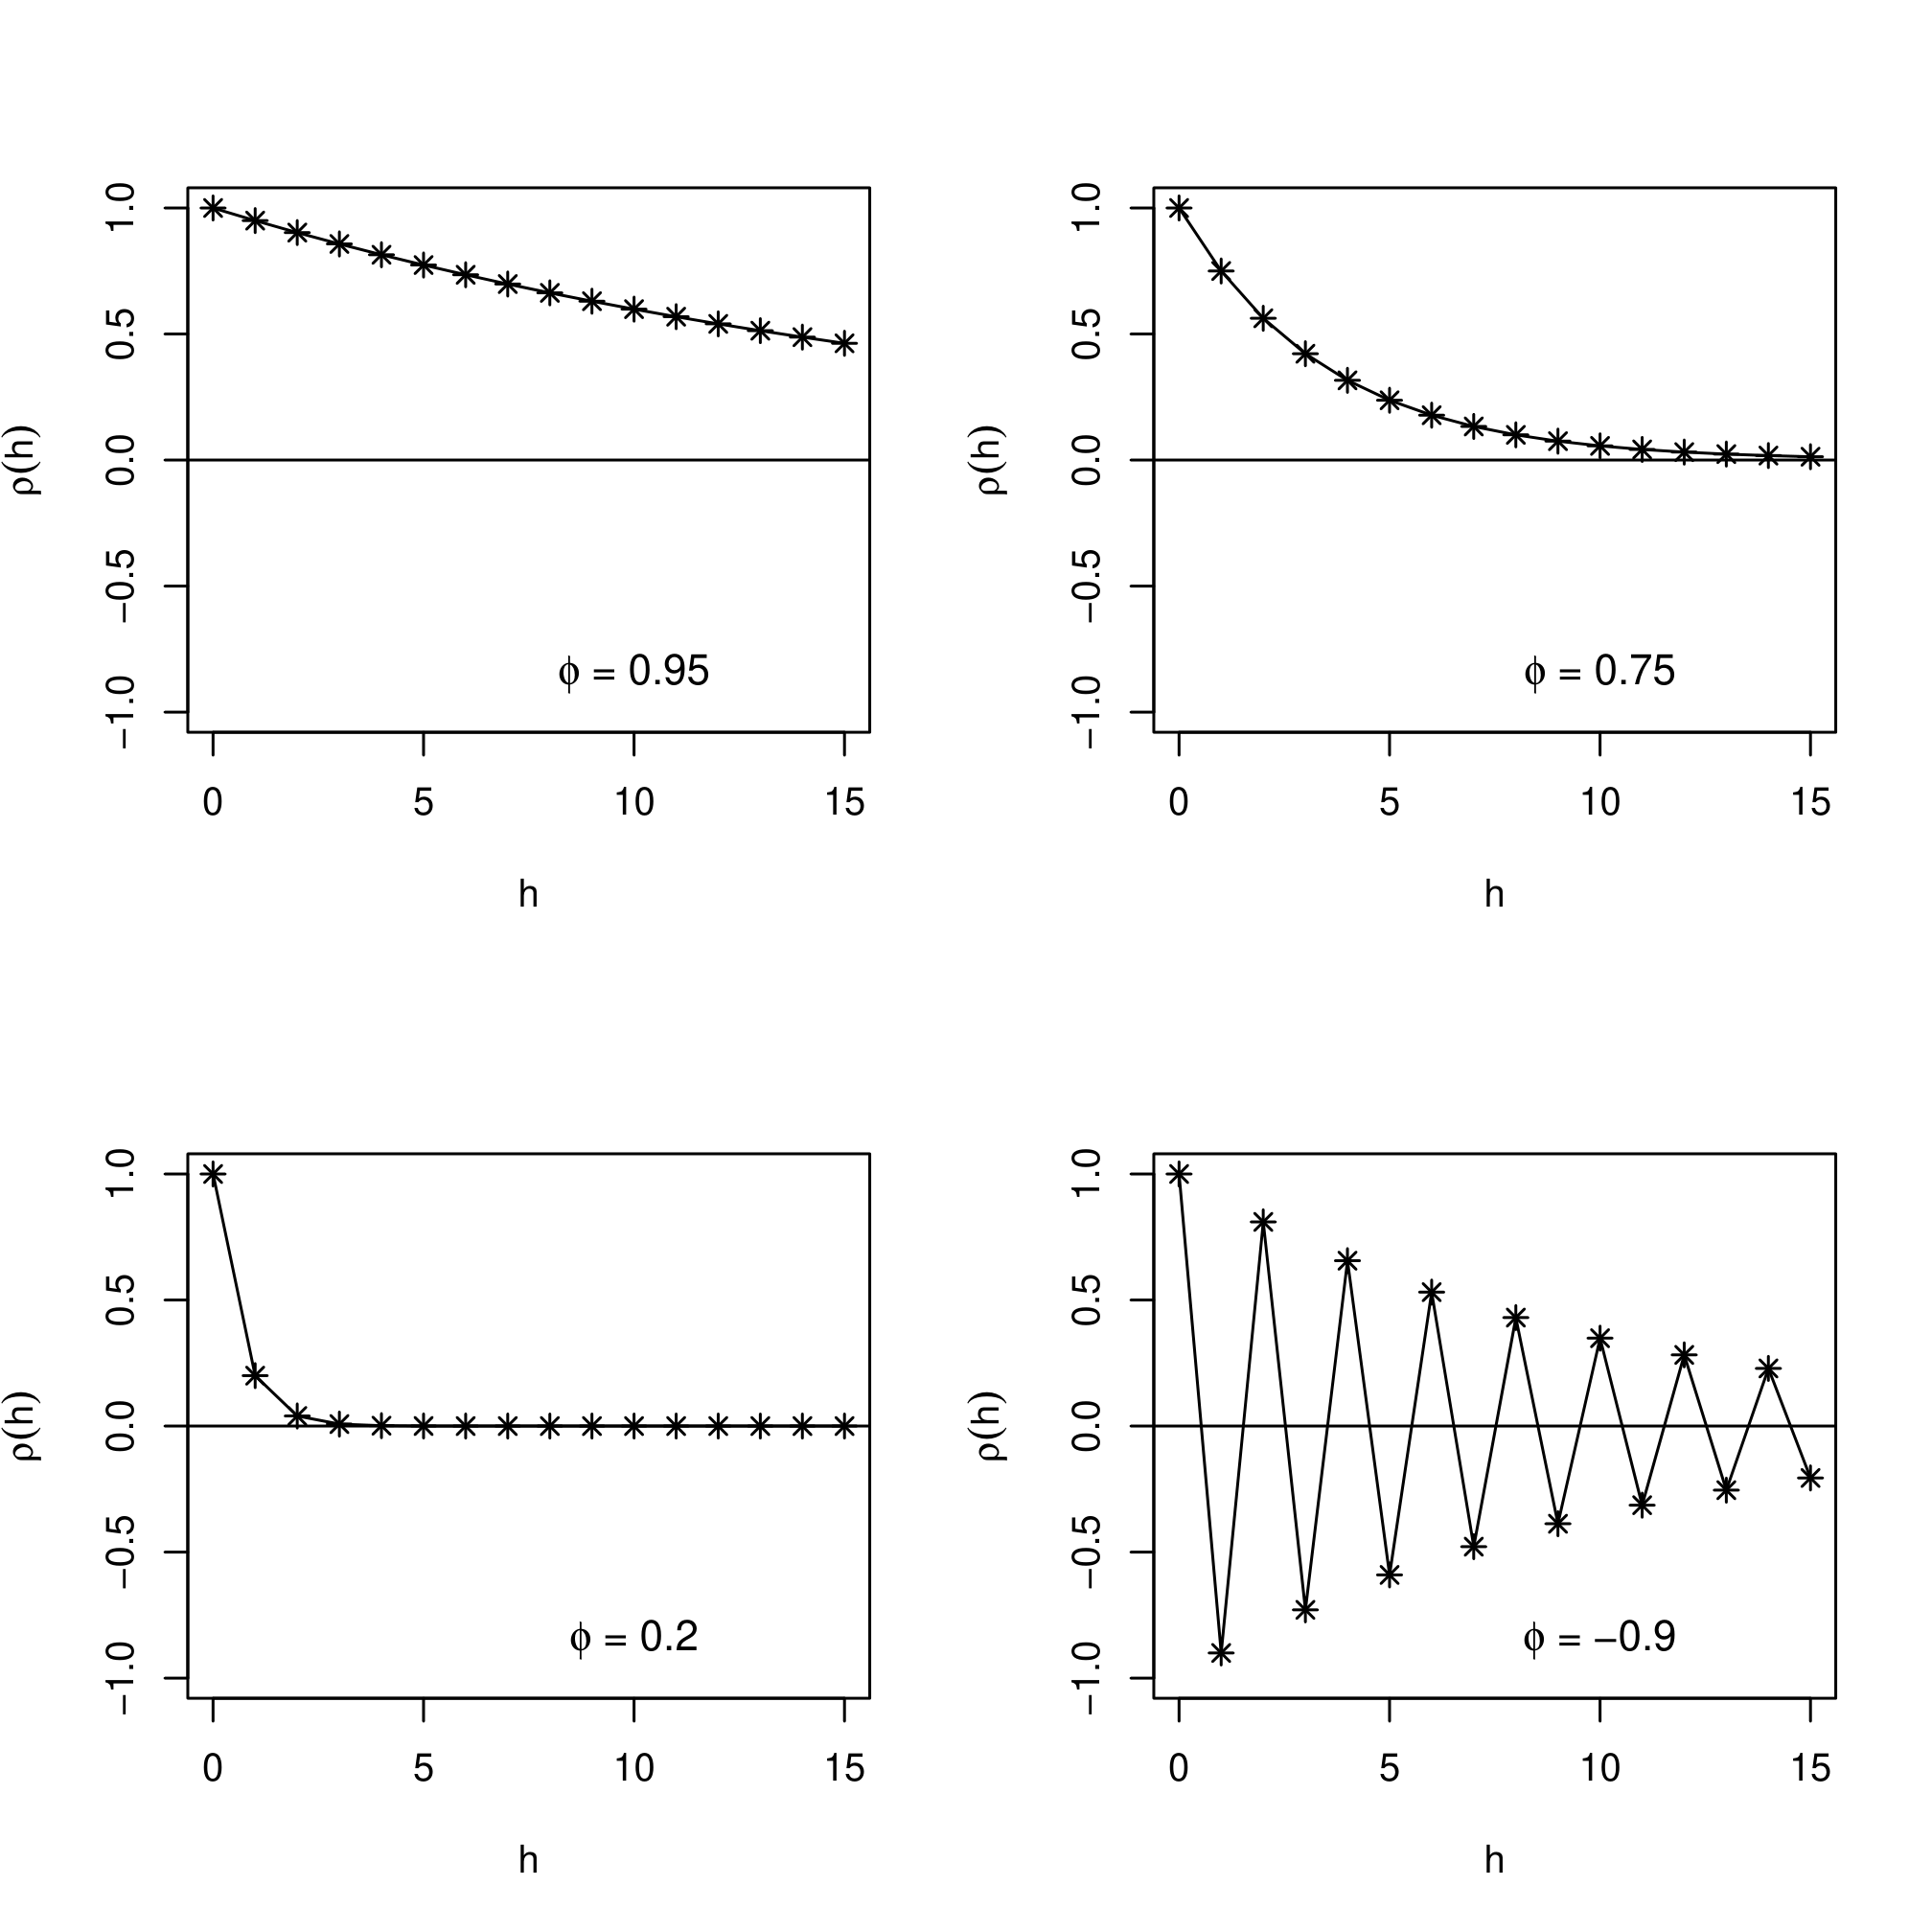
Och processen {${Y_t}$} är autokorrelerad
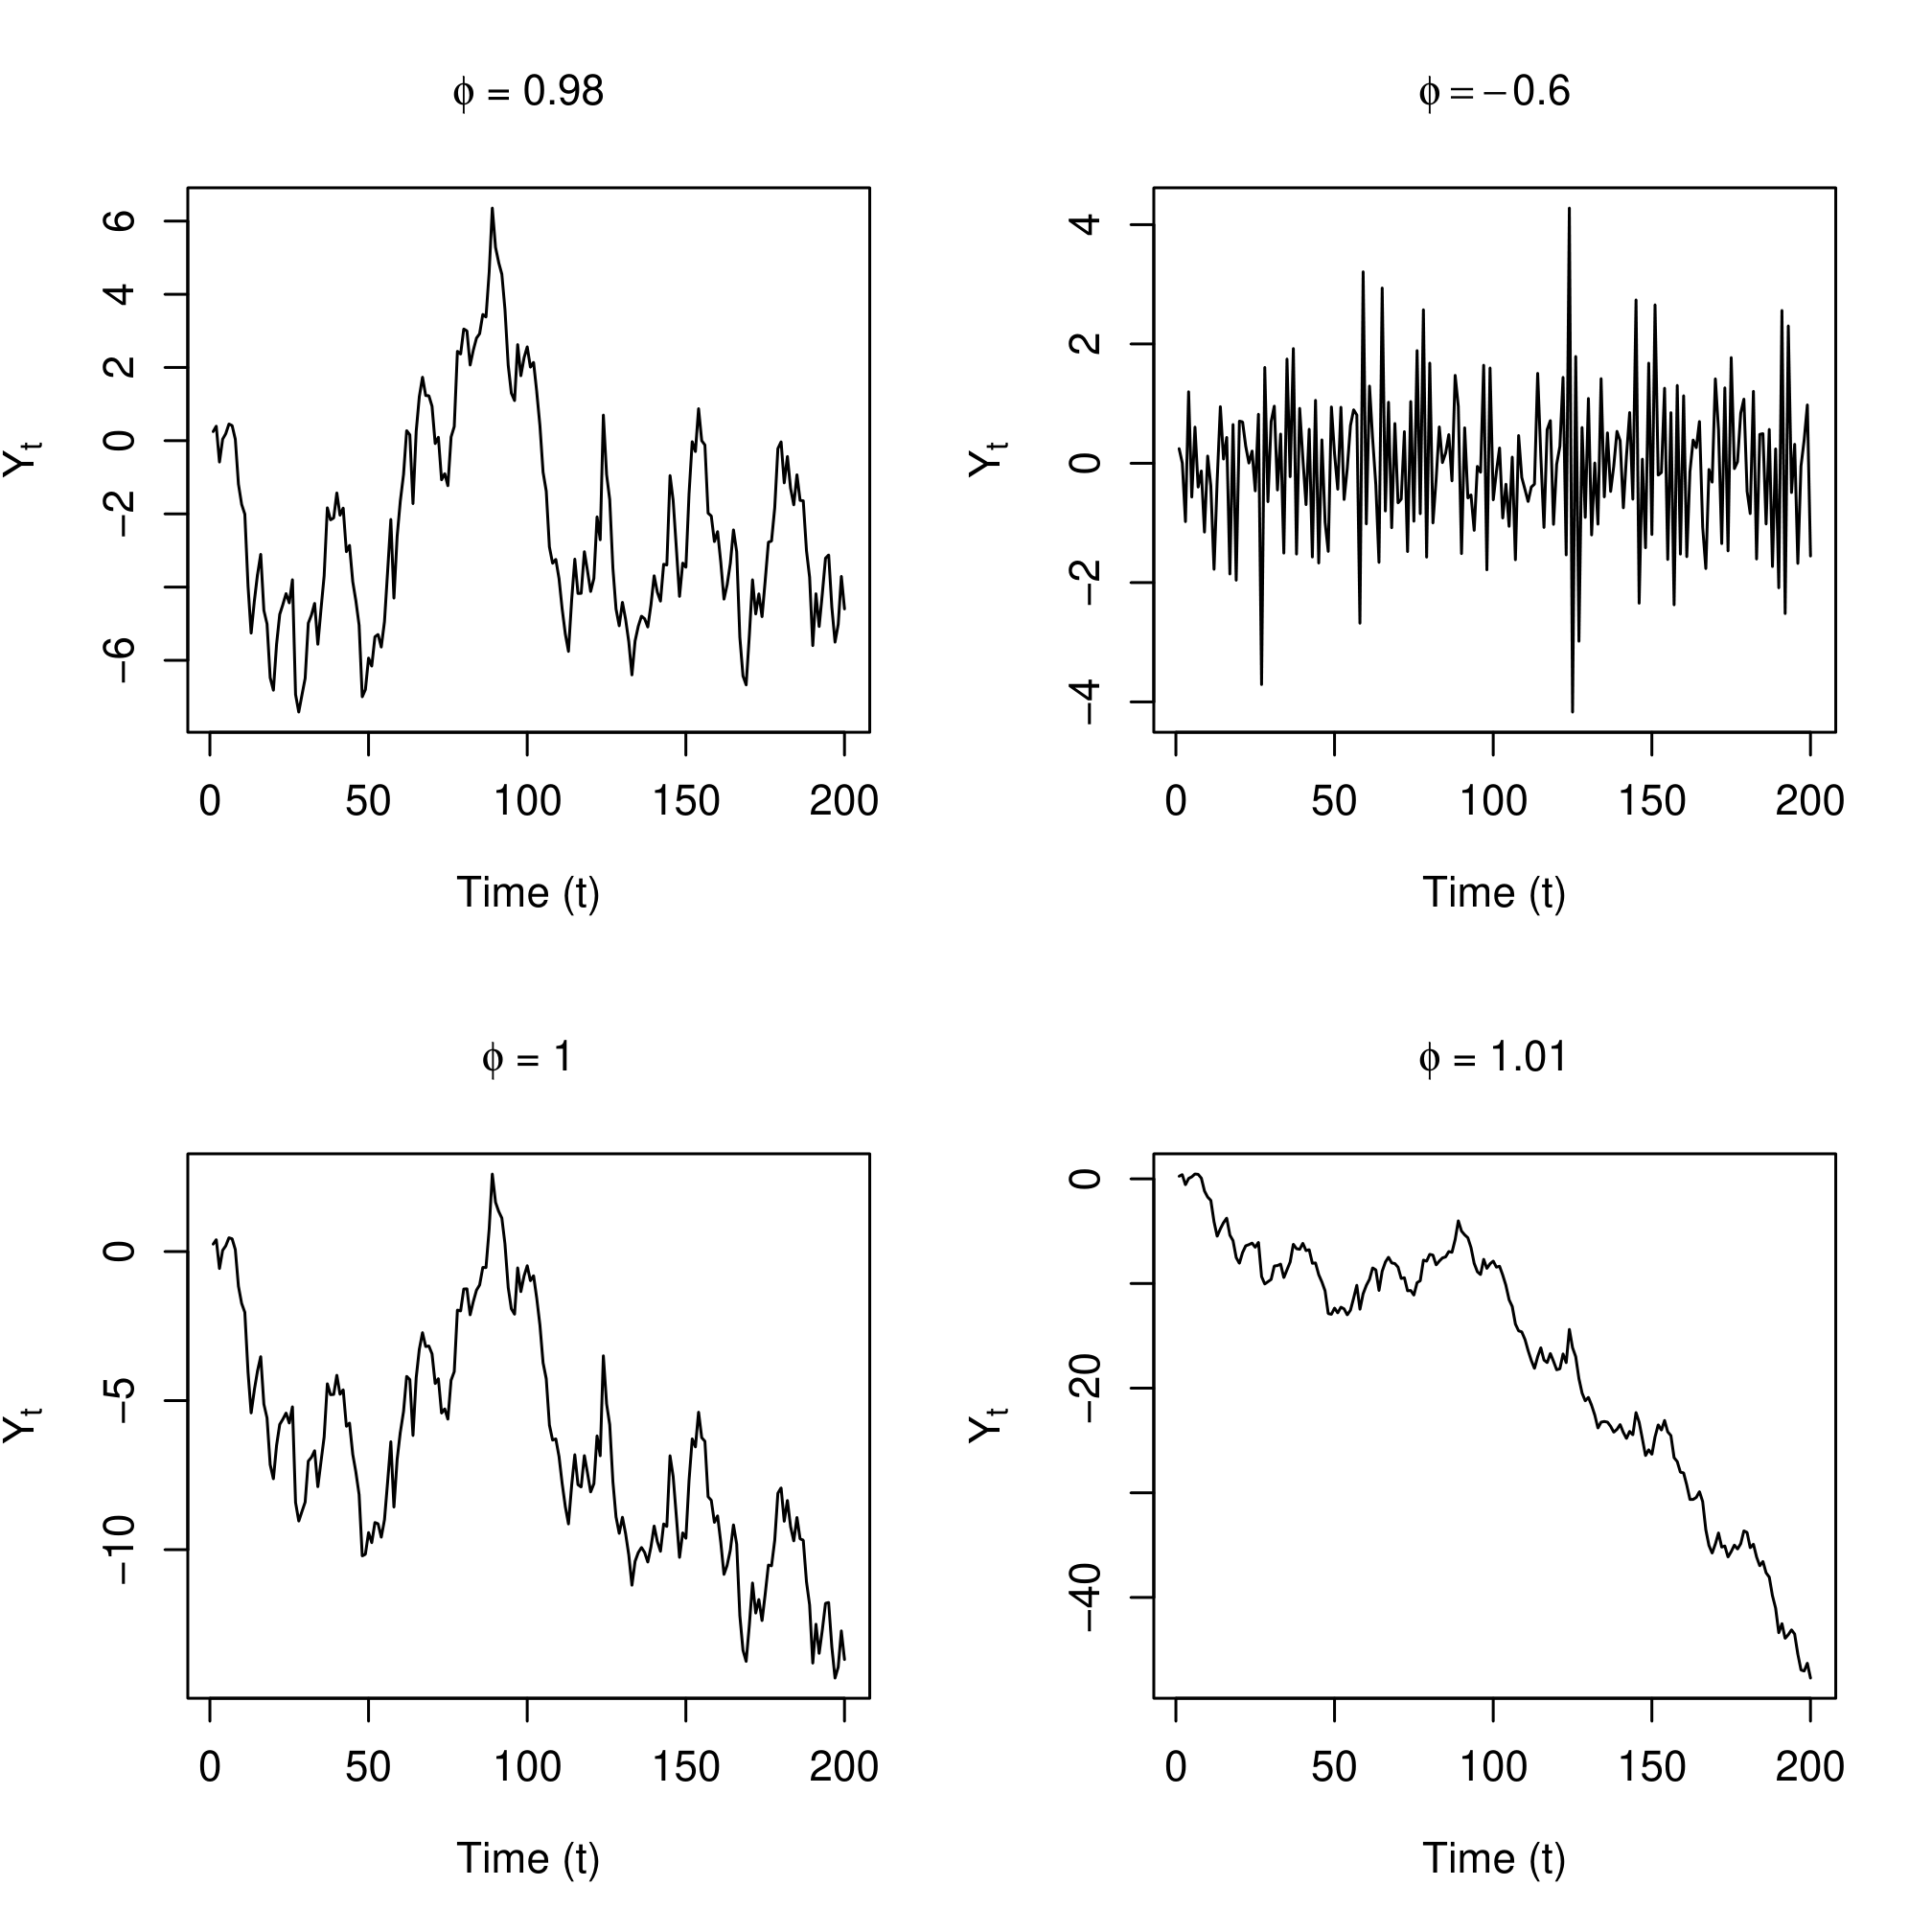
Stora värden på $ \phi$ ger starkare autokorrelation
Negativa värden på $ \phi$ ger oscillerande tidsserier
Om $ \mu = 0$ och lutningen $ \phi = 1$ gäller:
$$Y_t = Y_{t-1} + \epsilon_t$$
Vilket innebär:
$Today = Yesterday + Noise $
Men detta är ett slumpvandring.
Och {$ Y_t $} är inte stationär i detta fall.