Аналіз часових рядів в R
David S. Matteson
Associate Professor at Cornell University
Рекурсія Autoregressive (AR):
$Today = Constant + Slope * Yesterday + Noise $
Центрована за середнім версія:
$(Today - Mean) = $
$ Slope*(Yesterday - Mean) + Noise $
$$(Today - Mean) = $$
$$Slope * (Yesterday - Mean) + Noise$$
Формально: $$ Y_t - \mu = \phi (Y_{t-1} - \mu ) + \epsilon_t$$ де $ \epsilon_t$ — білошумова випадкова похибка із нульовим середнім (WN).
$$Y_t - \mu = \phi(Y_{t-1} - \mu) + \epsilon_t$$
І $Y_t$ — білий шум: $(\mu, \sigma _{\epsilon}^2)$
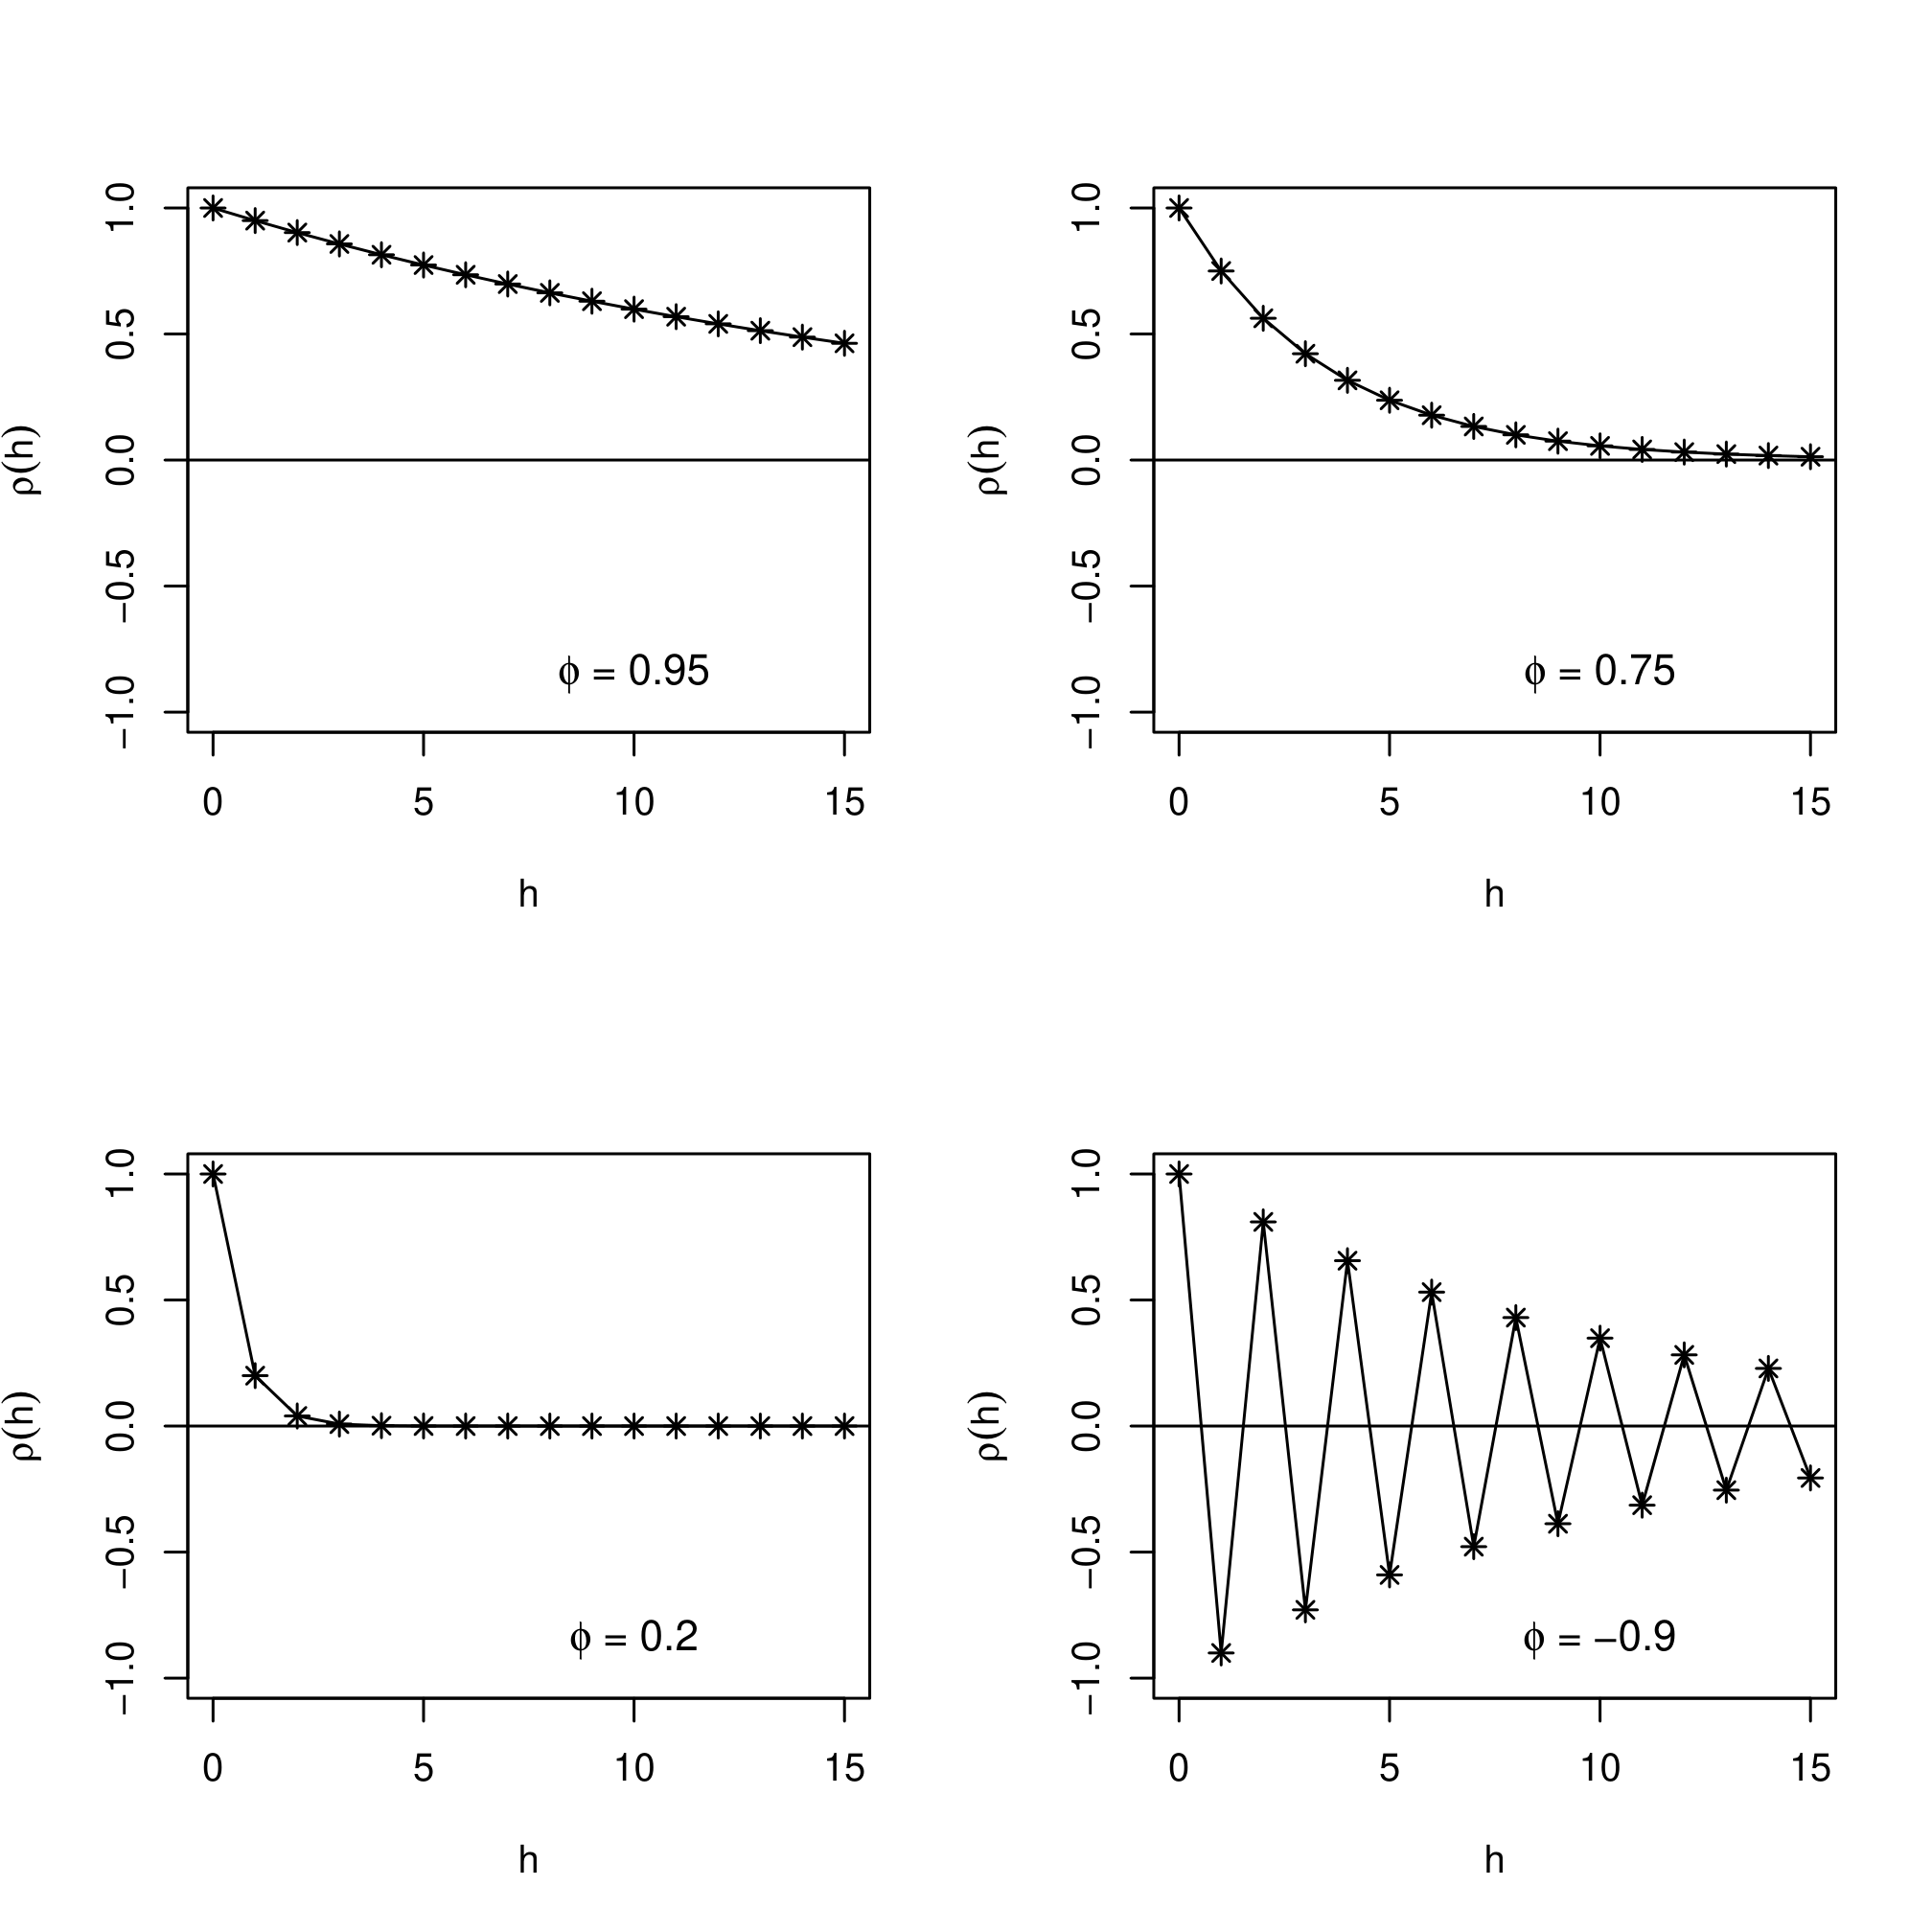
І процес {${Y_t}$} має автокореляцію
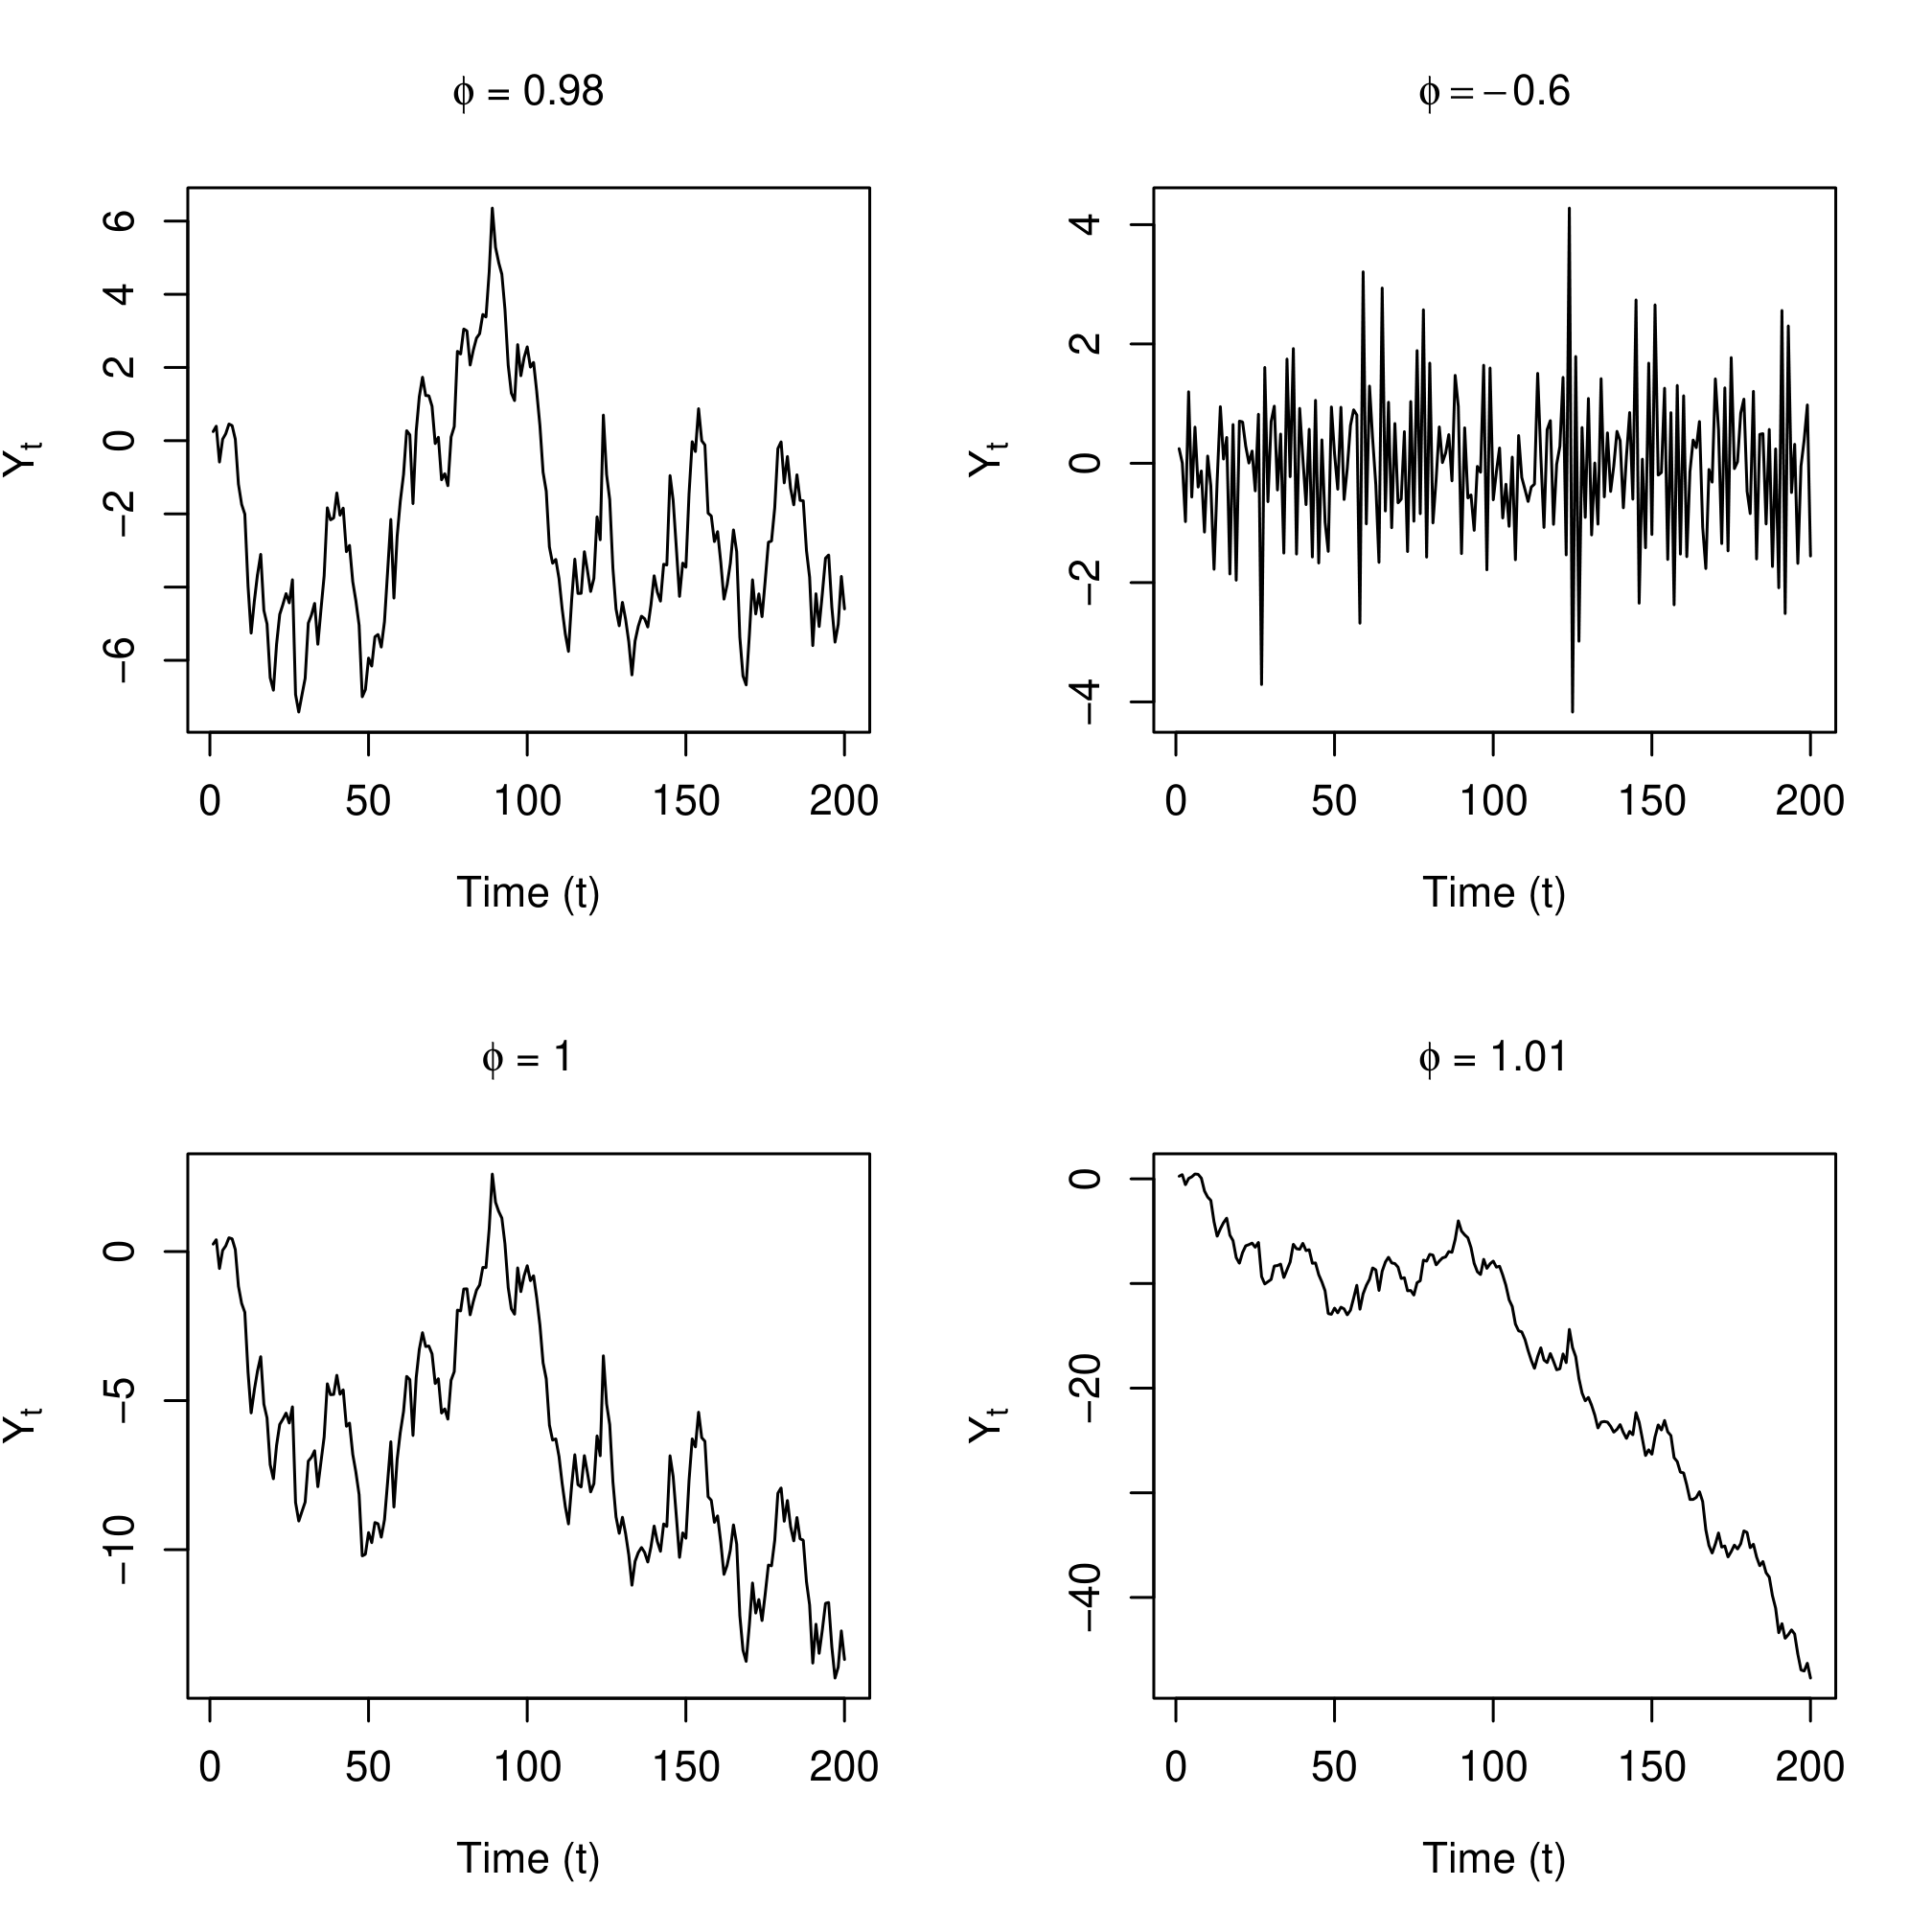
Великі значення $ \phi$ дають сильнішу автокореляцію
Від'ємні $ \phi$ спричиняють коливальні часові ряди
Якщо $ \mu = 0$ та $ \phi = 1$, тоді:
$$Y_t = Y_{t-1} + \epsilon_t$$
Тобто:
$Today = Yesterday + Noise $
А це — випадкове блукання.
І {$ Y_t $} у цьому разі не стаціонарний.