Модель білого шуму (WN)

Аналіз часових рядів в R

David S. Matteson

Associate Professor at Cornell University

Білий шум

Білий шум (WN) — найпростіший приклад стаціонарного процесу.

Процес слабкого білого шуму має:

  • Фіксоване, сталe середнє.
  • Фіксовану, сталу дисперсію.
  • Відсутню автокореляцію.
Аналіз часових рядів в R

Білий шум

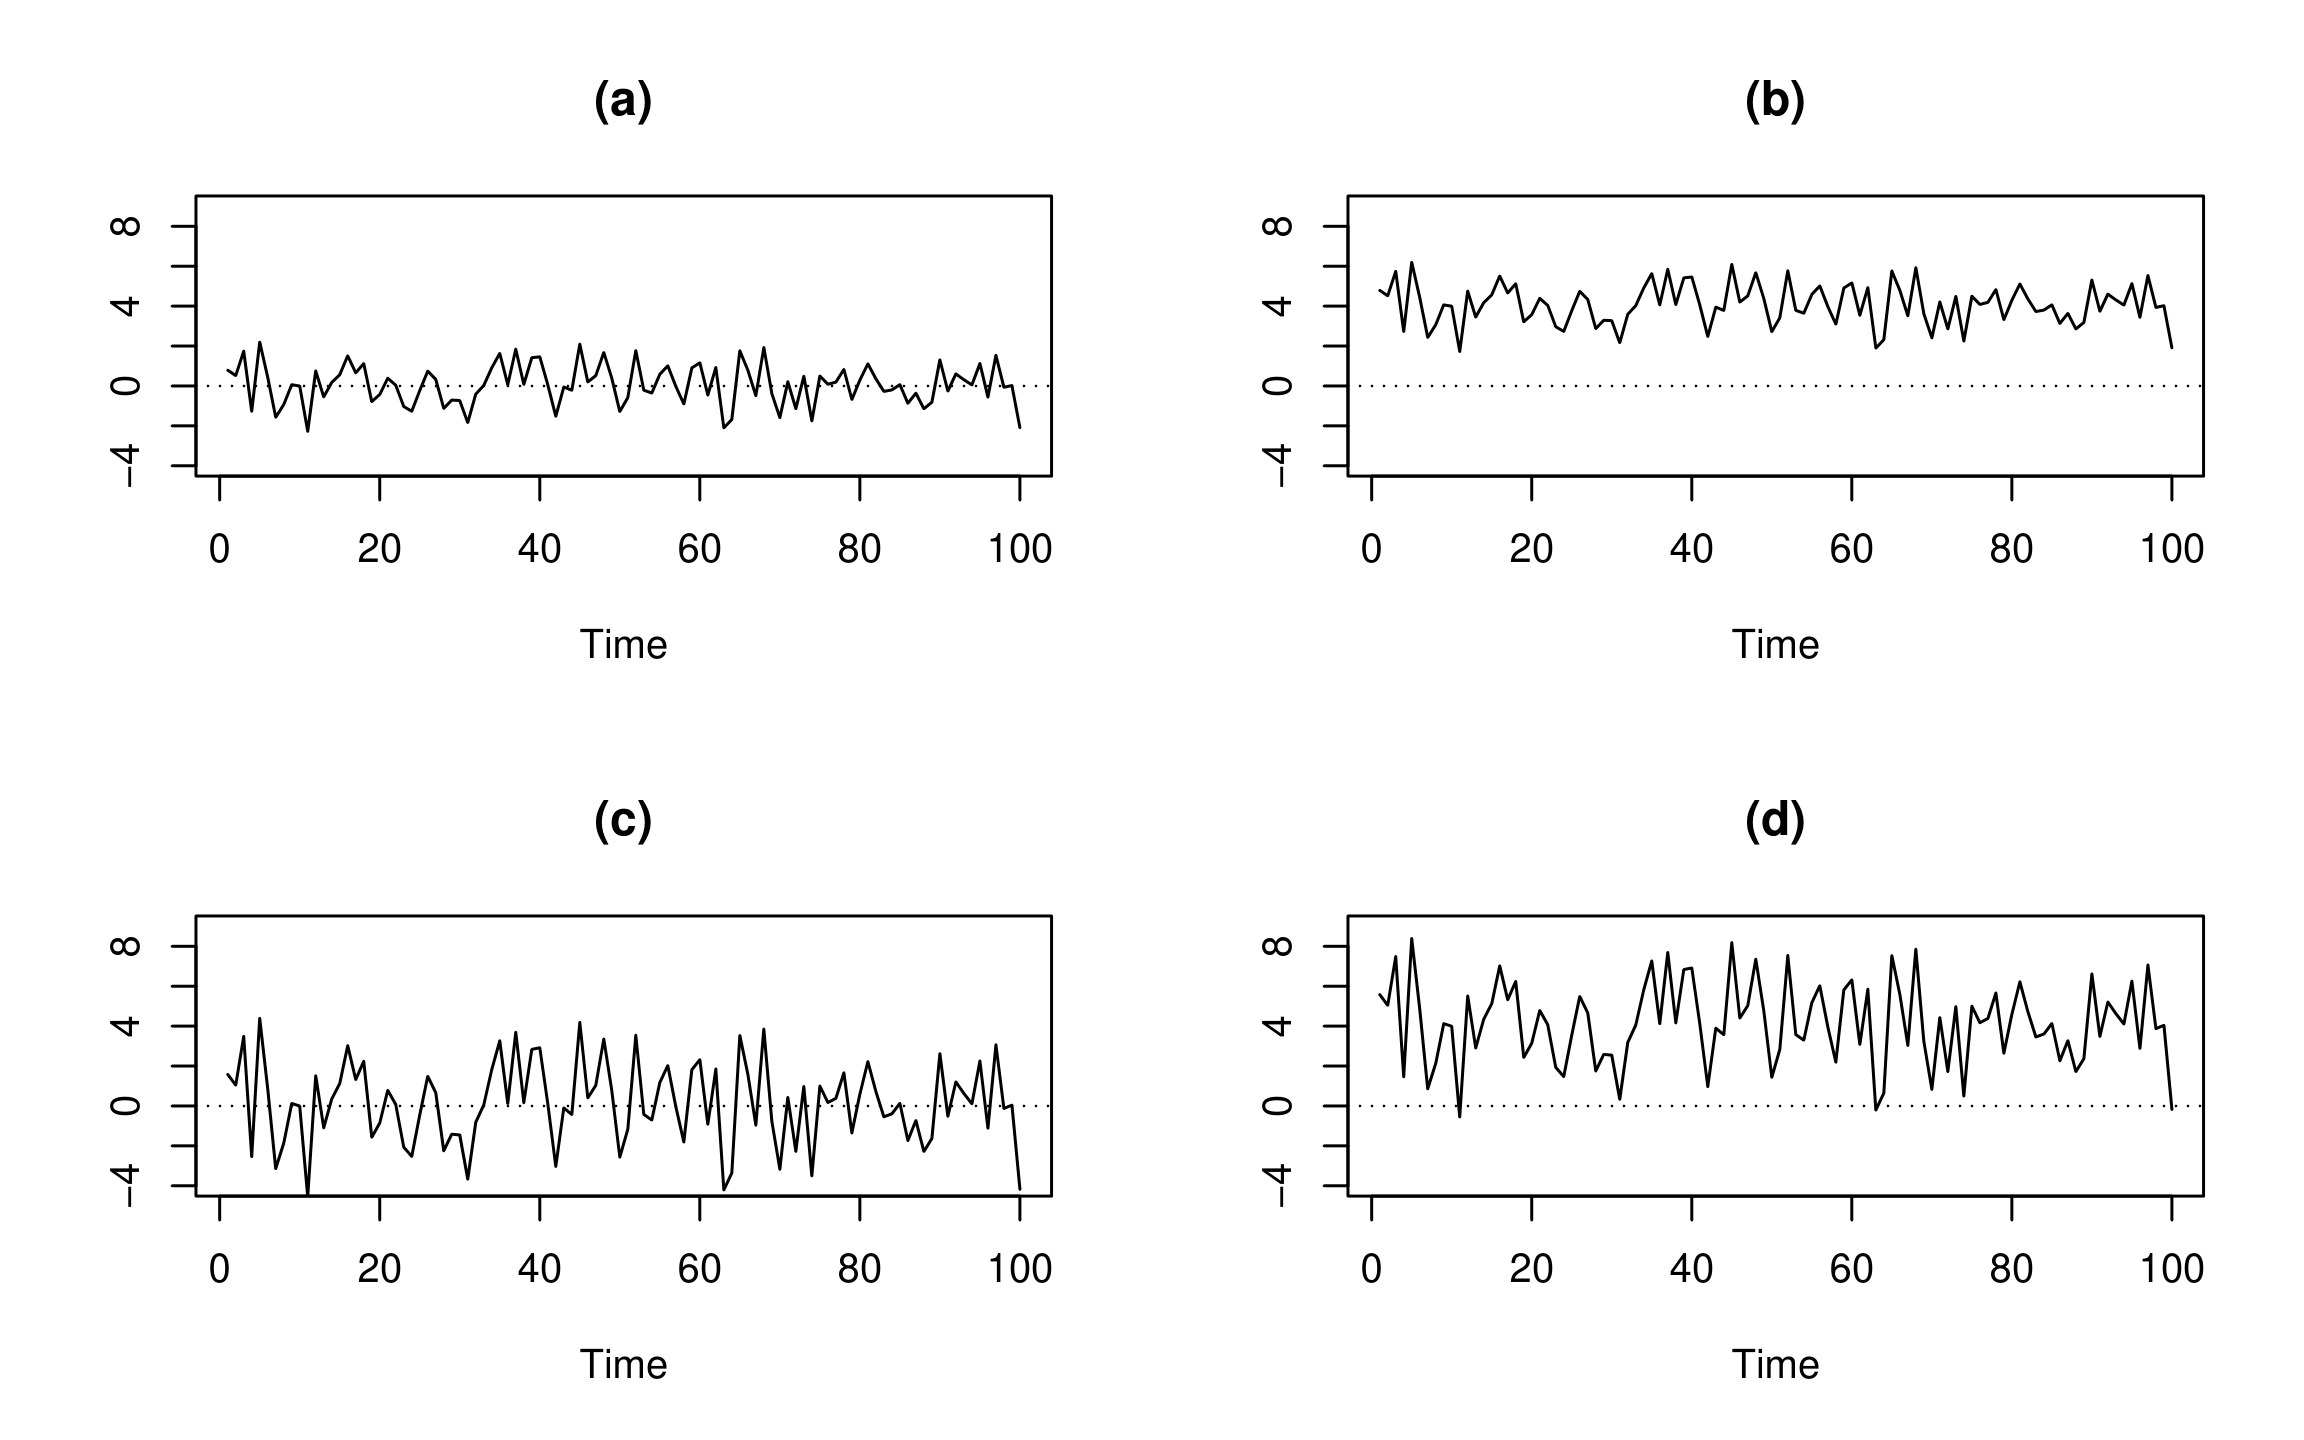
Графіки часових рядів білого шуму:
Аналіз часових рядів в R

Білий шум

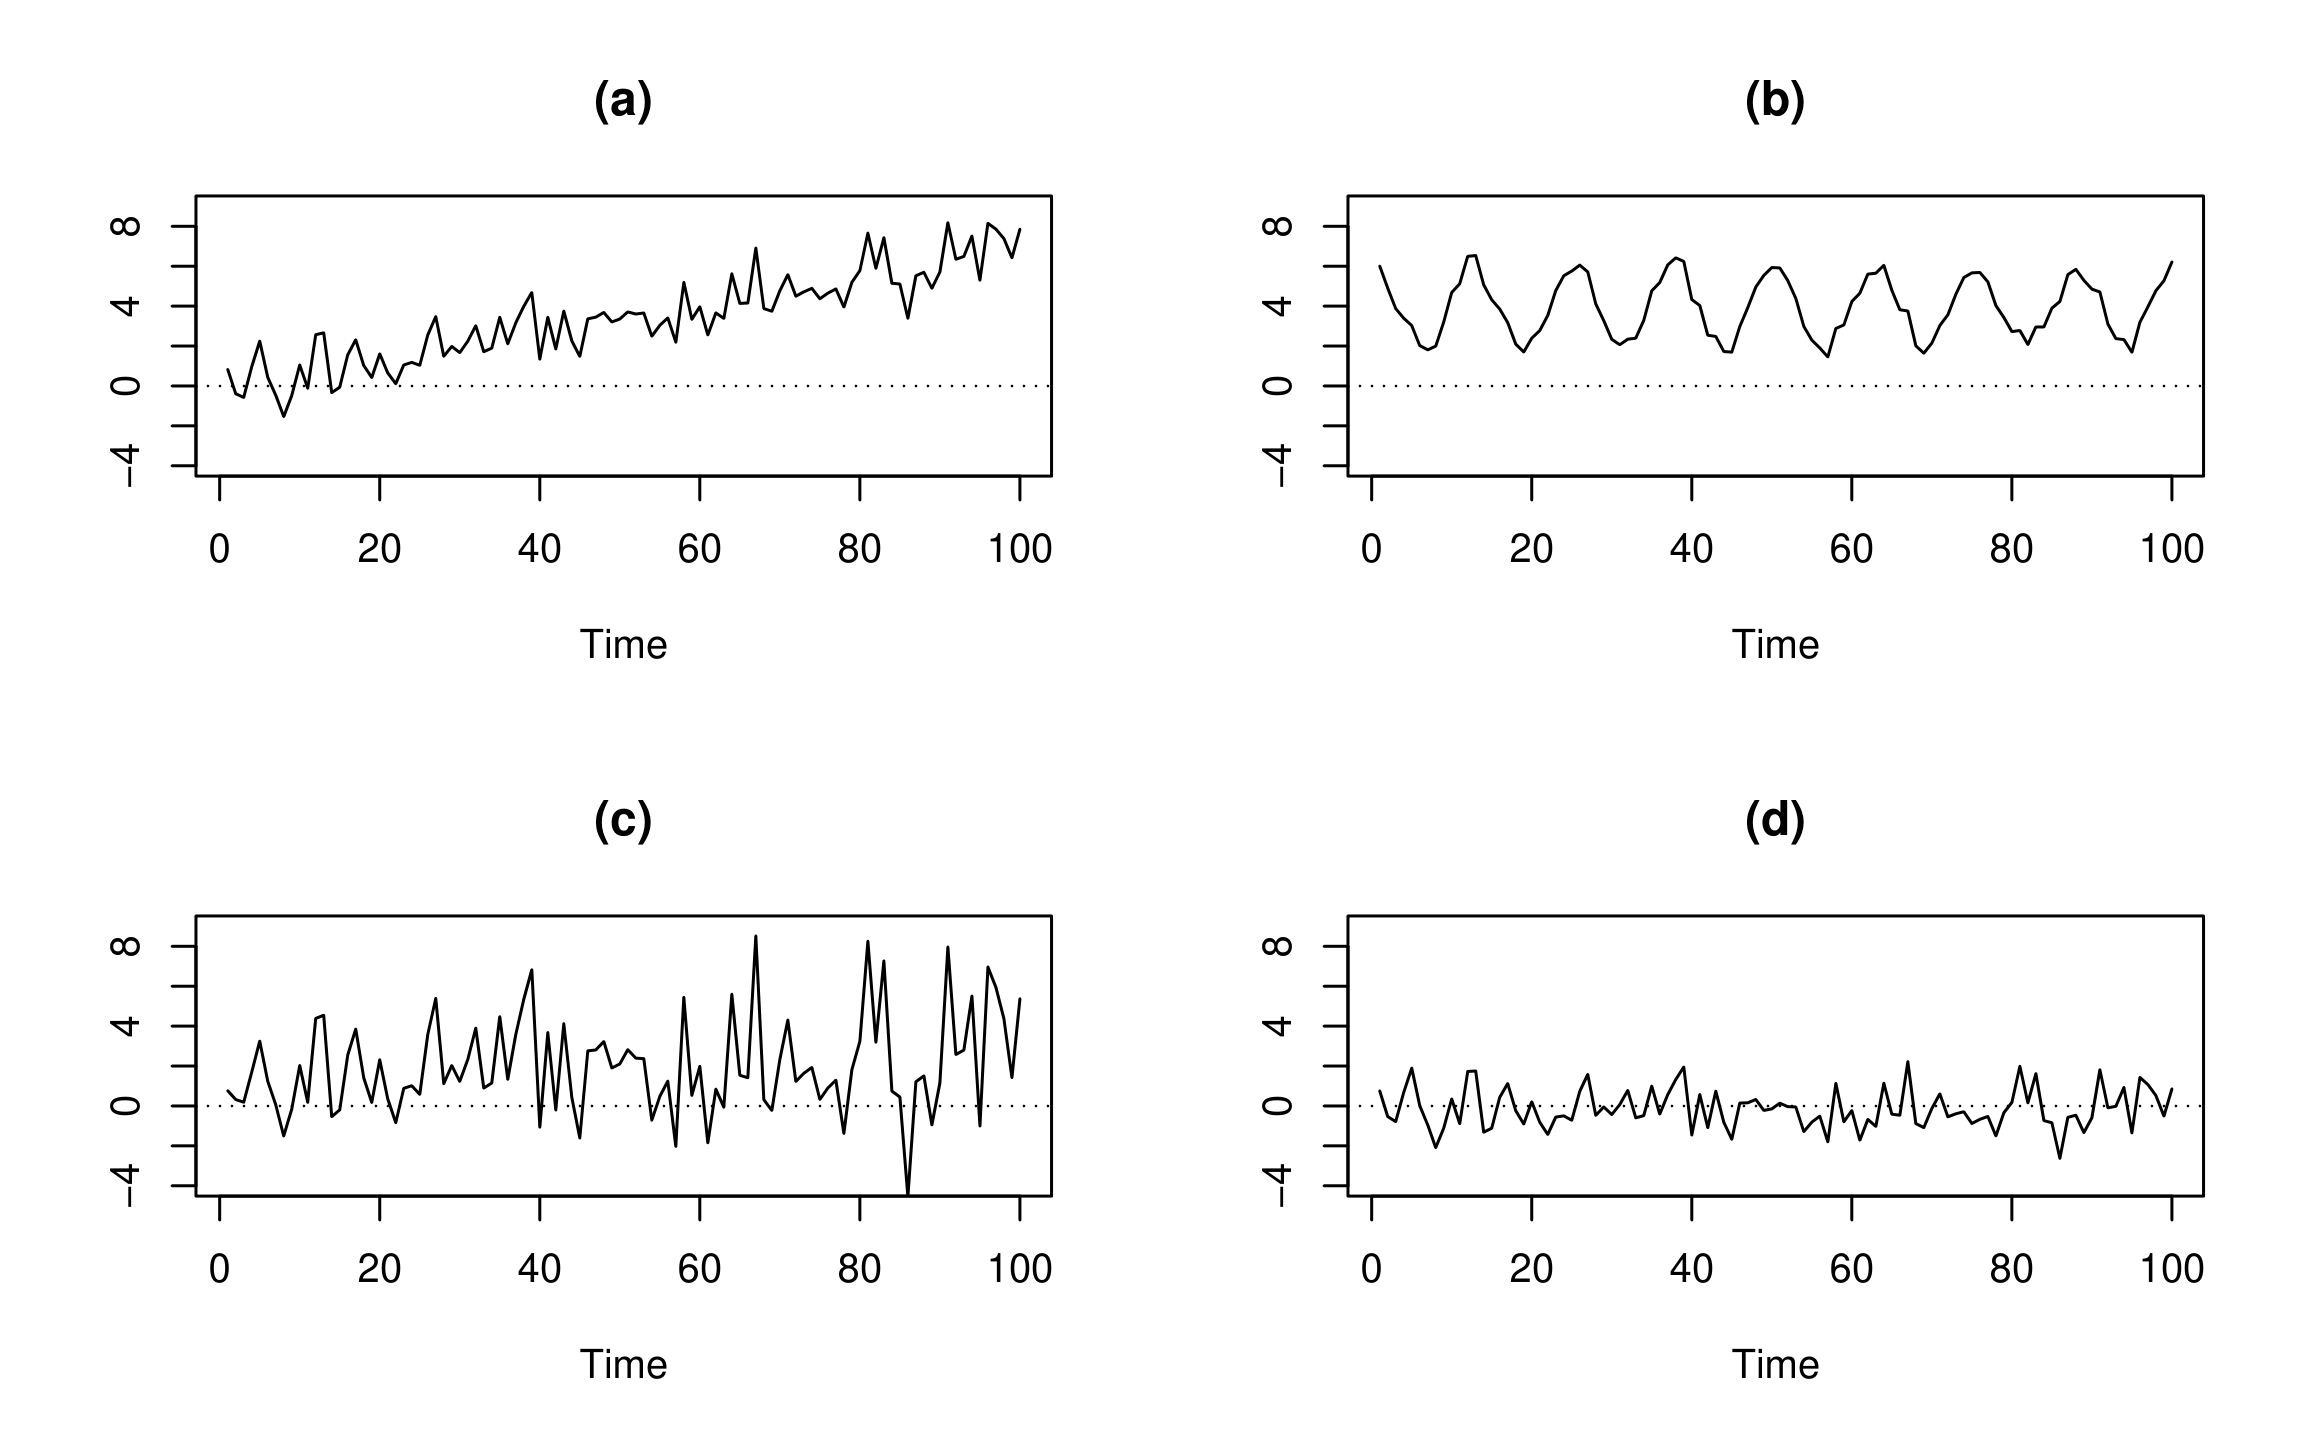
Графіки часових рядів білого шуму?
Аналіз часових рядів в R
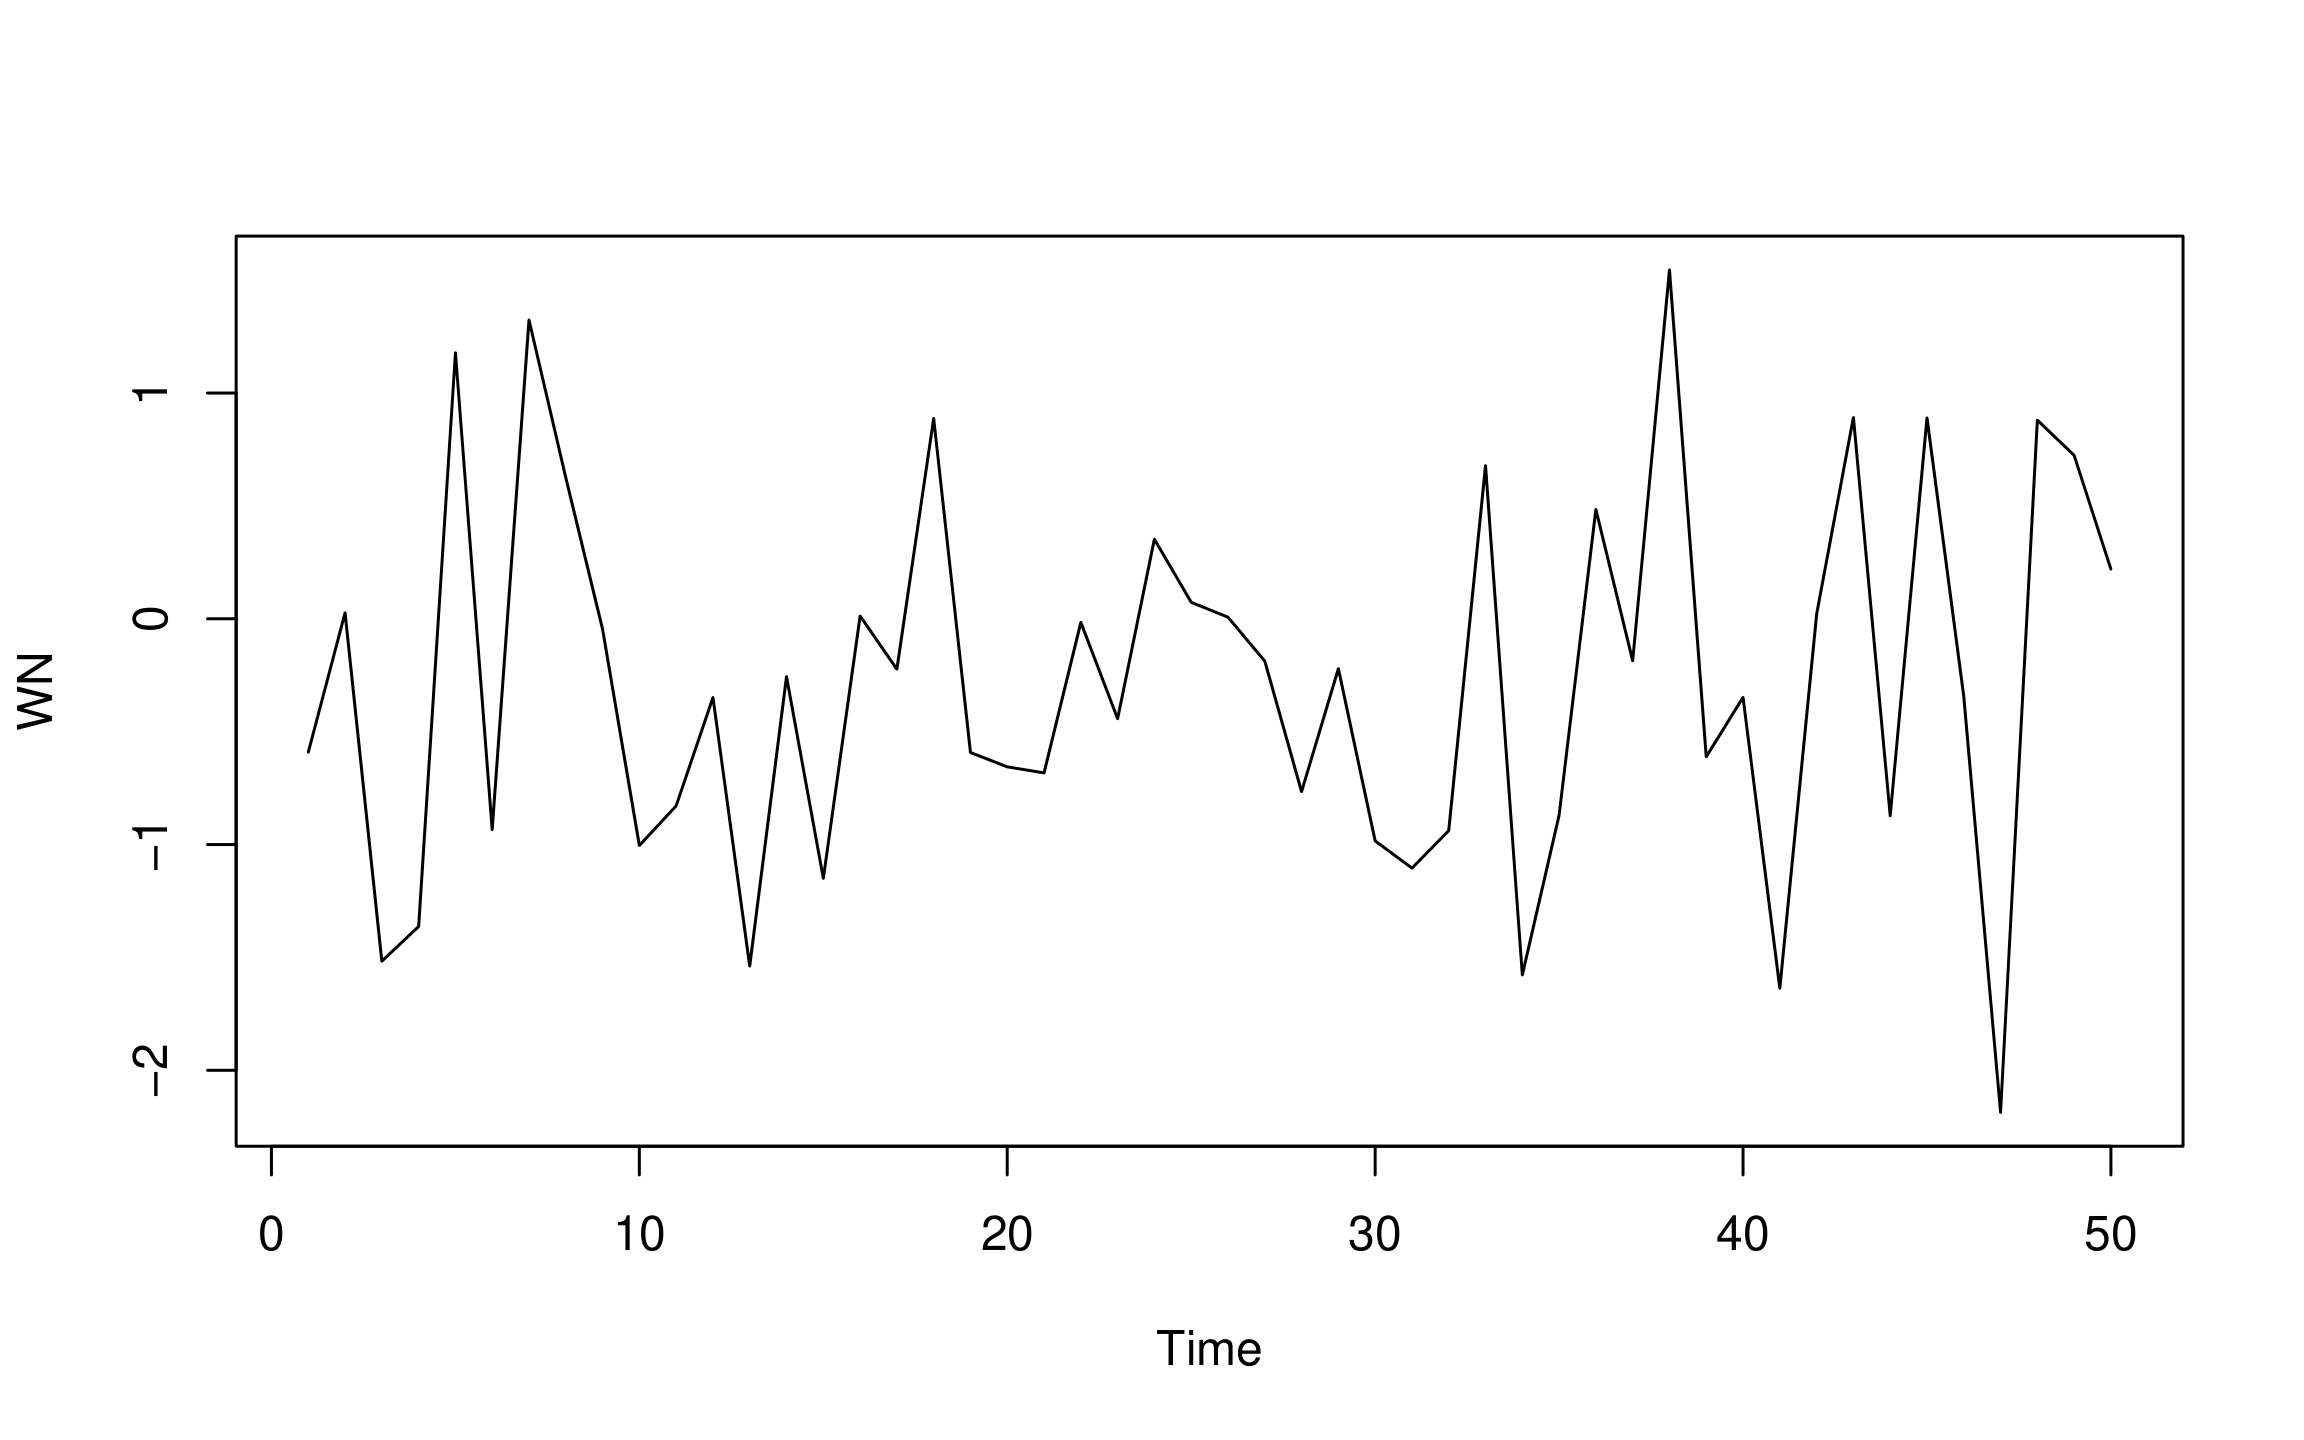
# Simulate n = 50 observations from the WN model
WN_1 <- arima.sim(model = list(order = c(0, 0, 0)), n = 50)
head(WN_1)
-0.005052984  0.042669765  3.261154066  
 2.486431235  0.283119322  1.543525773
ts.plot(WN_1)
Аналіз часових рядів в R
# Simulate from the WN model with mean = 4, sd = 2
WN_2 <- arima.sim(model = list(order = c(0, 0, 0)), 
                  n = 50, mean = 4, sd = 2)
ts.plot(WN_2)

Аналіз часових рядів в R

Оцінювання білого шуму

# Fit the WN model with 
# arima()
arima(WN_2, 
      order = c(0, 0, 0))
Coefficients:
      intercept
         4.0739
s.e.     0.2698
sigma^2 estimated as 3.639
# Calculate the sample 
# mean and sample variance
# of WN
mean(WN_2)
4.0739
var(WN_2)
3.713
Аналіз часових рядів в R

Давайте потренуємось!

Аналіз часових рядів в R

Preparing Video For Download...