Стаціонарні процеси

Аналіз часових рядів в R

David S. Matteson

Associate Professor at Cornell University

Стаціонарність

  • Стаціонарні моделі ощадливі за параметрами.
  • Стаціонарні процеси мають розподільчу стабільність у часі.

Спостережний часовий ряд:

  • Коливається випадково.
  • Але поводиться подібно від періоду до періоду.
Аналіз часових рядів в R

Слабка стаціонарність — I

Слабка стаціонарність: середнє, дисперсія, коваріація сталі в часі.

$Y_1, Y_2$, ... — слабко стаціонарний процес, якщо:

  • Середнє $ \mu $ змінної $ Y_t$ однакове (сталe) для всіх $t$.
  • Дисперсія $ \sigma ^2$ змінної $ Y_t$ однакова (стала) для всіх $t$.
  • І…
Аналіз часових рядів в R

Слабка стаціонарність — II

Коваріація $ Y_t$ і $ Y_s$ однакова (стала) для всіх $ \vert t - s \vert = h$, для всіх $ h$.

$$ Cov(Y_2, Y_5) = Cov(Y_7, Y_{10})$$

оскільки кожну пару розділяють три одиниці часу.

Аналіз часових рядів в R

Стаціонарність: навіщо?

Стаціонарний процес моделюють з меншою кількістю параметрів.

Наприклад, не потрібне окреме сподівання для кожного $ Y_t$; усі мають спільне сподівання $ \mu$.

  • Оцініть $ \mu$ точно за допомогою $ \bar y $.
Аналіз часових рядів в R

Стаціонарність: коли?

Багато фінансових часових рядів не є стаціонарними, однак:

  • Зміни в рядах часто приблизно стаціонарні.
  • Стаціонарний ряд має випадково коливатись навколо фіксованого рівня; це явище зветься повернення до середнього.
Аналіз часових рядів в R

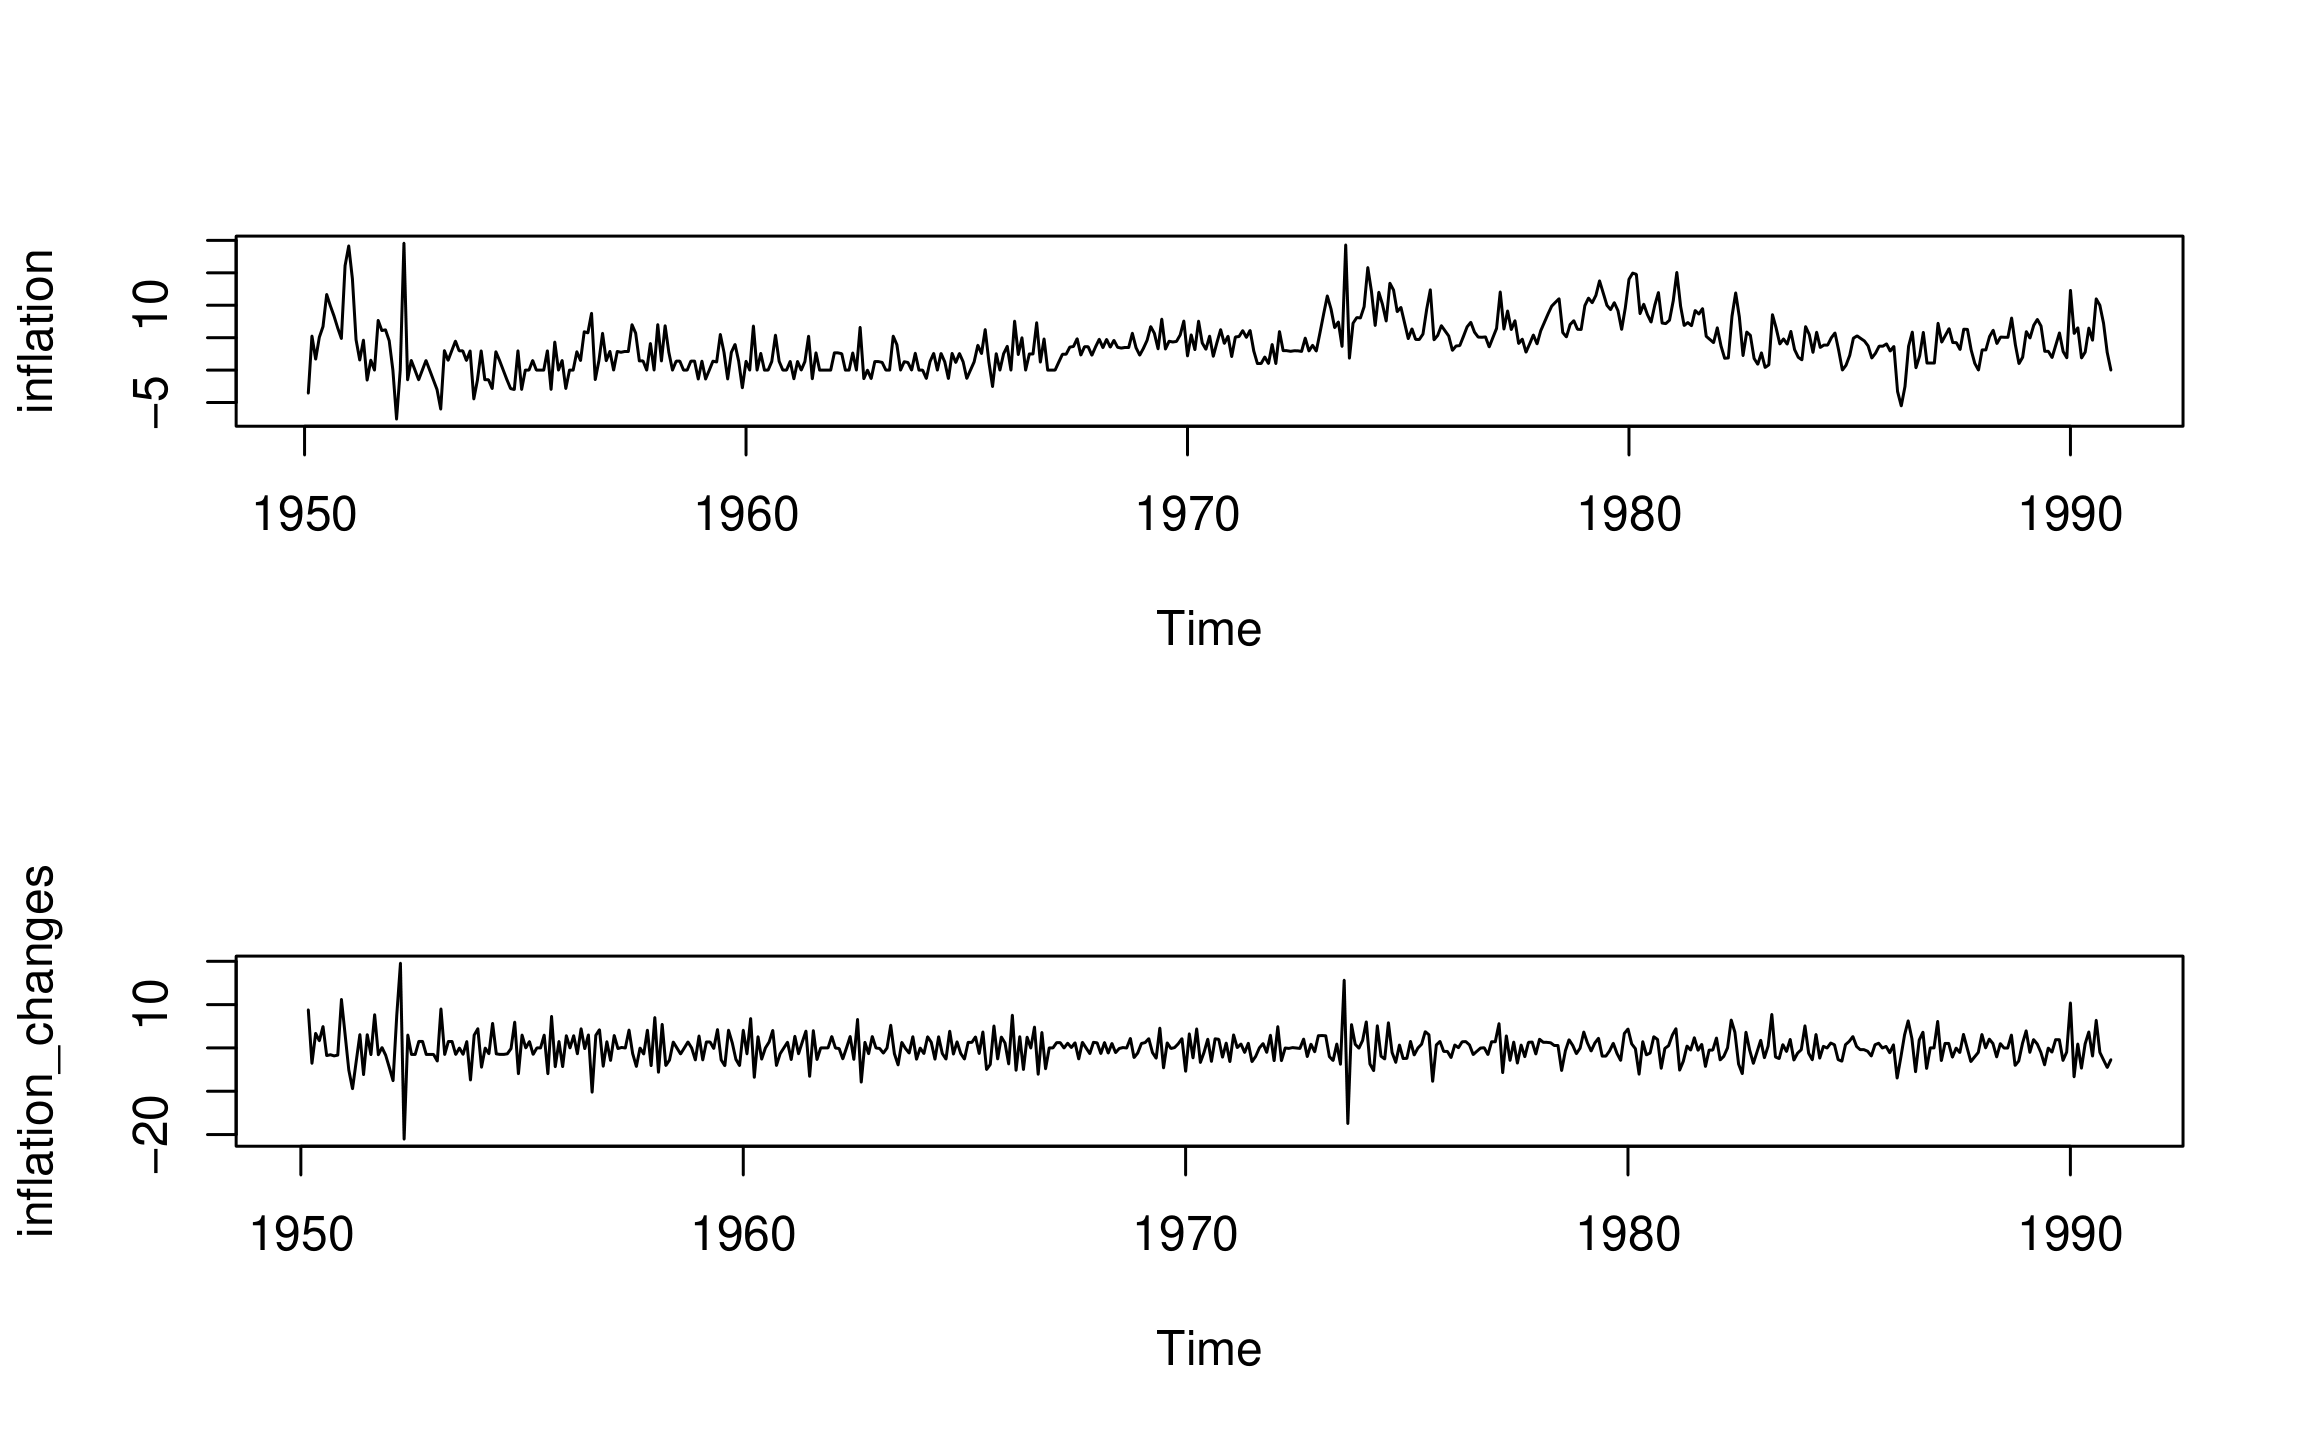
Приклад стаціонарності

Темпи інфляції та зміни темпів інфляції:
Аналіз часових рядів в R

Давайте потренуємось!

Аналіз часових рядів в R

Preparing Video For Download...