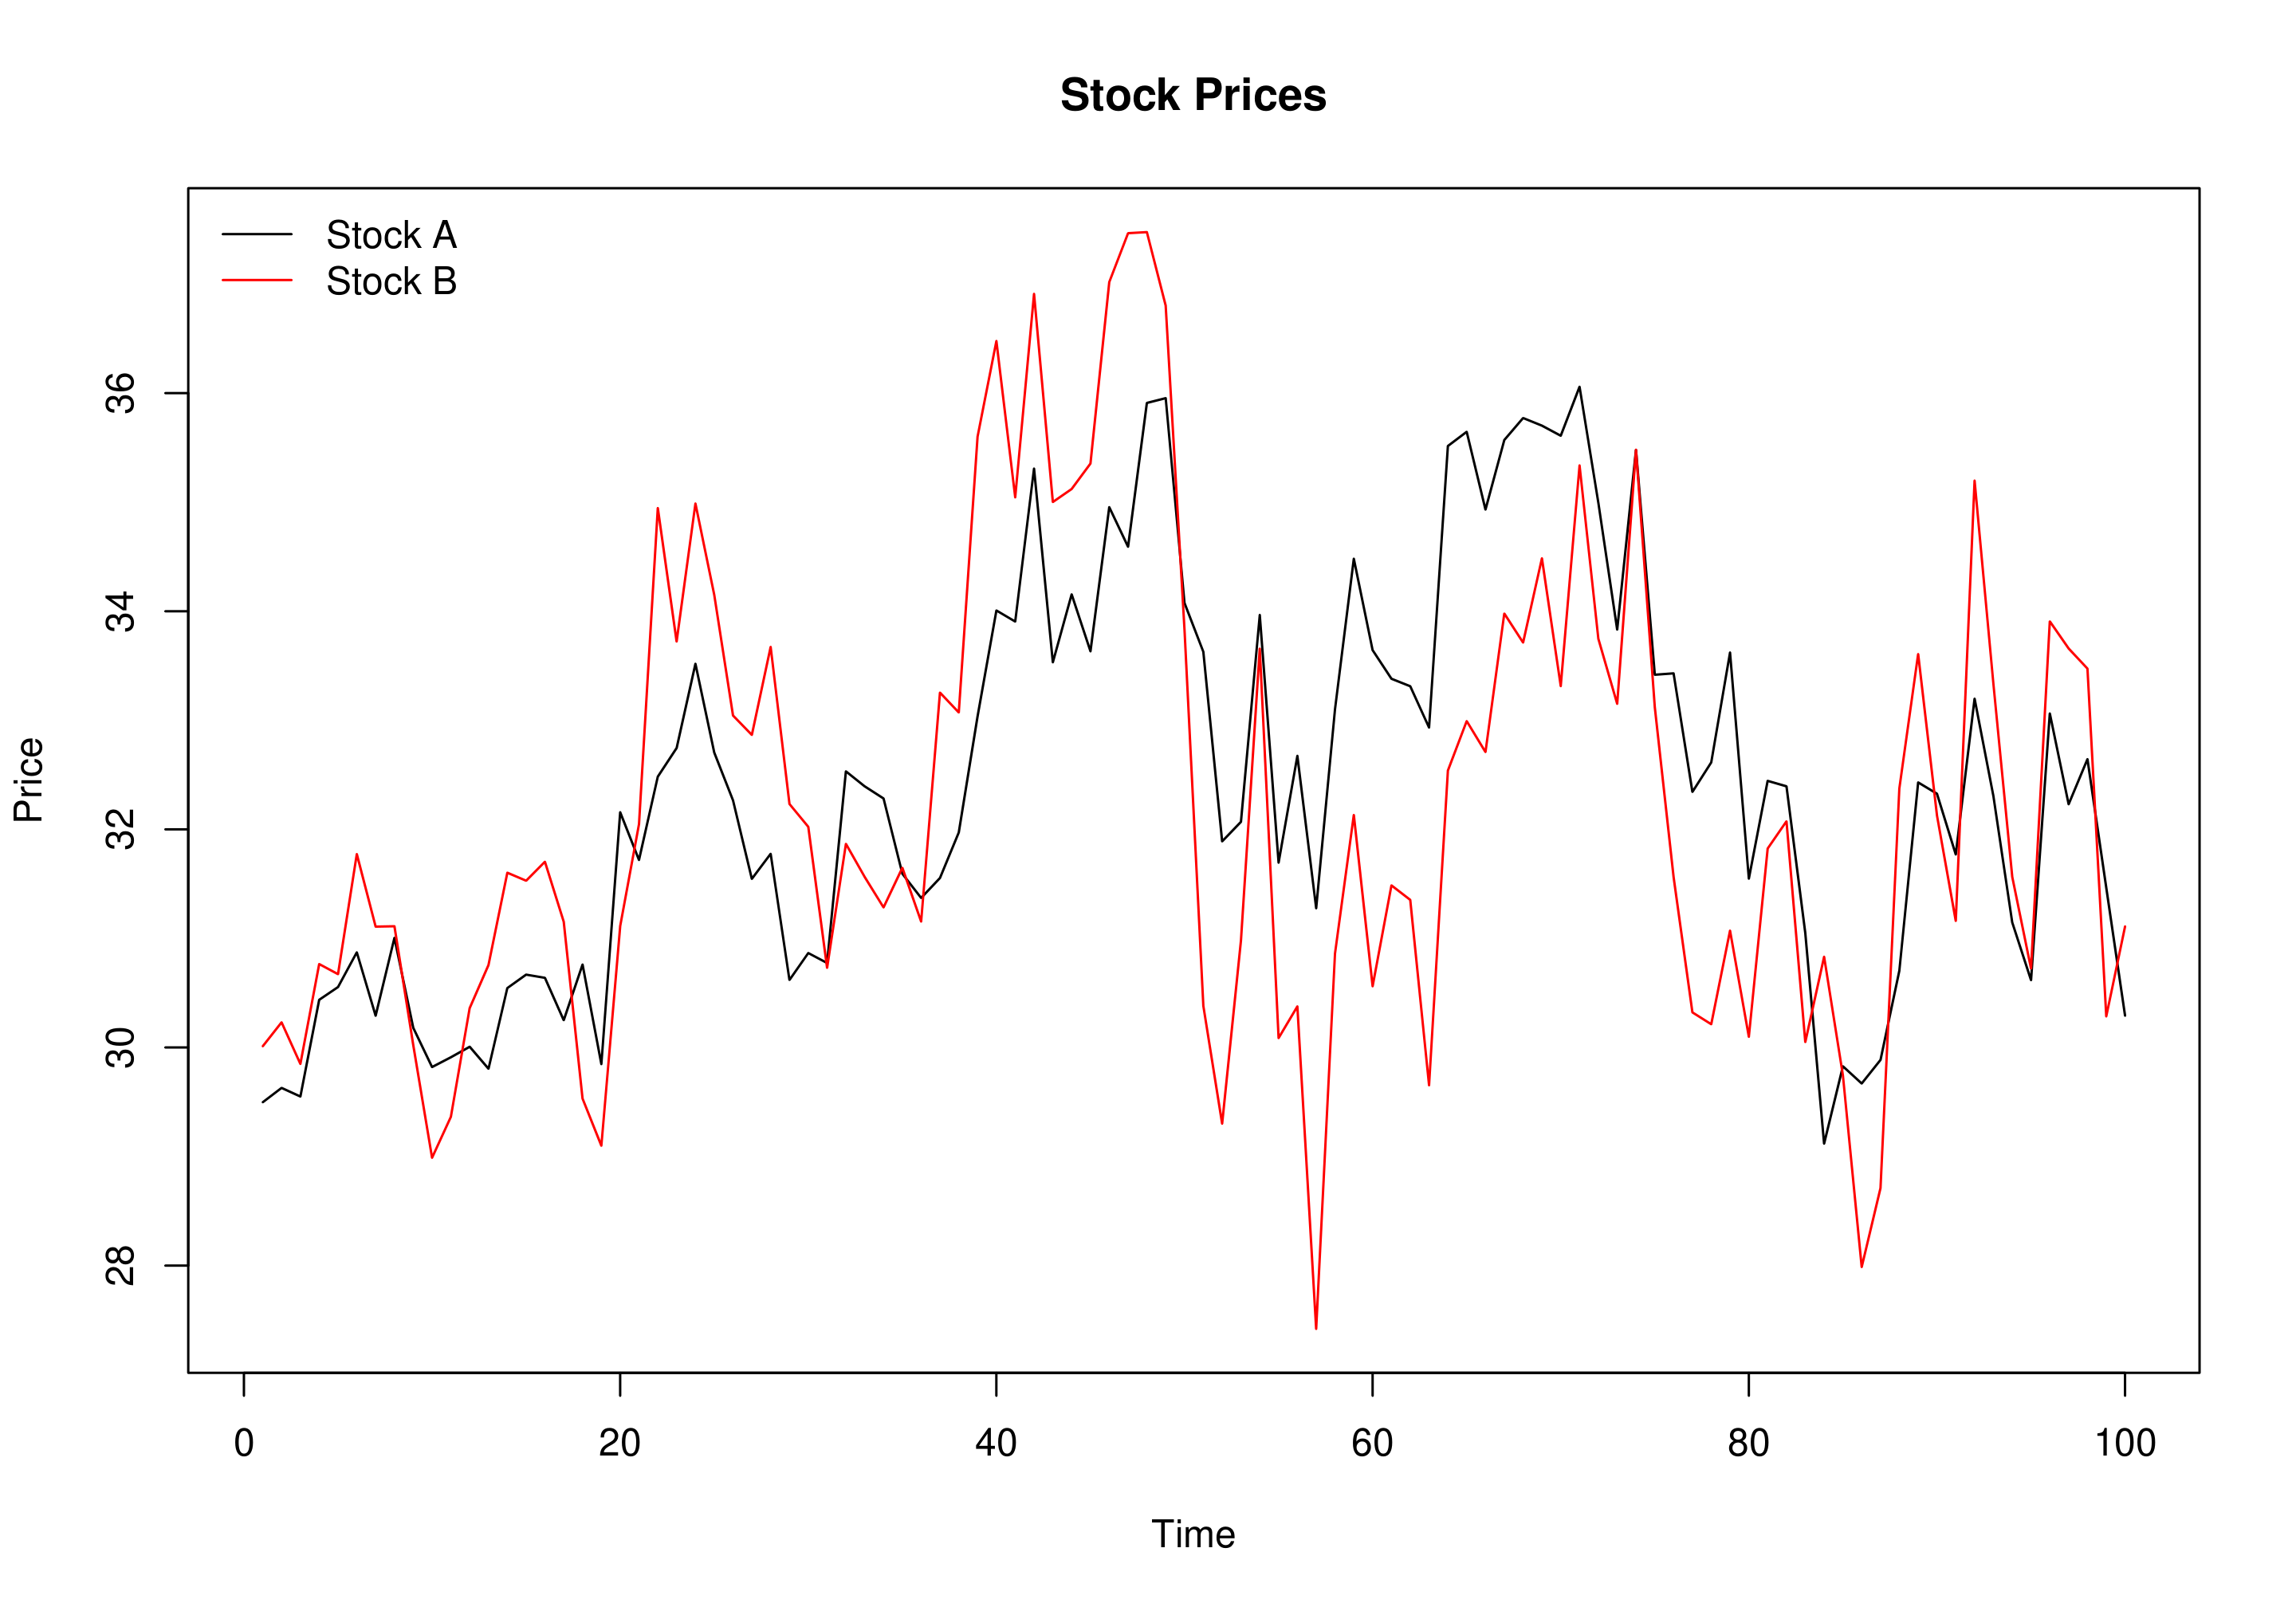
Коваріація та кореляція

Аналіз часових рядів в R

David S. Matteson

Associate Professor at Cornell University

Ціни акцій A
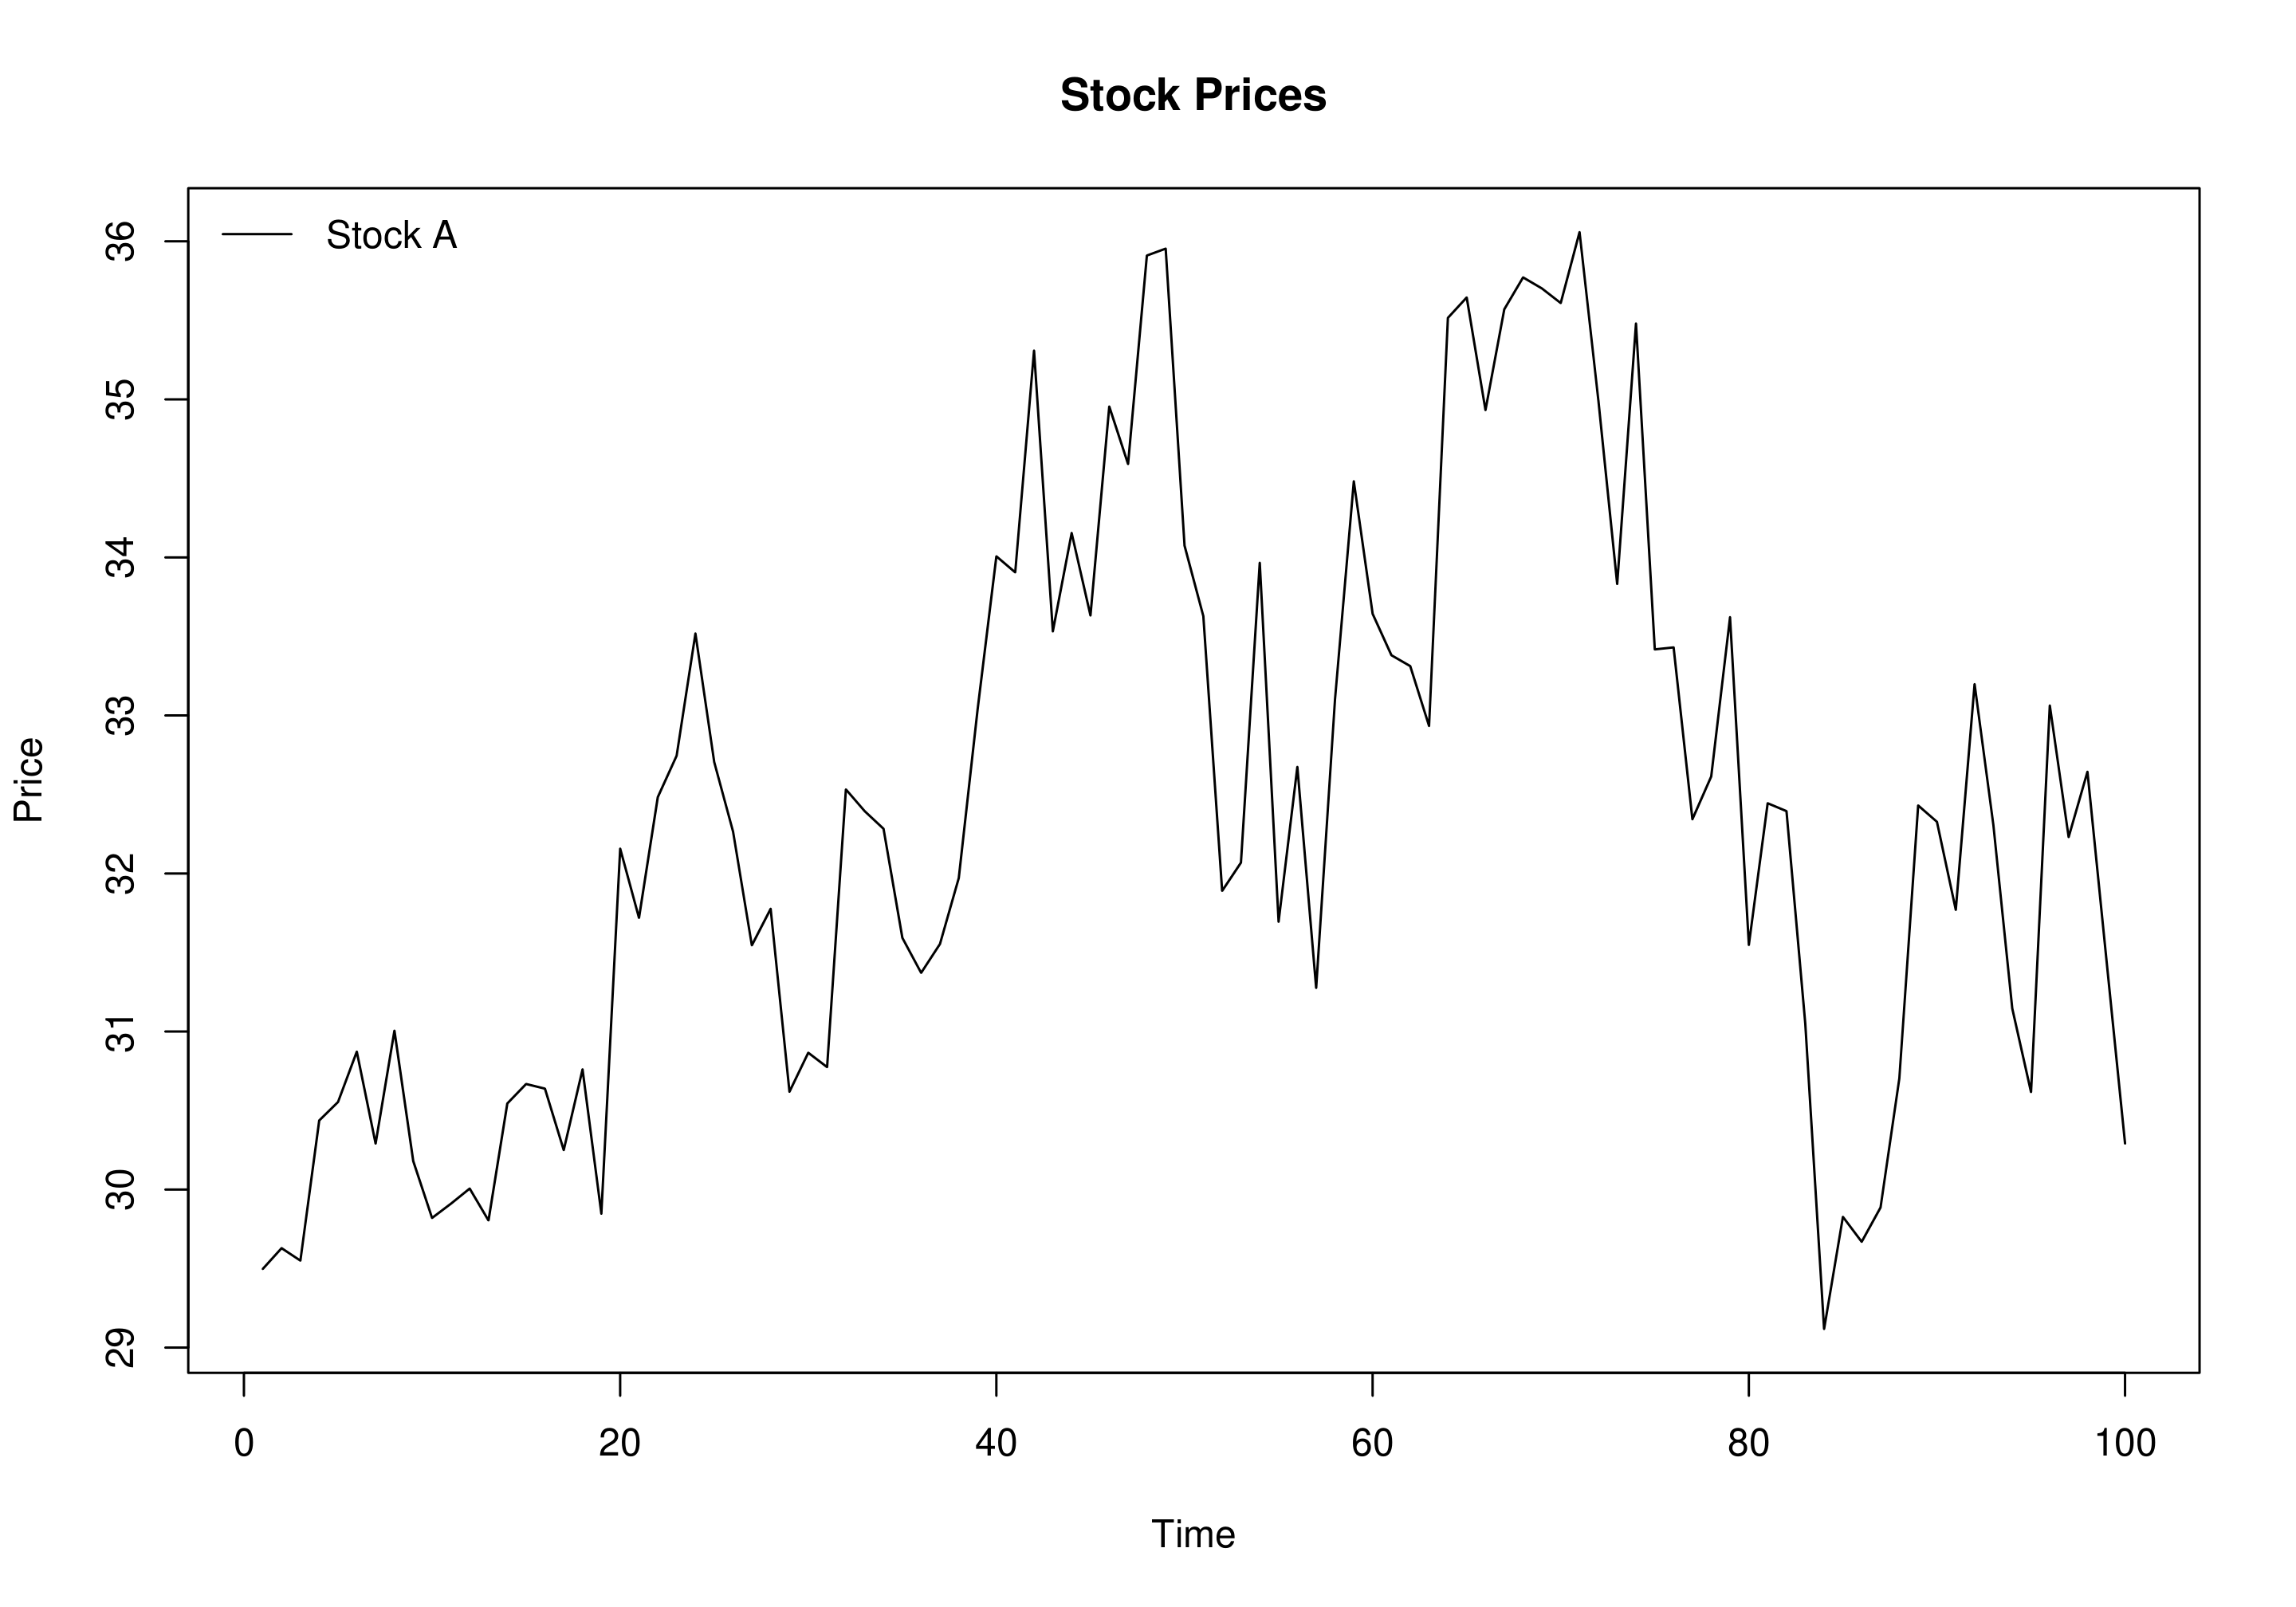
mean(stock_A)
32.36
sd(stock_A)
1.83

Аналіз часових рядів в R

Ціни акцій B

mean(stock_B)
32.30
sd(stock_B)
2.17

Аналіз часових рядів в R

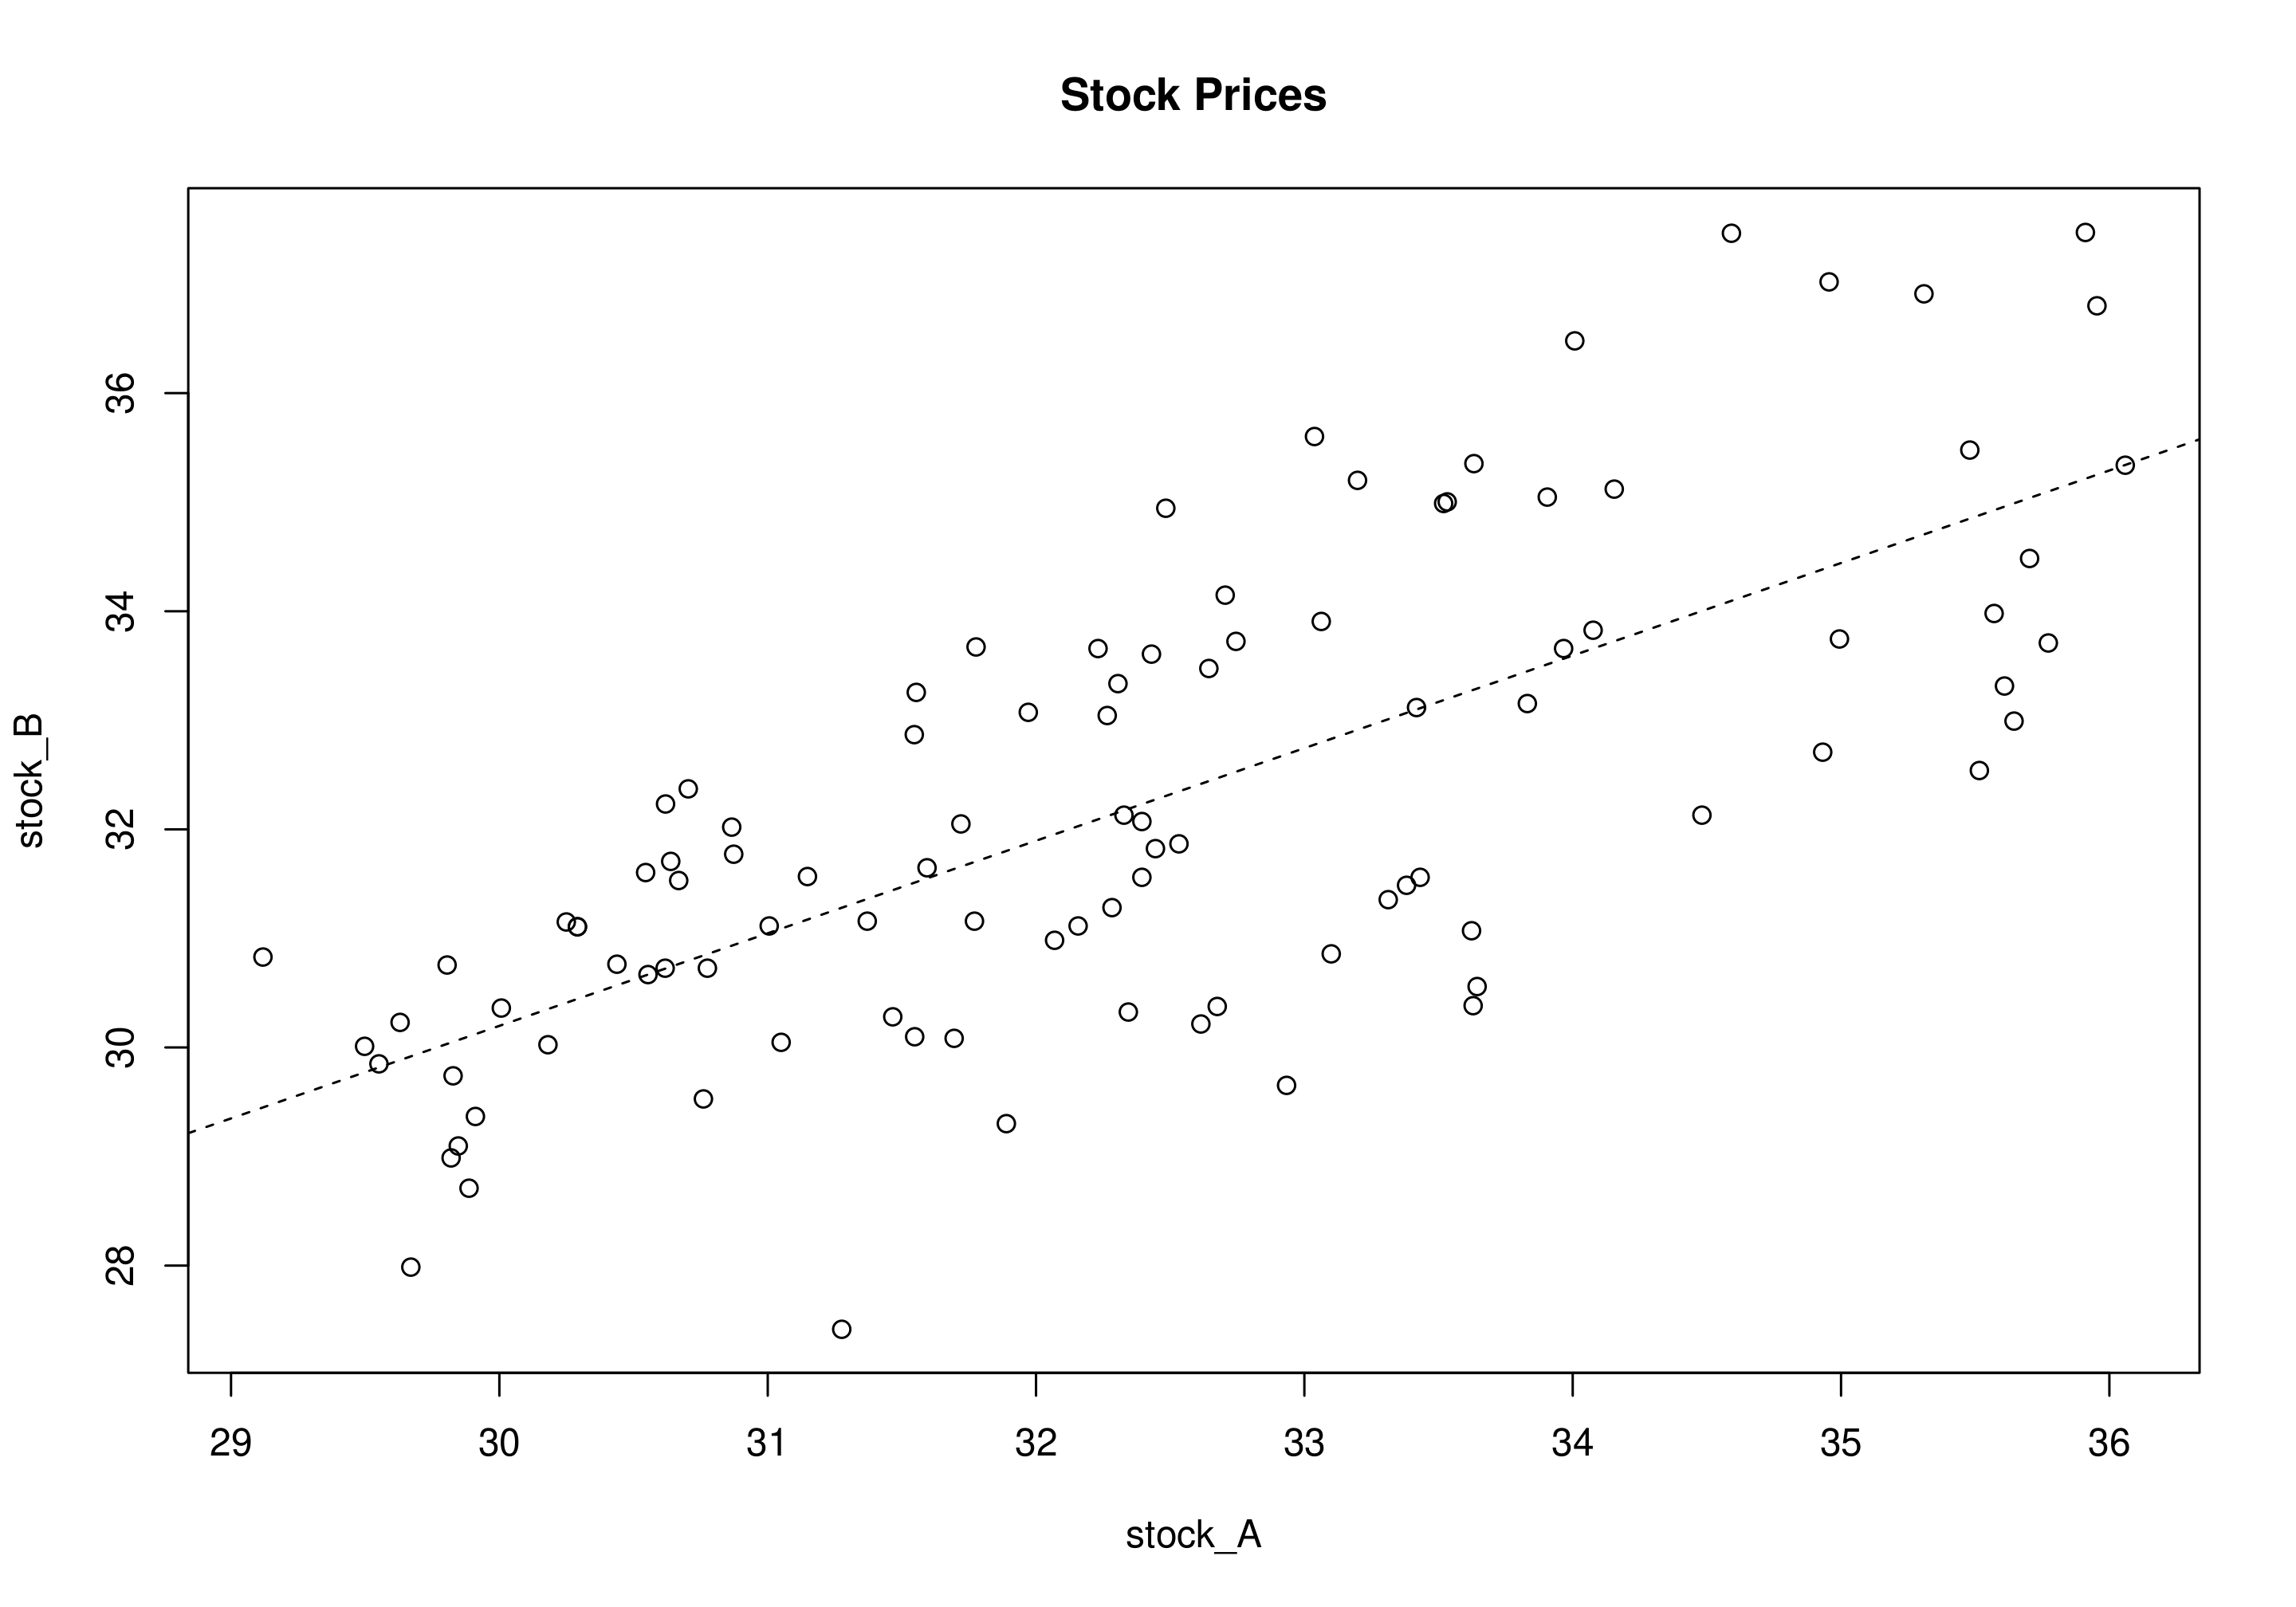
Коваріація акцій A і B

cov(stock_A, stock_B)
2.86
Аналіз часових рядів в R

Кореляції

  • Стандартизована версія коваріації
  • +1: ідеально позитивний лінійний зв'язок
  • -1: ідеально негативний лінійний зв'язок
  • 0: відсутній лінійний зв'язок
Аналіз часових рядів в R

Кореляція акцій A і B

cor(stock_A, stock_B)
0.71
cov(stock_A, stock_B) / 
(sd(stock_A) * sd(stock_B))
0.71

Аналіз часових рядів в R

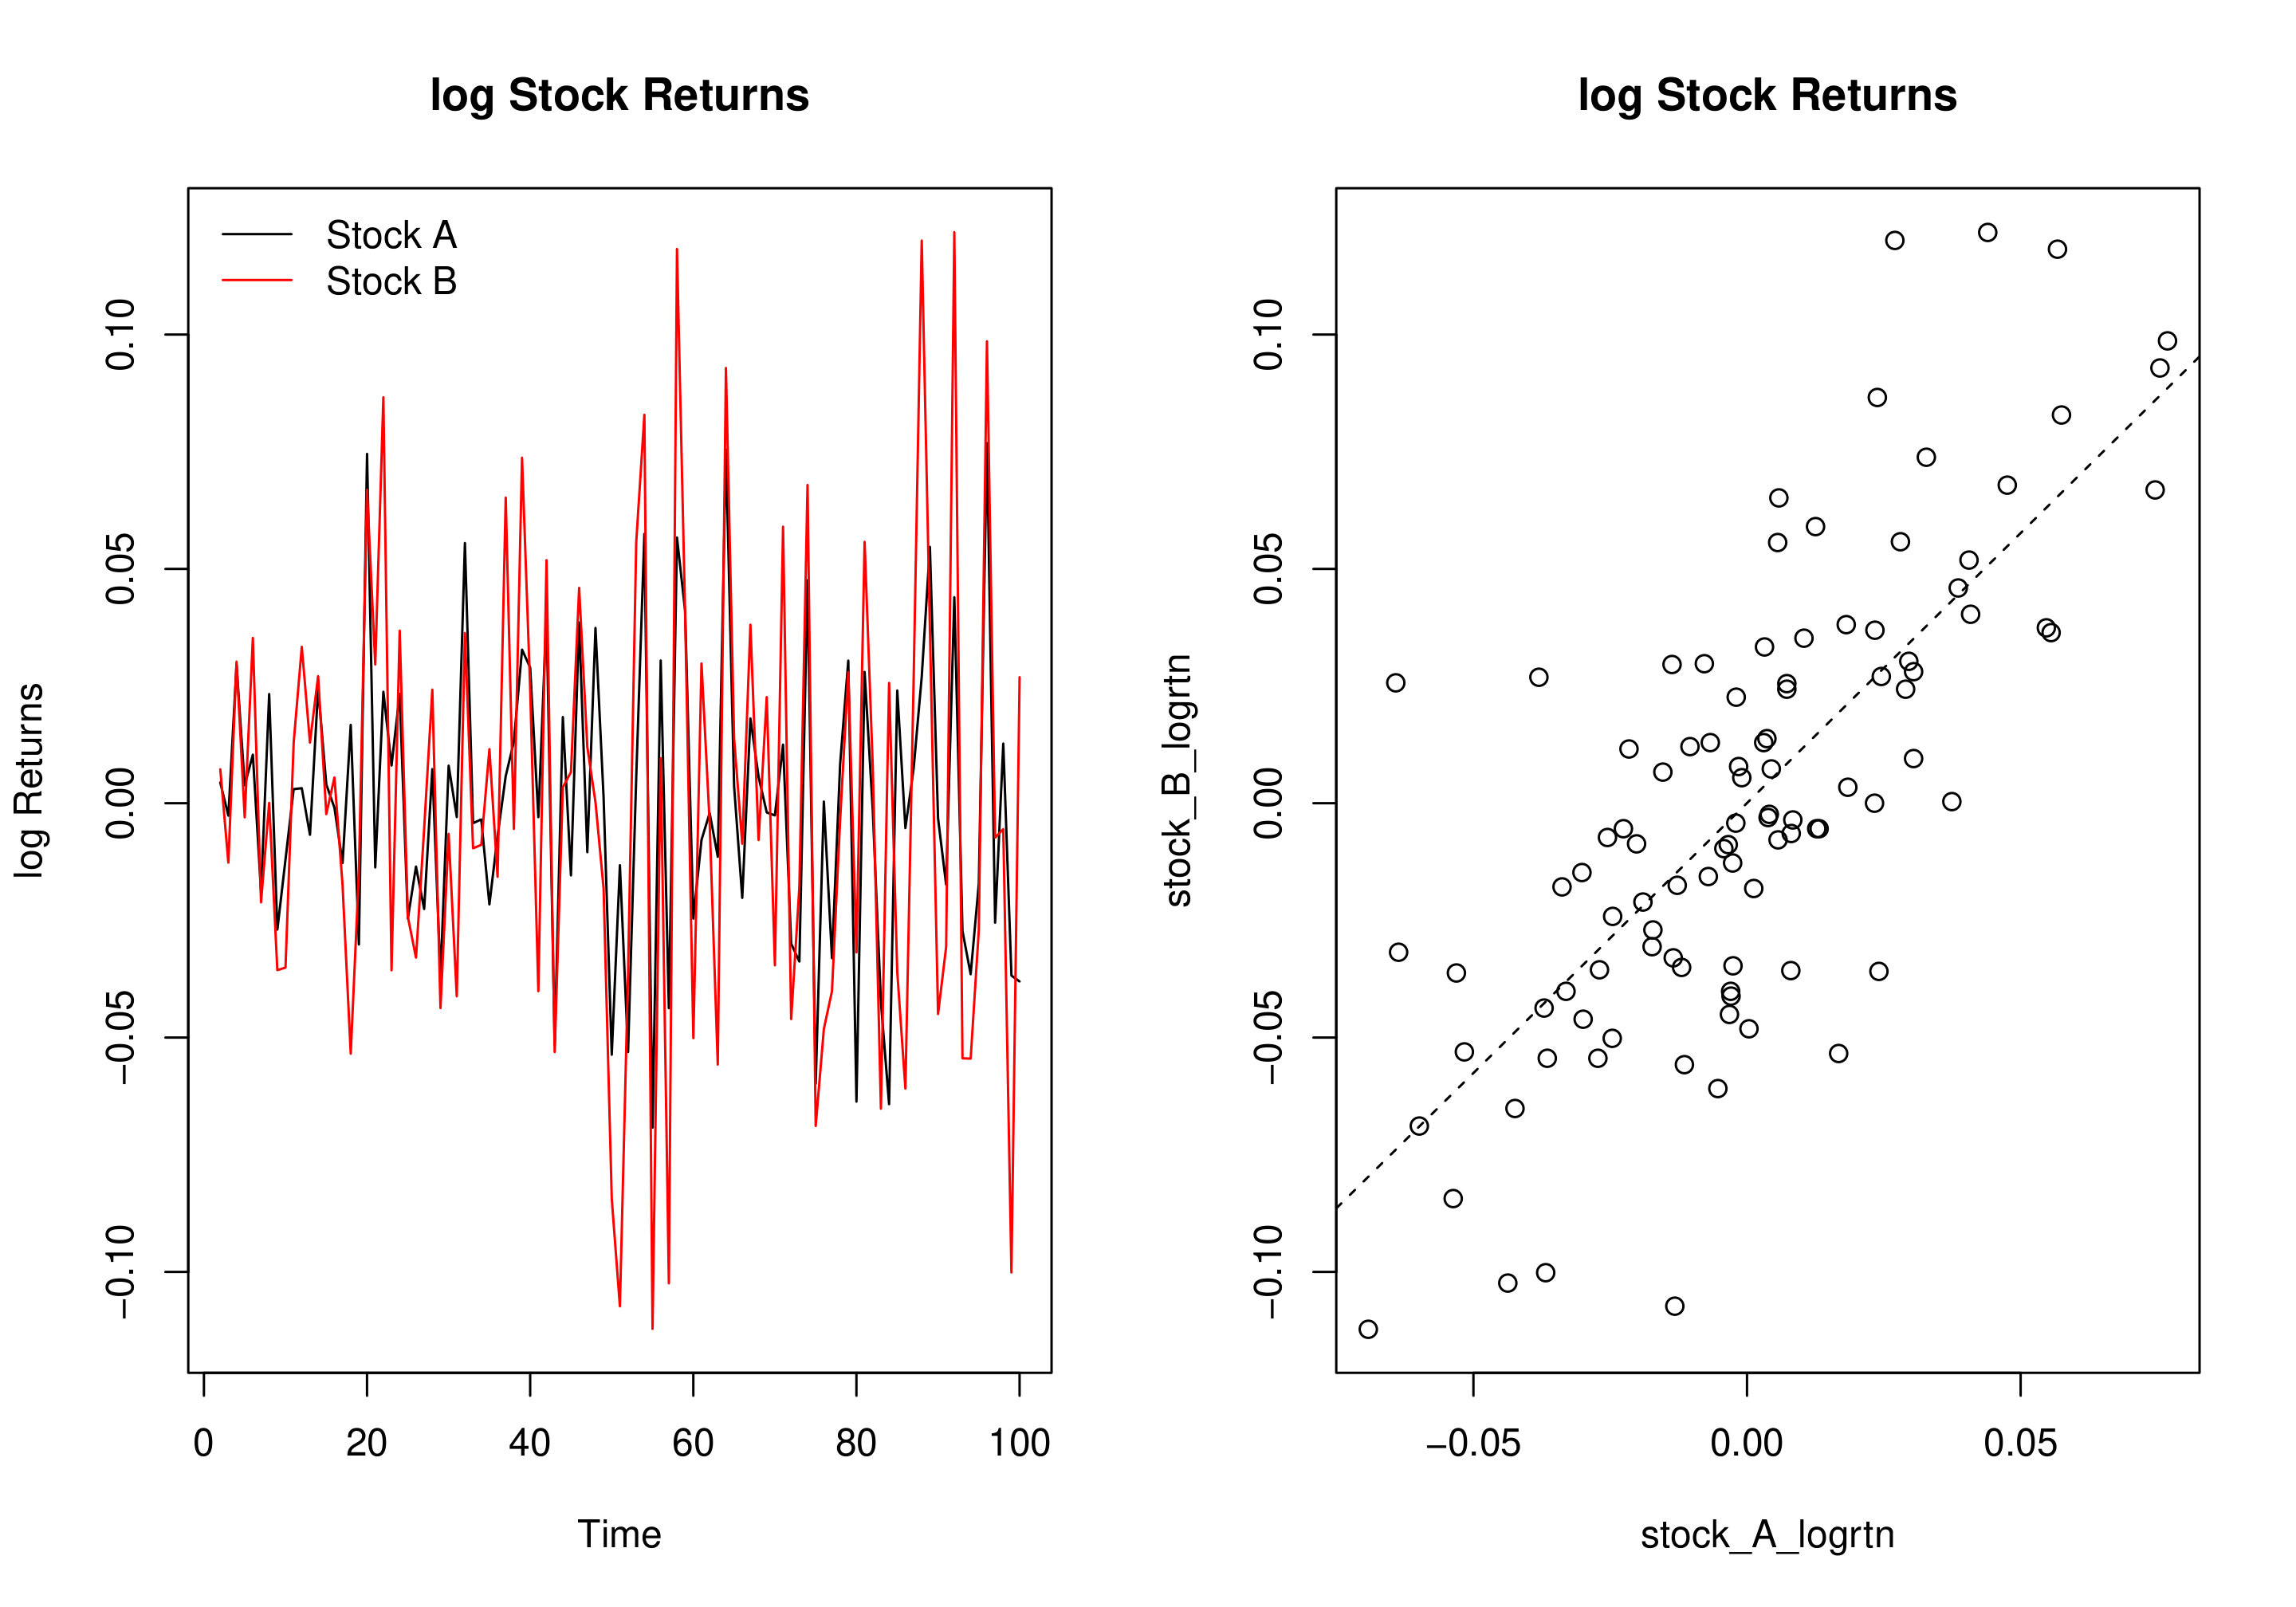
Коваріація та кореляція: лог-прибутки

cov(stock_A_logreturn, stock_B_logreturn)
0.001
cor(stock_A_logreturn, stock_B_logreturn)
0.74
Аналіз часових рядів в R

Коваріація та кореляція: лог-прибутки

Аналіз часових рядів в R

Давайте потренуємось!

Аналіз часових рядів в R

Preparing Video For Download...