Проста модель ковзного середнього

Аналіз часових рядів в R

David S. Matteson

Associate Professor at Cornell University

Проста модель ковзного середнього

Проста модель ковзного середнього (MA):

$ Today = Mean + Noise + Slope * (Yesterday's Noise)$

Точніше:
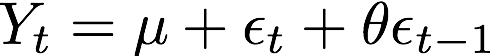
де $ \epsilon_t$ — білий шум (WN) із нульовим середнім.

Три параметри:

  • Середнє $\mu$
  • Нахил $\theta$
  • Дисперсія WN $\sigma^2$
Аналіз часових рядів в R

MA-процеси — I

$ Today = Mean + Noise + Slope * (Yesterday's Noise)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

  • Якщо нахил $\theta$ дорівнює нулю, тоді:

$Y_t = \mu + \epsilon_t$

І $Y_t$ — білий шум $(\mu, \sigma_{\epsilon}^2)$

Аналіз часових рядів в R

MA-процеси — II

$Today = Mean + Noise + Slope * (Yesterday's Noise)$

$$Y_t = \mu + \epsilon_t + \theta\epsilon_{t-1}$$

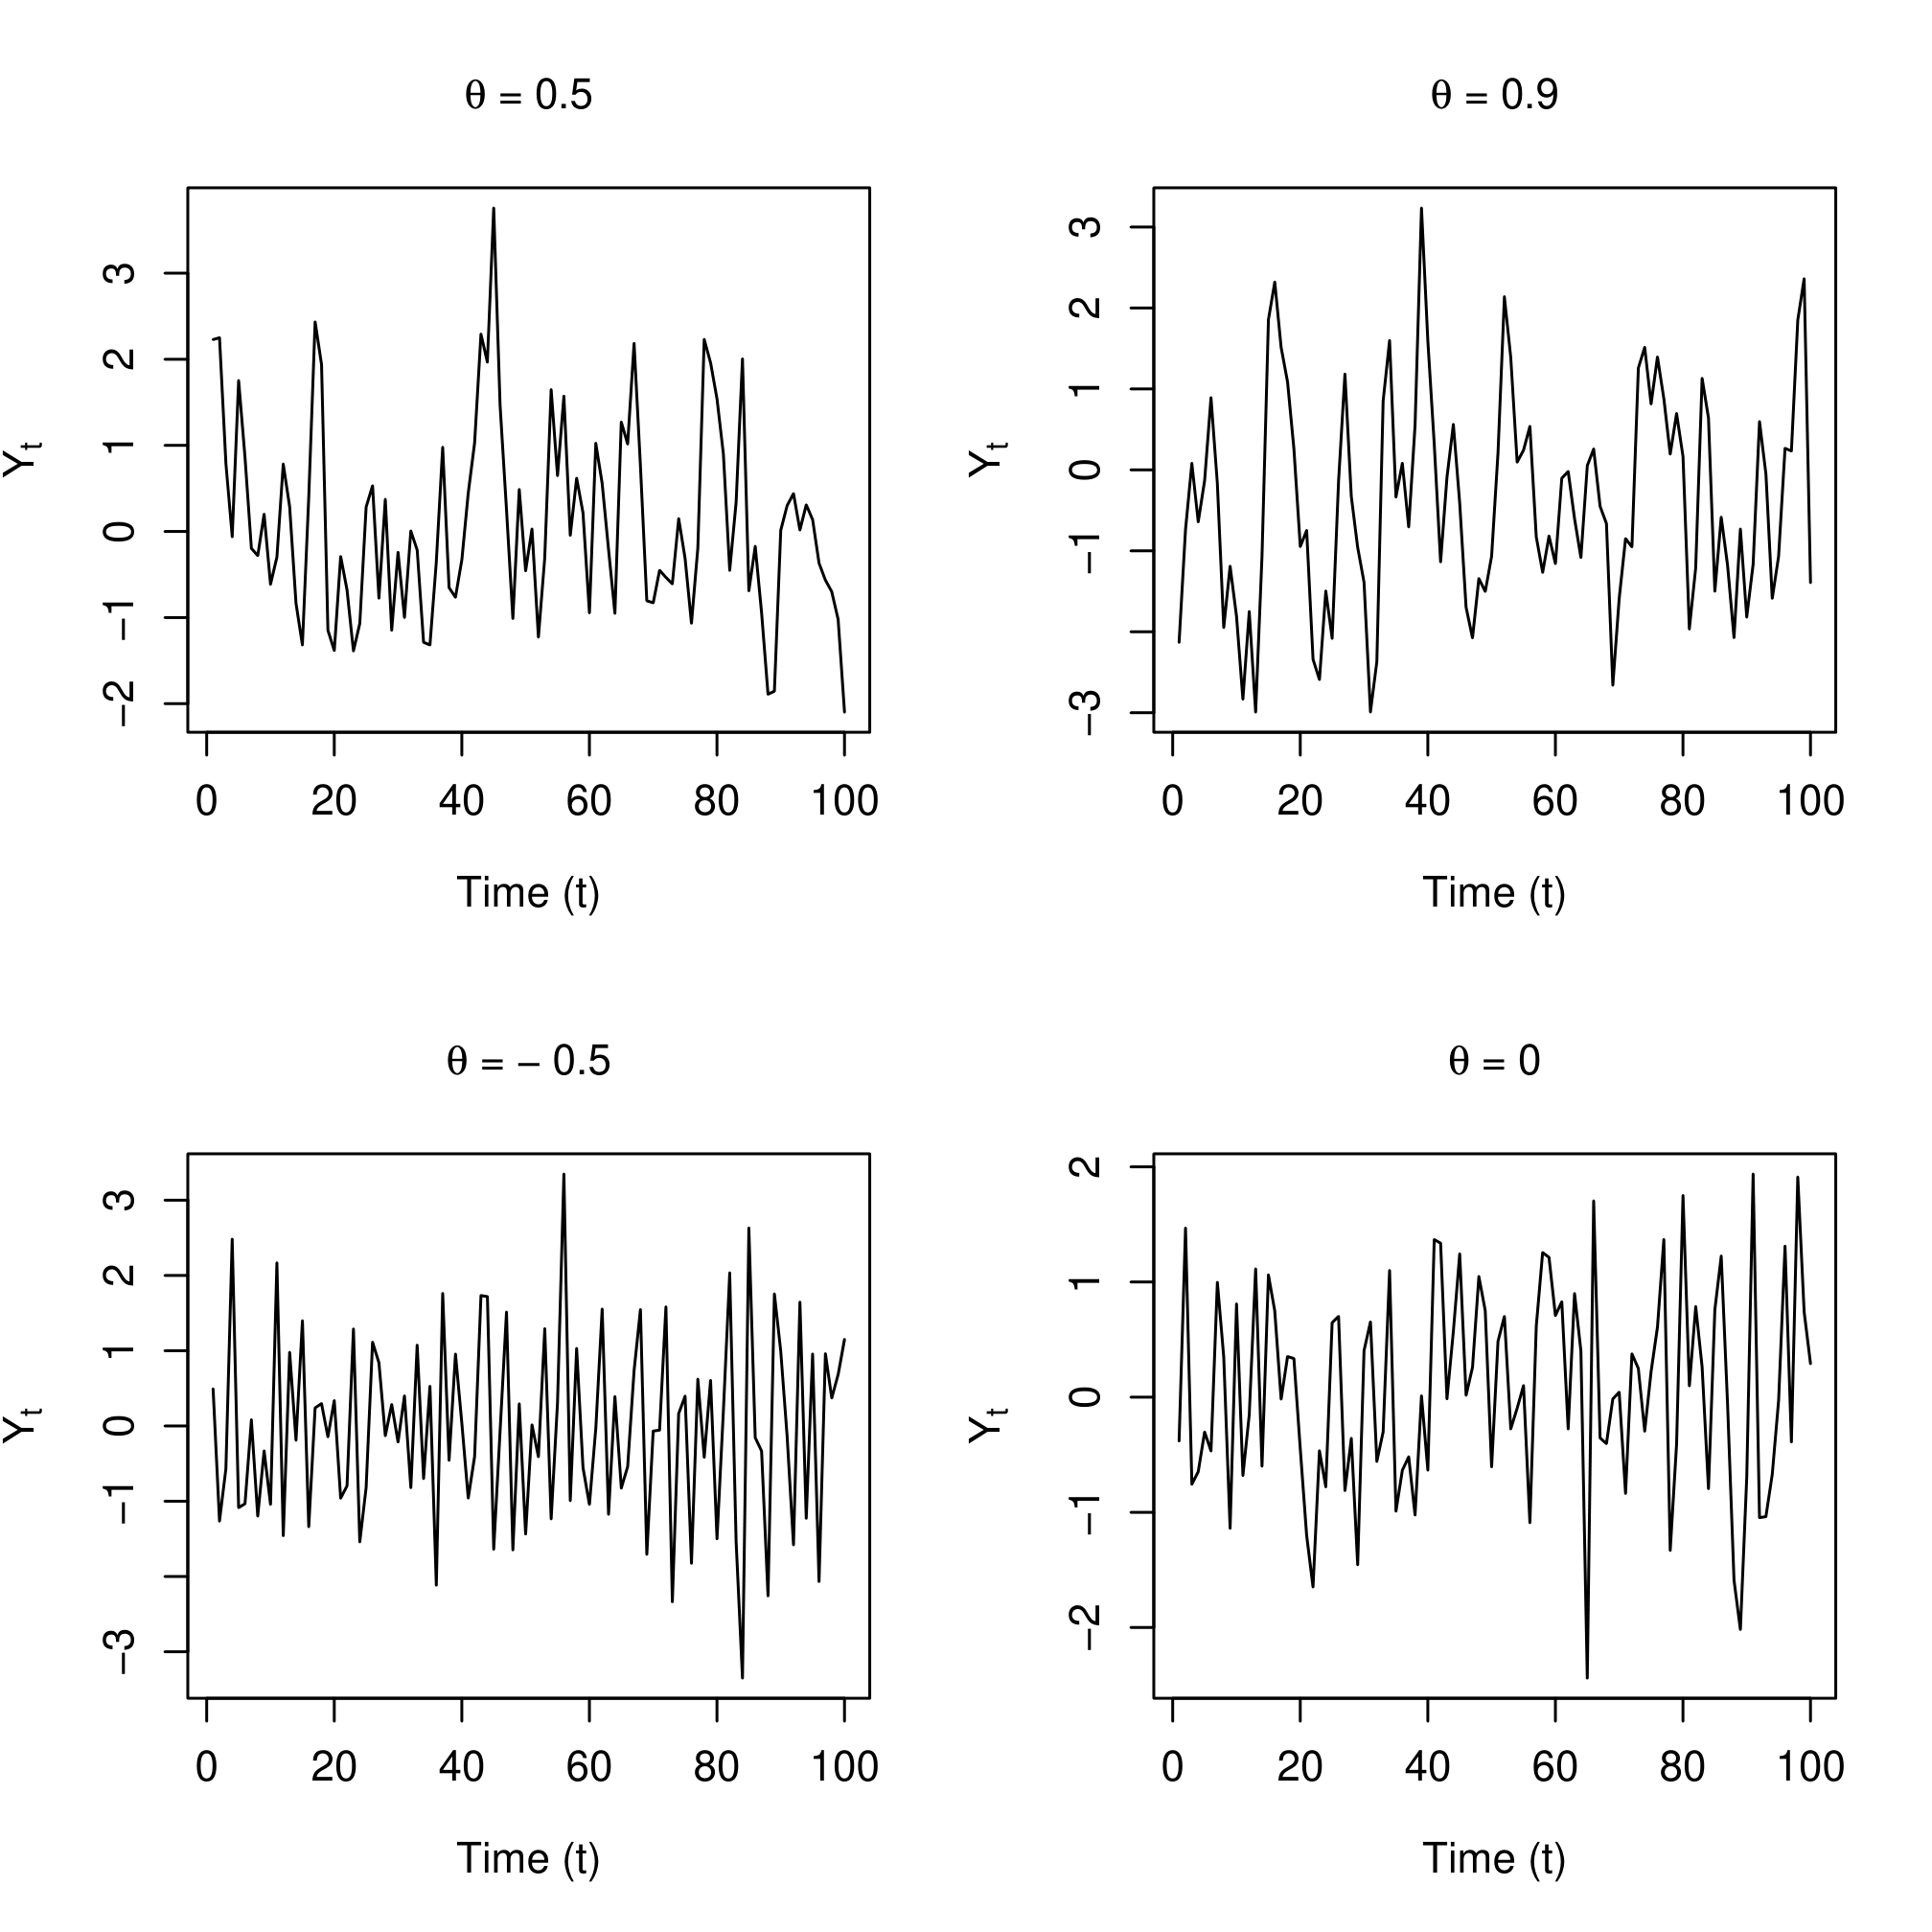
  • Якщо нахил $\theta$ не нуль, тоді $Y_t$ залежить і від $\epsilon_t$, і від $\epsilon_{t-1}$

А процес ${Y_t}$ автокорельований

  • Великі значення $\theta$ дають сильнішу автокореляцію

  • Від'ємні значення $\theta$ спричиняють коливні часові ряди

Аналіз часових рядів в R

Приклади MA

Аналіз часових рядів в R

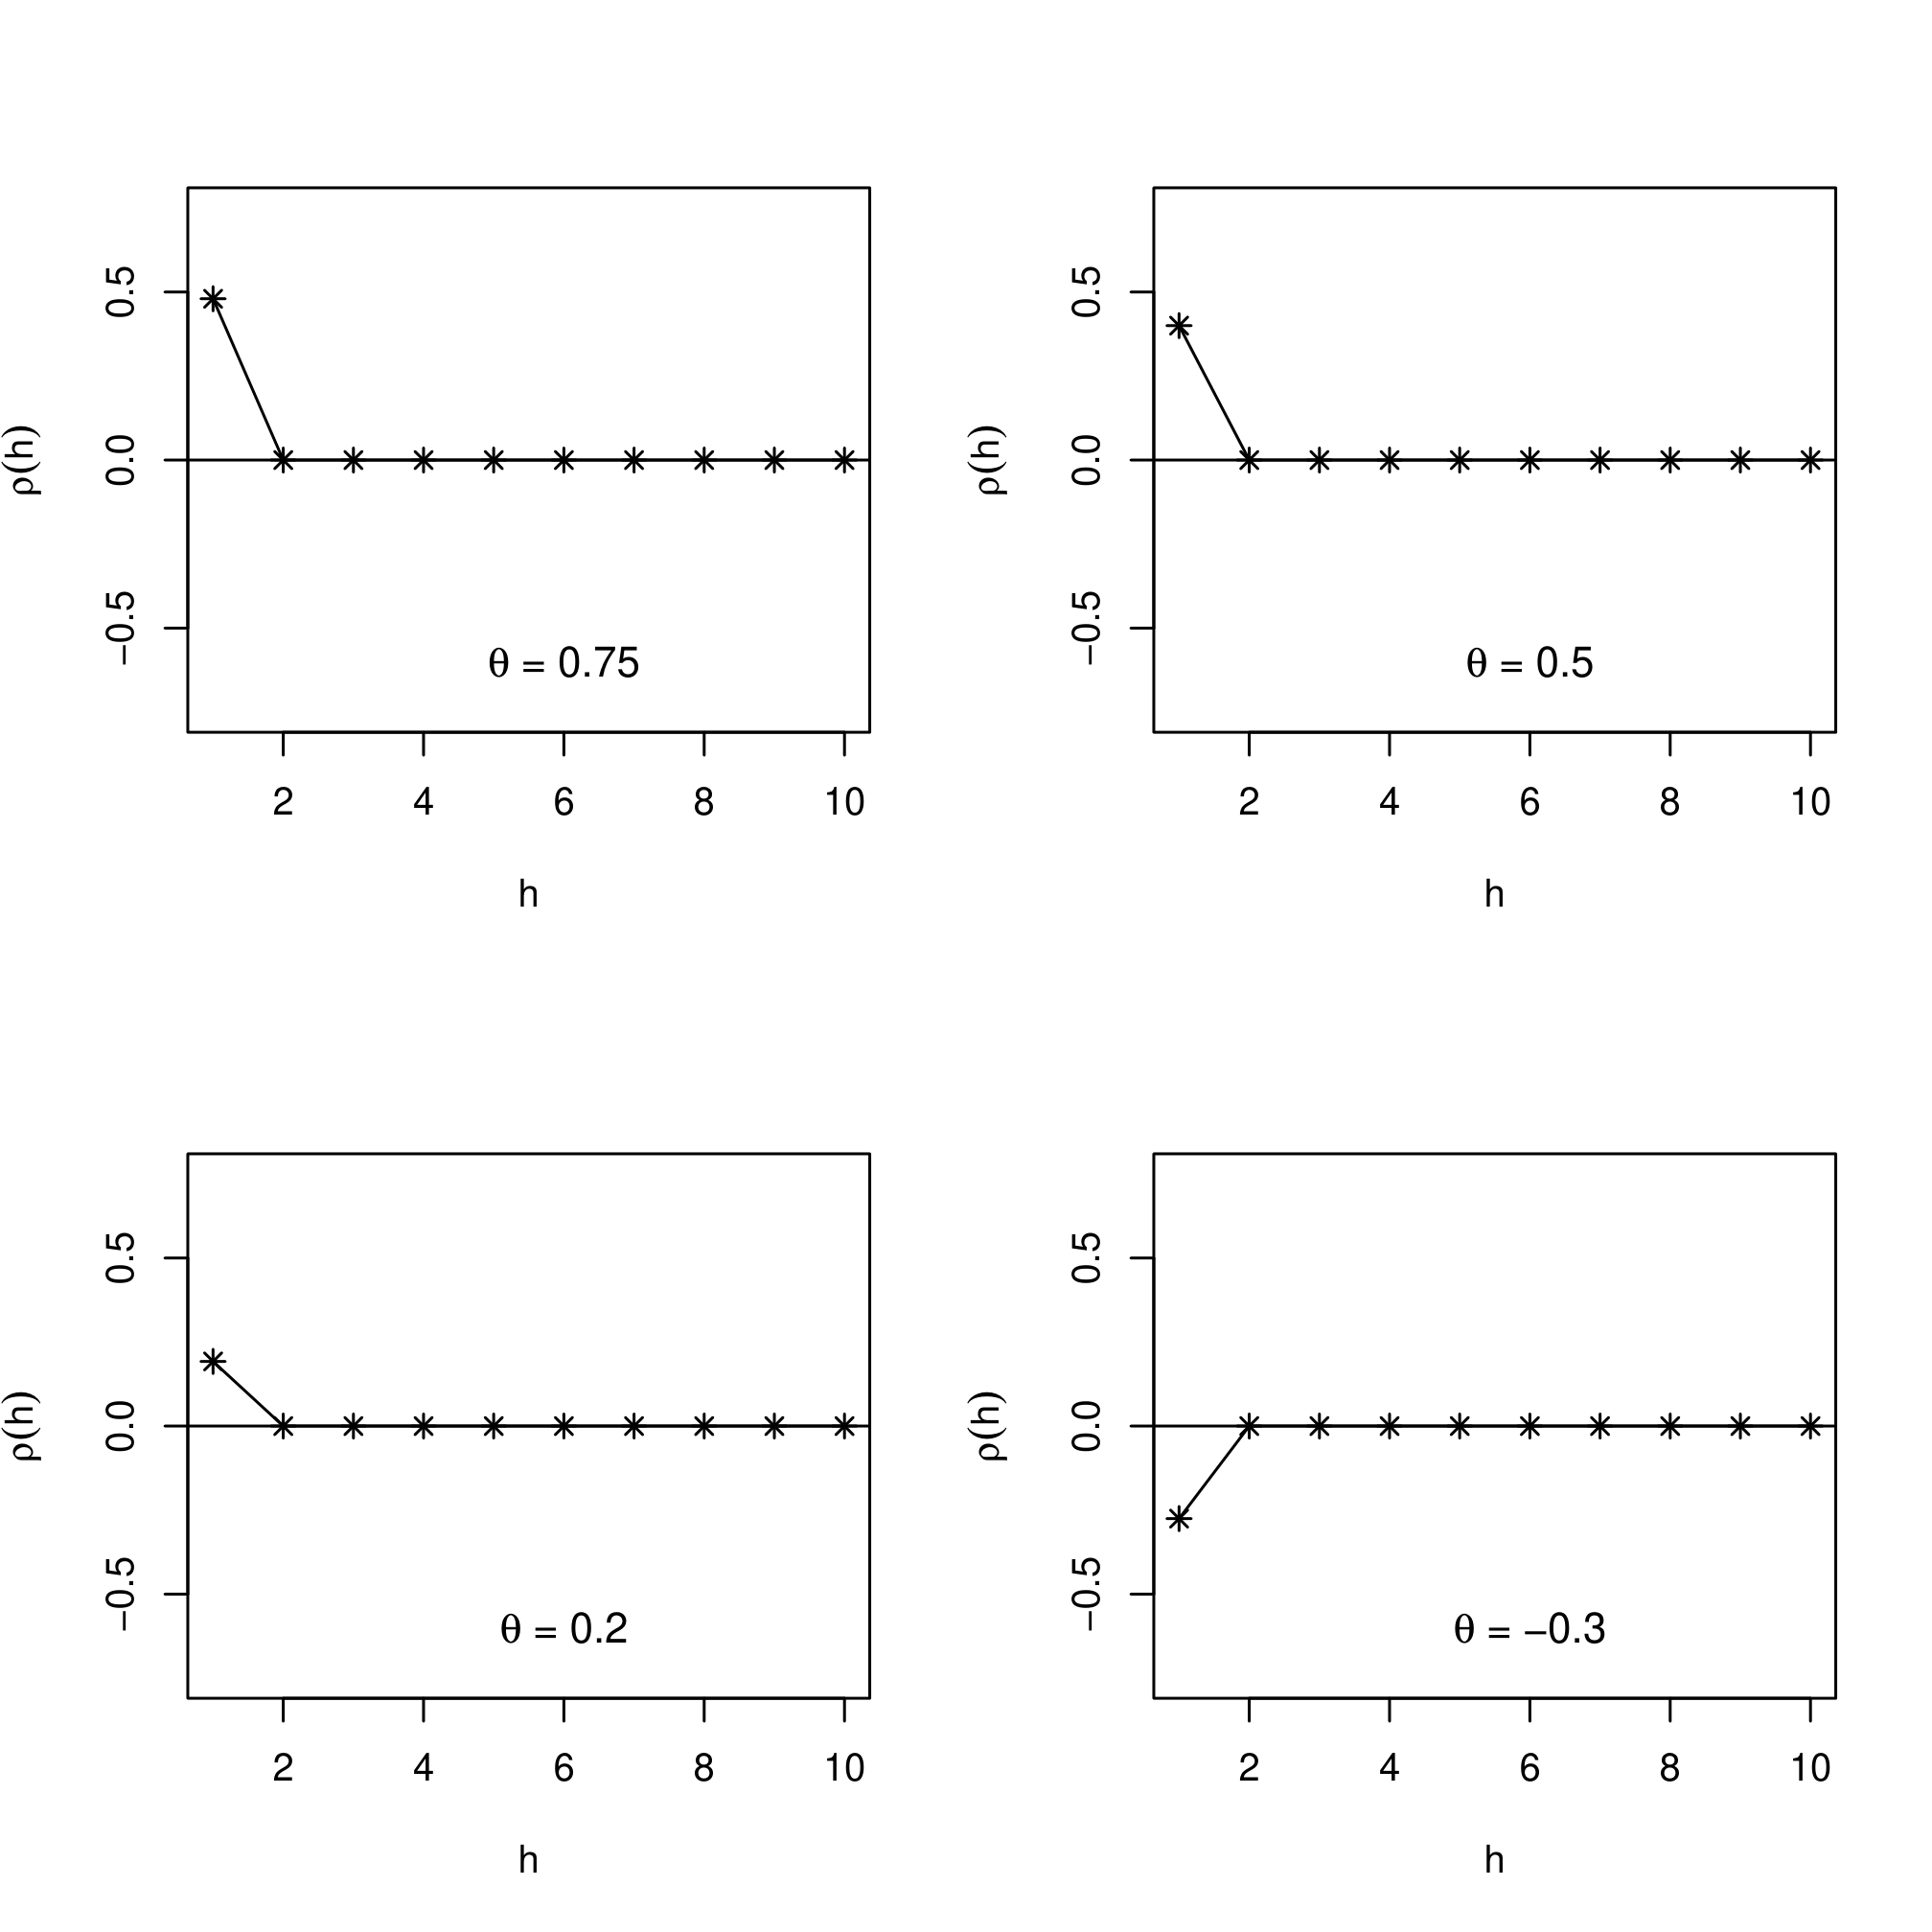
Автокореляції

Лише автокореляція із лагом 1 є ненульовою для моделі MA.

Аналіз часових рядів в R

Давайте потренуємось!

Аналіз часових рядів в R

Preparing Video For Download...