Модель випадкового блукання (RW)

Аналіз часових рядів в R

David S. Matteson

Associate Professor at Cornell University

Випадкове блукання

Random Walk (RW) — простий приклад нестаціонарного процесу.

Випадкове блукання має:

  • Немає фіксованого середнього чи дисперсії.
  • Сильну часову залежність.
  • Його зміни (прирости) — це білий шум (WN).
Аналіз часових рядів в R

Випадкове блукання

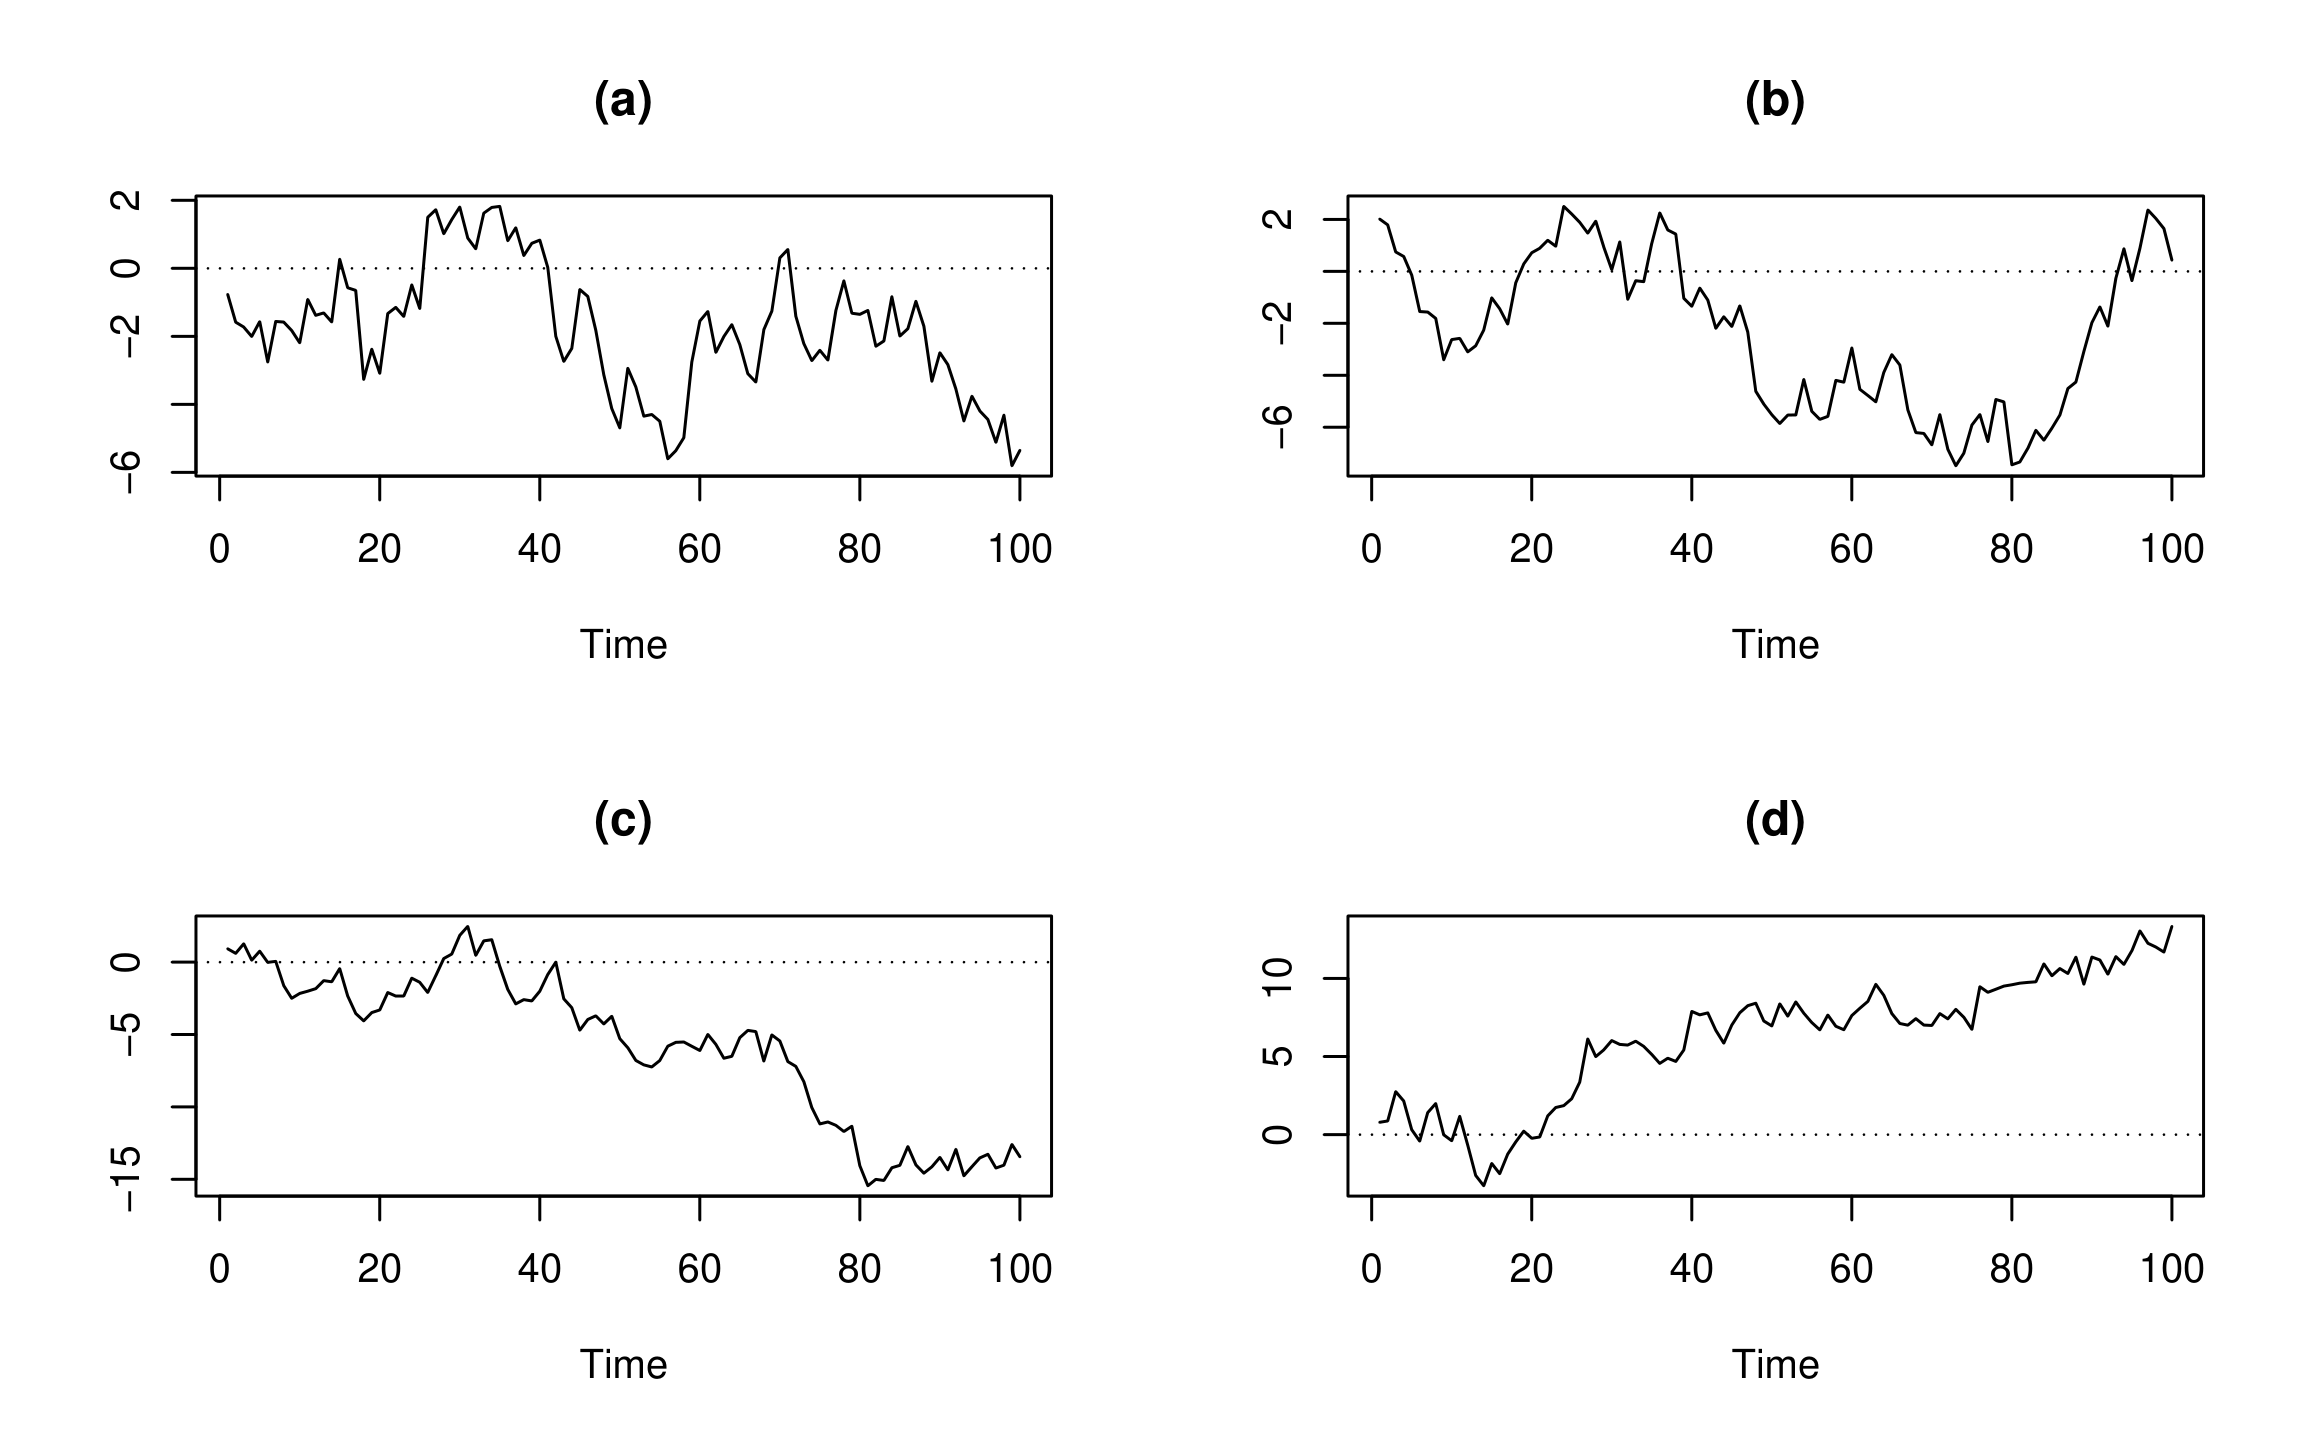
Графіки часового ряду для випадкового блукання:
Аналіз часових рядів в R

Випадкове блукання

Рекурентне співвідношення випадкового блукання:

$$Today = Yesterday + Noise$$

Точніше:

$$ Y_t = Y_{t-1} + \epsilon_t$$

де $\epsilon_t$ — білий шум (WN) із нульовим середнім.

  • Для моделювання потрібна початкова точка $Y_0$.

  • Лише один параметр — дисперсія WN $\sigma^{2}_{\epsilon}$.

Аналіз часових рядів в R

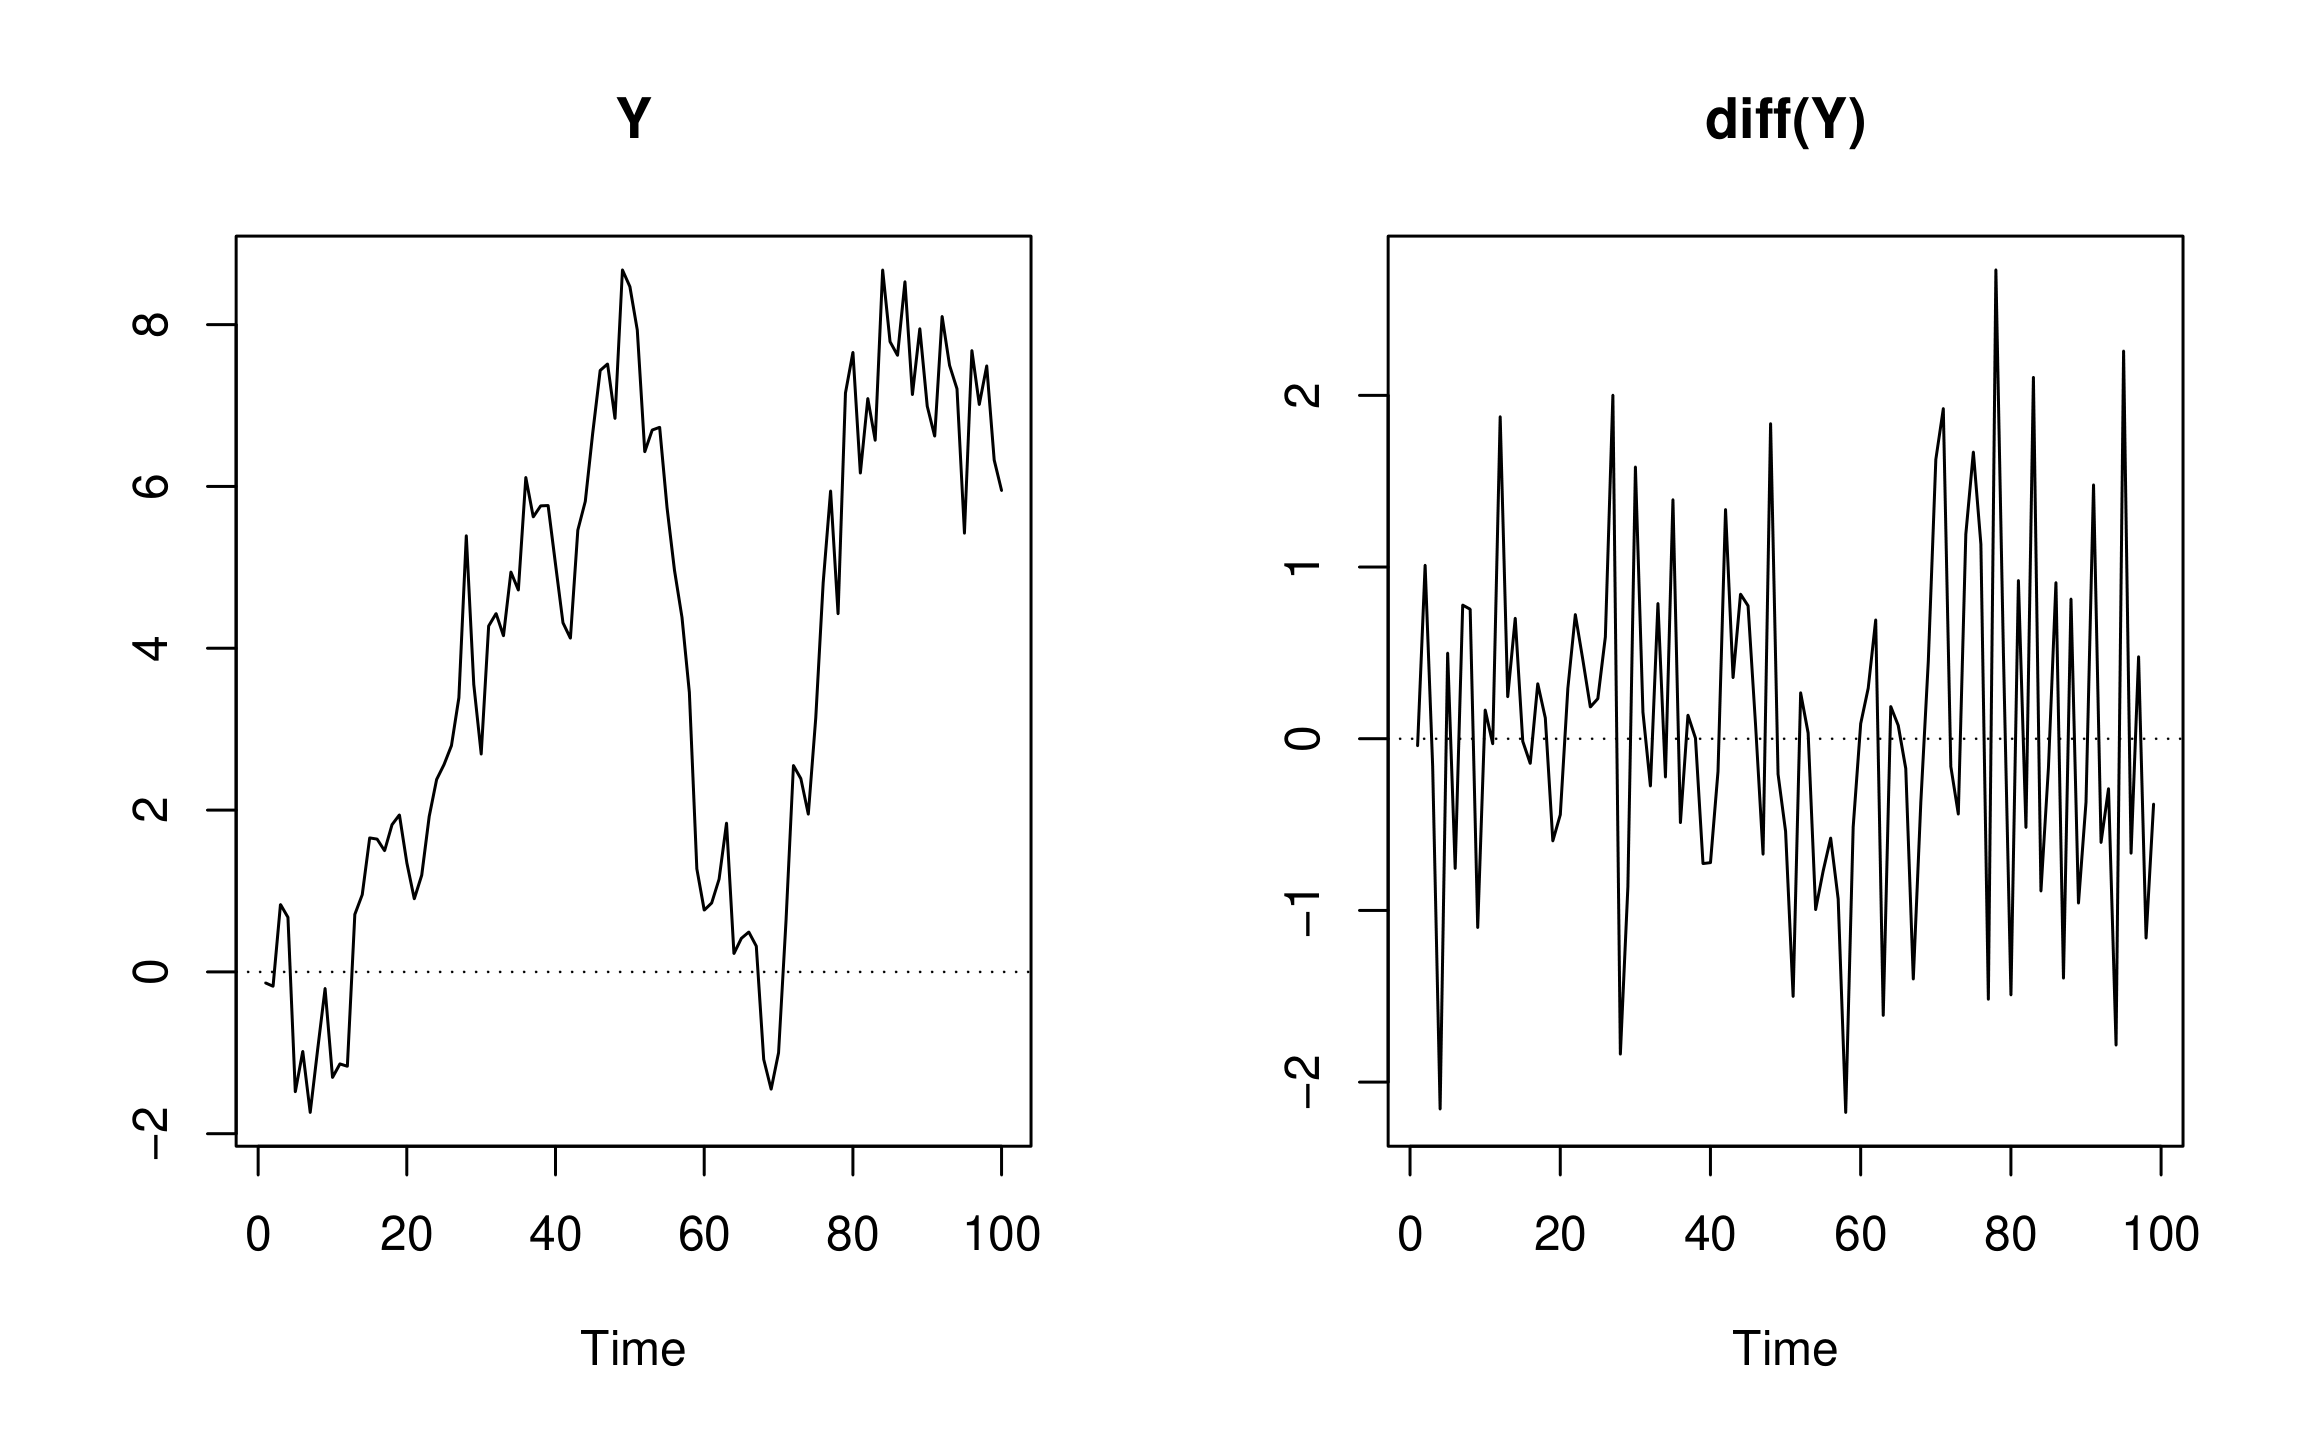
Випадкове блукання — I

Процес випадкового блукання:

$$Y_t = Y_{t-1} + \epsilon_t$$

де $\epsilon_t$ — WN з нульовим середнім

Оскільки $Y_t - Y_{t-1} = \epsilon_t \rightarrow $ diff(Y) є WN

Аналіз часових рядів в R

Випадкове блукання — II

Аналіз часових рядів в R

Випадкове блукання зі зсувом — I

Випадкове блукання зі зсувом (drift):

$$Today = Constant + Yesterday + Noise$$

Точніше: $$Y_t = c + Y_{t-1} + \epsilon_t$$

де $\epsilon_t$ — білий шум (WN) із нульовим середнім.

  • Два параметри: стала $c$ і дисперсія WN $\sigma_{\epsilon}^2$.
  • $Y_t - Y_{t-1} = $ ? $\rightarrow$ WN із середнім $c$!
Аналіз часових рядів в R

Випадкове блукання зі зсувом — II

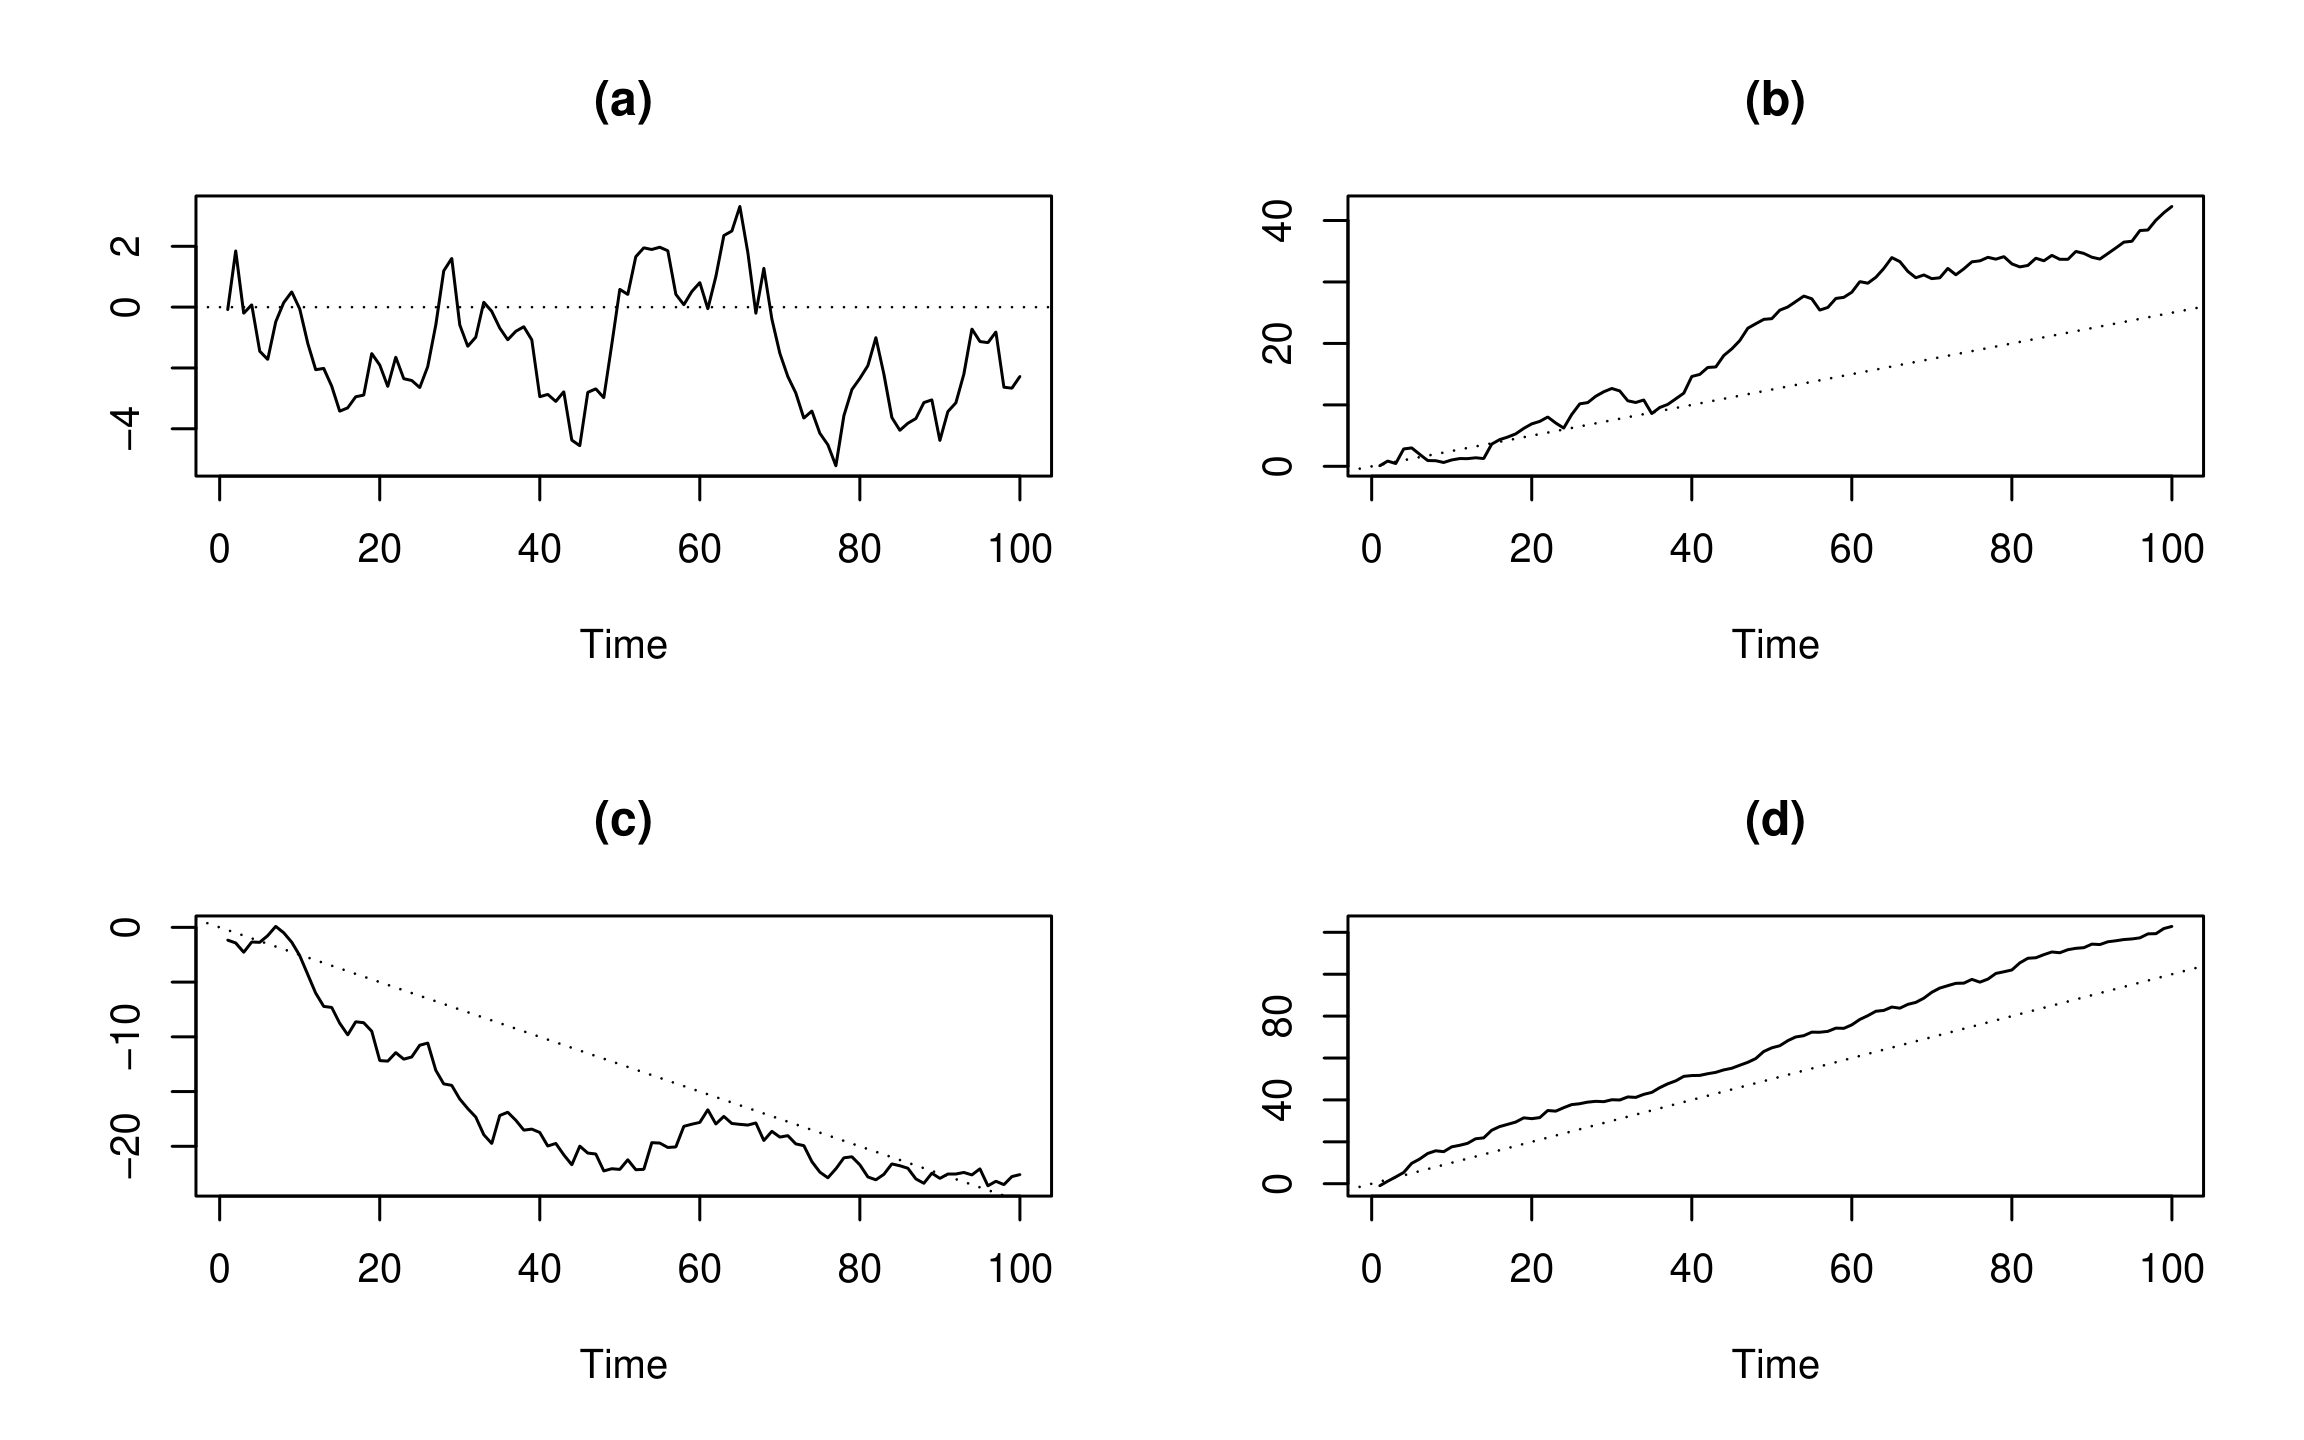
Графіки часового ряду для випадкового блукання зі зсувом:
Аналіз часових рядів в R

Давайте потренуємось!

Аналіз часових рядів в R

Preparing Video For Download...