การเปรียบเทียบกับเกณฑ์มาตรฐาน

การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Charlotte Werger

Data Scientist

การลงทุนเชิงรุกเทียบกับเกณฑ์มาตรฐาน
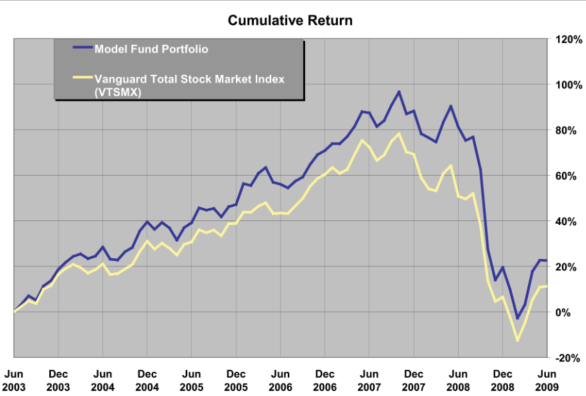
ผลตอบแทนสะสมของพอร์ตโฟลิโอเทียบกับผลตอบแทนสะสมของเกณฑ์มาตรฐาน

การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Active return สำหรับพอร์ตโฟลิโอที่บริหารเชิงรุก

$$

  • Active return คือผลการดำเนินงานของการลงทุนเชิงรุก เทียบกับ เกณฑ์มาตรฐาน
  • คำนวณจาก ส่วนต่างระหว่างเกณฑ์มาตรฐานกับผลตอบแทนจริง
  • Active return เกิดจากการลงทุนเชิงรุก กล่าวคือ การถือ น้ำหนักมากกว่าและน้อยกว่าเกณฑ์มาตรฐาน
การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Tracking error สำหรับ index tracker

$$

  • กองทุนลงทุนแบบ passive หรือ index tracker ไม่ใช้ active return เป็นตัวชี้วัดผลการดำเนินงาน
  • Tracking error คือชื่อเรียกส่วนต่างระหว่างพอร์ตโฟลิโอกับเกณฑ์มาตรฐานสำหรับกองทุน passive
การวิเคราะห์พอร์ตโฟลิโอด้วย Python

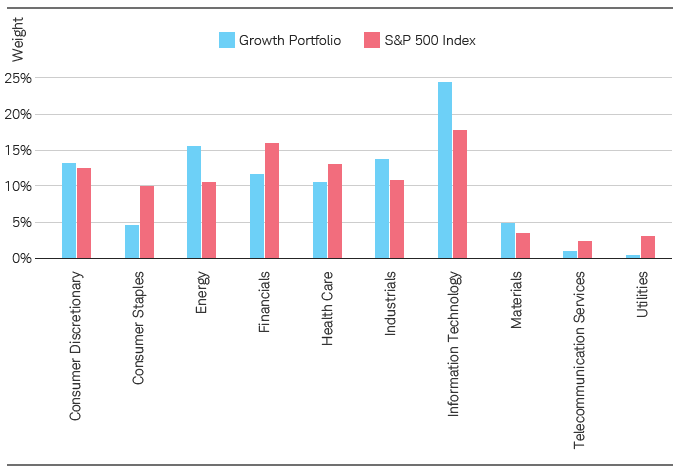
Active weight

แผนภูมิแท่งแสดง active weight แยกตามอุตสาหกรรม

1 ที่มา: Schwab Center for Financial Research.
การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Active return ใน Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Active return ใน Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Active weight ใน Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
การวิเคราะห์พอร์ตโฟลิโอด้วย Python

มาฝึกกันเถอะ!

การวิเคราะห์พอร์ตโฟลิโอด้วย Python

Preparing Video For Download...