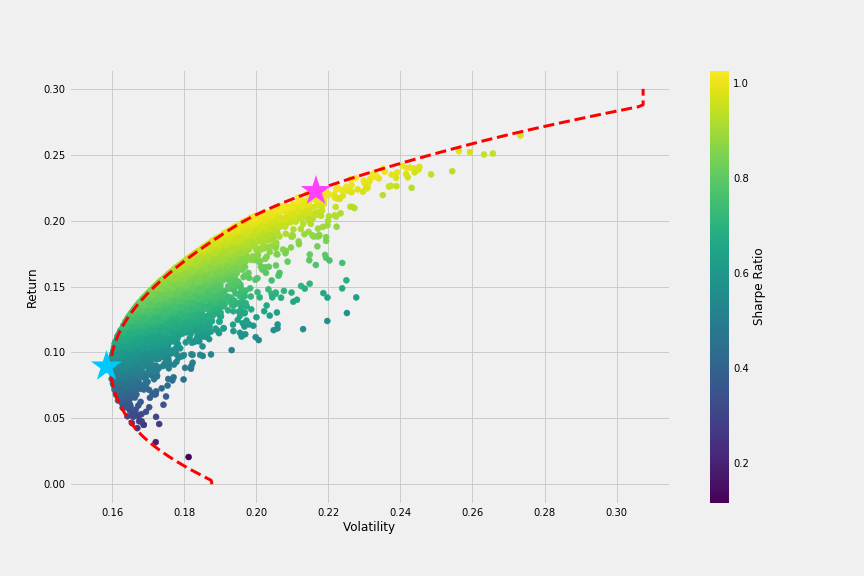
Максимальний Sharpe vs мінімальна волатильність

Вступ до Portfolio Analysis у Python

Charlotte Werger

Data Scientist

Пам'ятаєте ефективну межу?

$$
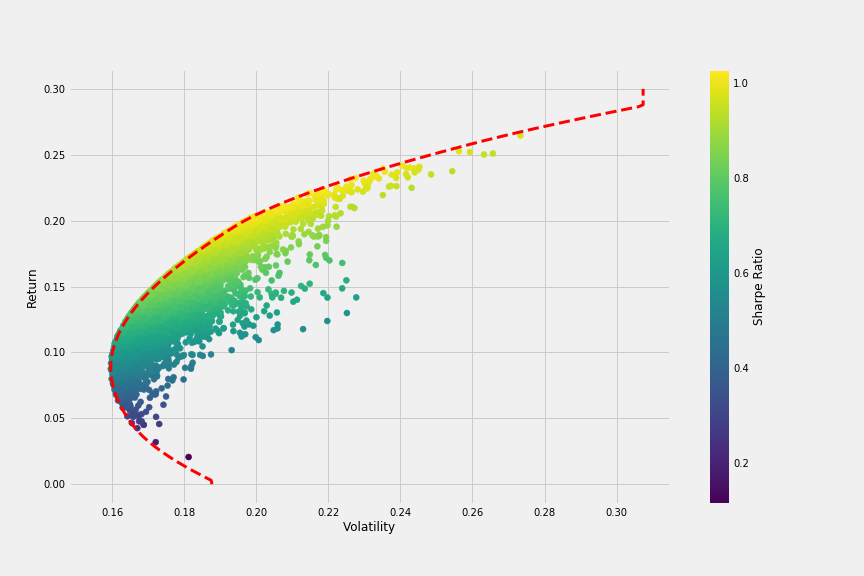
  • Ефективна межа: всі портфелі з оптимальним балансом ризику й прибутковості
  • Портфель з максимальним Sharpe: найвищий показник Sharpe на EF
  • Портфель з мінімальною волатильністю: найнижчий рівень ризику на EF

$$ Графік ефективної межі

Вступ до Portfolio Analysis у Python

Налаштування оптимізації в PyPortfolioOpt
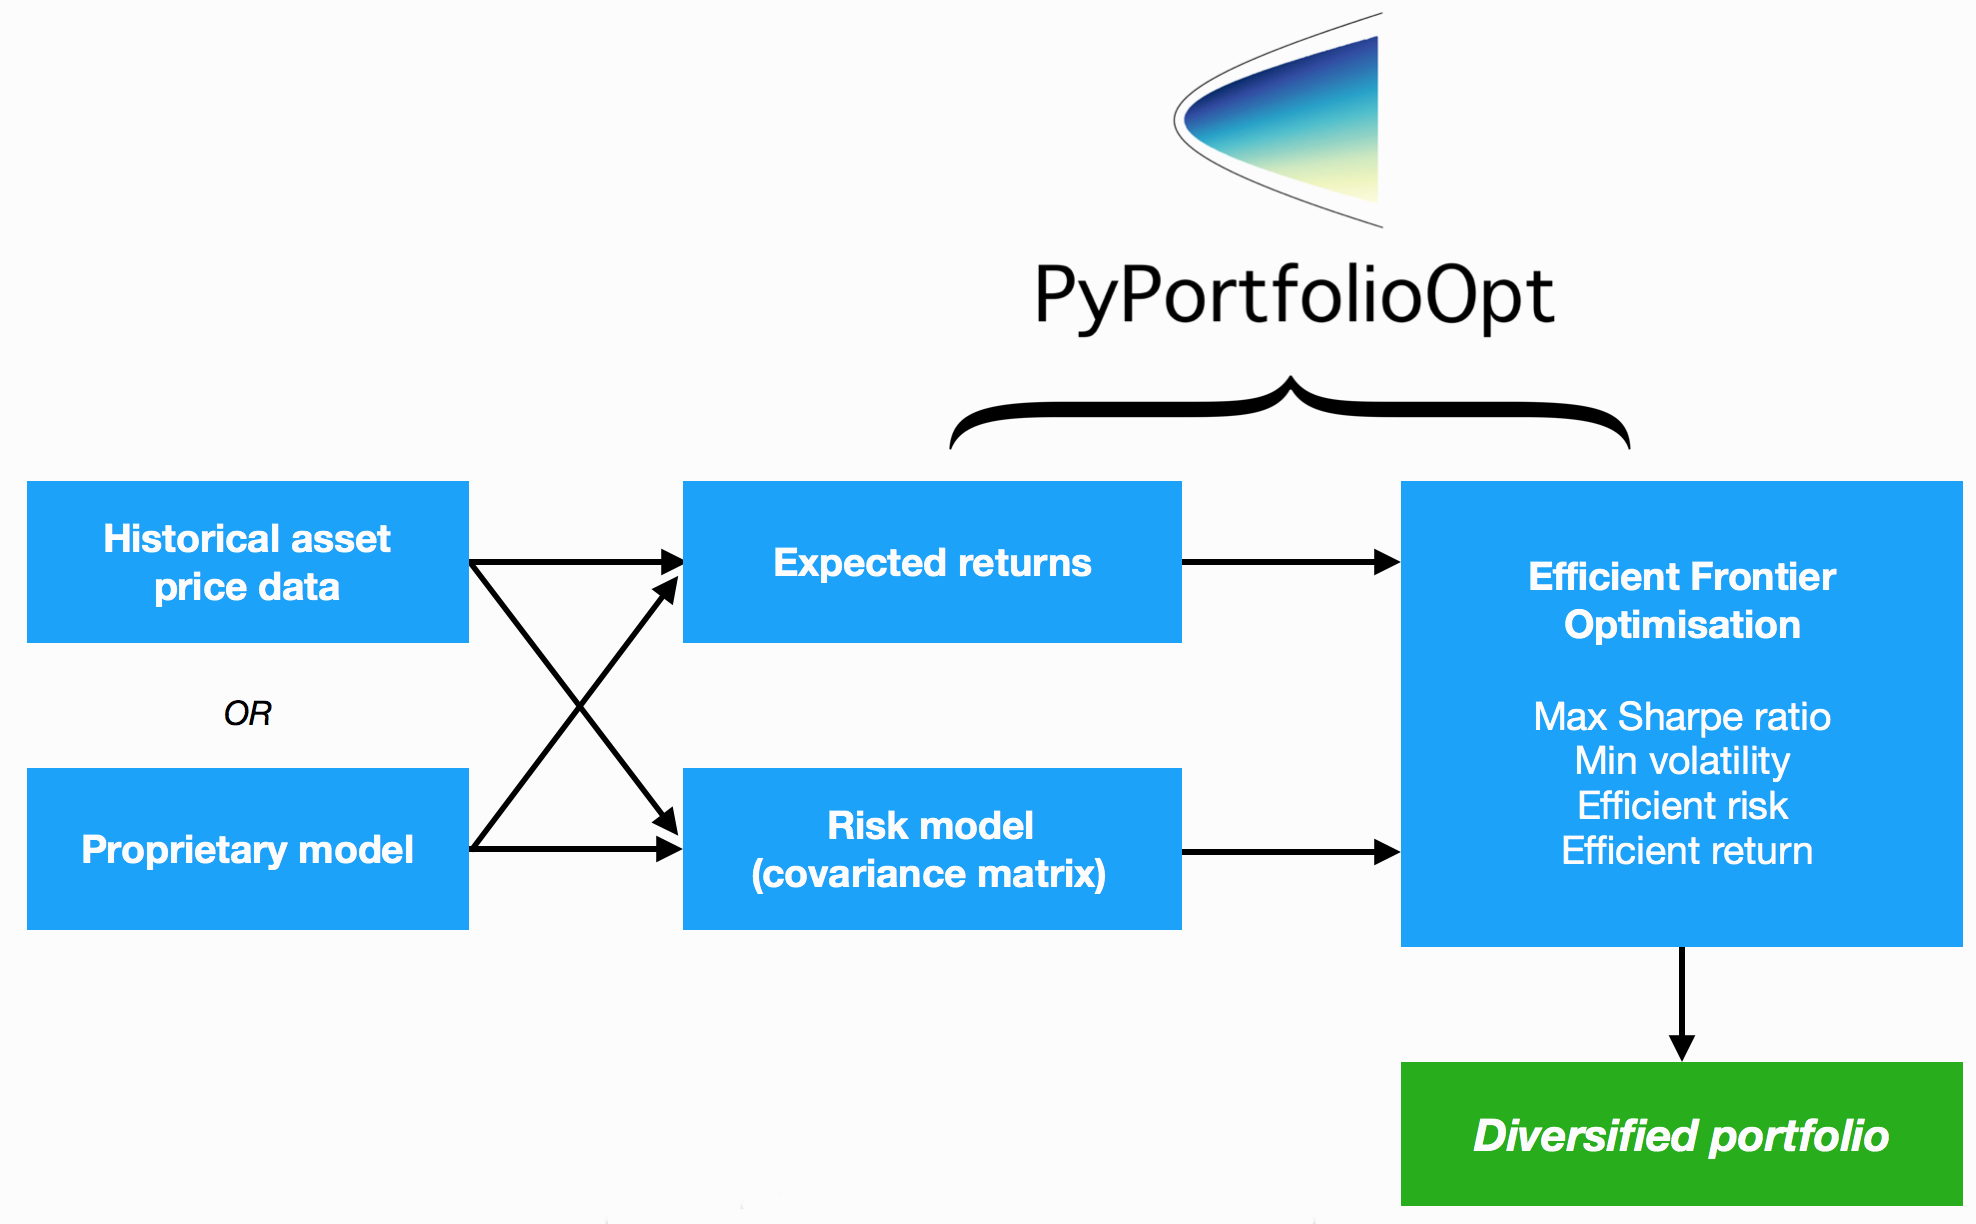
Схема варіантів у PyPortfolioOpt

Вступ до Portfolio Analysis у Python

Портфель з максимальним Sharpe

Портфель з максимальним Sharpe: найвищий Sharpe ratio на EF

from pypfopt.efficient_frontier import EfficientFrontier
# Calculate the Efficient Frontier with mu and S
ef = EfficientFrontier(mu, Sigma)
raw_weights = ef.max_sharpe()
# Get interpretable weights 
cleaned_weights = ef.clean_weights()
{'GOOG': 0.01269,'AAPL': 0.09202,'FB': 0.19856,
 'BABA': 0.09642,'AMZN': 0.07158,'GE': 0.02456,...}
Вступ до Portfolio Analysis у Python

Портфель з максимальним Sharpe

# Get performance numbers
ef.portfolio_performance(verbose=True)
Expected annual return: 33.0%
Annual volatility: 21.7%
Sharpe Ratio: 1.43
Вступ до Portfolio Analysis у Python

Портфель з мінімальною волатильністю

Портфель з мінімальною волатильністю: найнижчий рівень ризику на EF

# Calculate the Efficient Frontier with mu and S
ef = EfficientFrontier(mu, Sigma)
raw_weights = ef.min_volatility()
# Get interpretable weights and performance numbers
cleaned_weights = ef.clean_weights()
{'GOOG': 0.05664, 'AAPL': 0.087, 'FB': 0.1591,
'BABA': 0.09784, 'AMZN': 0.06986, 'GE': 0.0123,...}
Вступ до Portfolio Analysis у Python

Портфель з мінімальною волатильністю

ef.portfolio_performance(verbose=True)
Expected annual return: 17.4%
Annual volatility: 13.2%
Sharpe Ratio: 1.28
Вступ до Portfolio Analysis у Python

Ще раз погляньмо на ефективну межу

Графік ефективної межі з позначеними портфелями мінімальної волатильності та максимального Sharpe

Вступ до Portfolio Analysis у Python

Максимальний Sharpe проти мінімальної волатильності
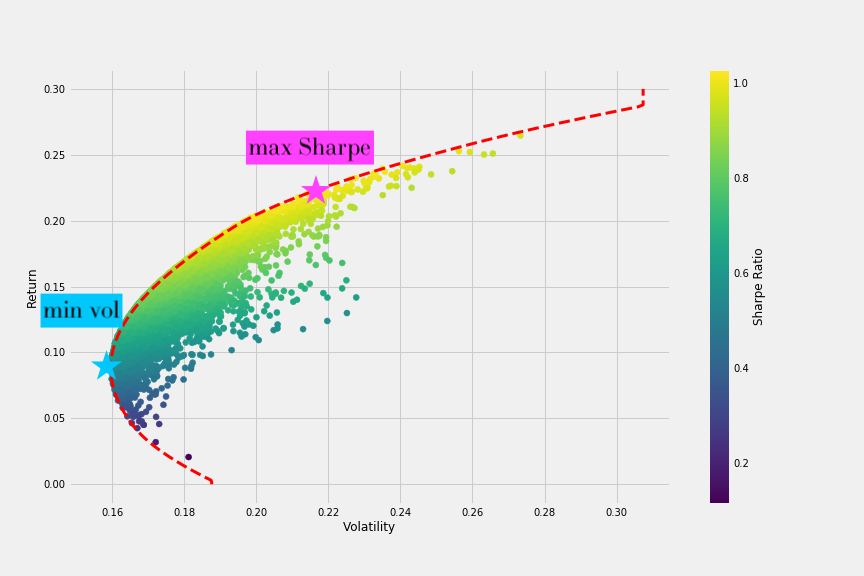
Графік ефективної межі з позначеними портфелями мінімальної волатильності та максимального Sharpe

Вступ до Portfolio Analysis у Python

Давайте потренуємось!

Вступ до Portfolio Analysis у Python

Preparing Video For Download...