Порівняння з бенчмарком

Вступ до Portfolio Analysis у Python

Charlotte Werger

Data Scientist

Активне інвестування відносно бенчмарка
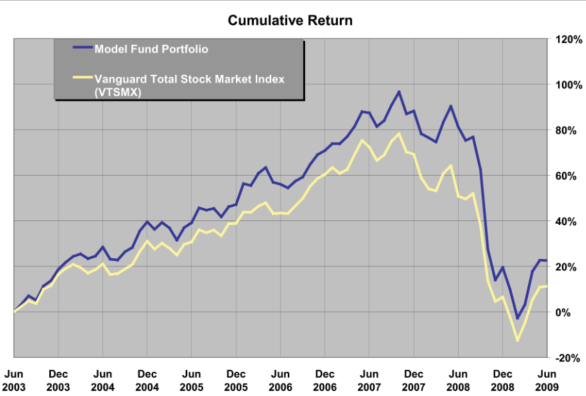
Накопичена дохідність портфеля порівняно з накопиченою дохідністю бенчмарка

Вступ до Portfolio Analysis у Python

Активна дохідність для активно керованого портфеля

$$

  • Активна дохідність — це результат (активної) інвестиції відносно її бенчмарка.
  • Обчислюється як різниця між бенчмарком і фактичною дохідністю.
  • Активну дохідність отримують через «активне» інвестування, тобто перевищені та занижені ваги проти бенчмарка.
Вступ до Portfolio Analysis у Python

Tracking error для index tracker

$$

  • Пасивні фонди, або index trackers, не використовують активну дохідність як метрику результату.
  • Tracking error — це назва різниці між портфелем і бенчмарком для пасивного фонду.
Вступ до Portfolio Analysis у Python

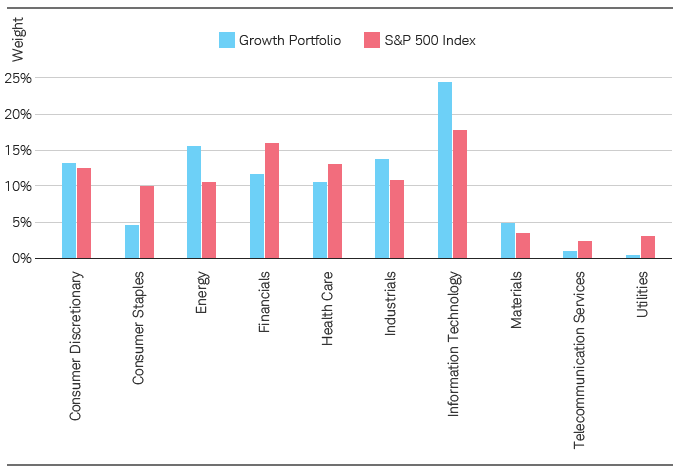
Активні ваги

Стовпчикова діаграма активних ваг за галузями

1 Джерело: Schwab Center for Financial Research.
Вступ до Portfolio Analysis у Python

Активна дохідність у Python

# Inspect the data 
portfolio_data.head()
      mean_ret    var     pf_w     bm_w     GICS Sector    
Ticker                            
A       0.146    0.035    0.002    0.005    Health Care    
AAL     0.444    0.094    0.214    0.189    Industrials    
AAP     0.242    0.029    0.000    0.000    Consumer Discretionary    
AAPL    0.225    0.027    0.324    0.459    Information Technology        
ABBV    0.182    0.029    0.026    0.010    Health Care
1 Global Industry Classification System (GICS)
Вступ до Portfolio Analysis у Python

Активна дохідність у Python

# Calculate mean portfolio return
total_return_pf = (pf_w*mean_ret).sum()
# Calculate mean benchmark return
total_return_bm = (bm_w*mean_ret).sum()
# Calculate active return
active_return = total_return_pf - total_return_bm 
print ("Simple active return: ", active_return)
Simple active return: 6.5764
Вступ до Portfolio Analysis у Python

Активні ваги у Python

# Group dataframe by GICS sectors 
grouped_df=portfolio_data.groupby('GICS Sector').sum()
# Calculate active weights of portfolio
grouped_df['active_weight']=grouped_df['pf_weights']-
                            grouped_df['bm_weights']

print (grouped_df['active_weight'])
GICS Sector
Consumer Discretionary         20.257
Financials                     -2.116
...etc
Вступ до Portfolio Analysis у Python

Давайте потренуємось!

Вступ до Portfolio Analysis у Python

Preparing Video For Download...