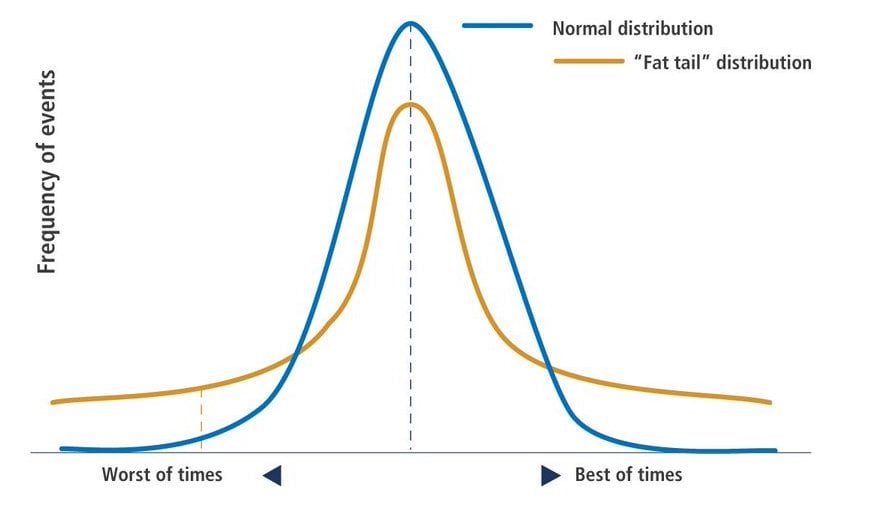
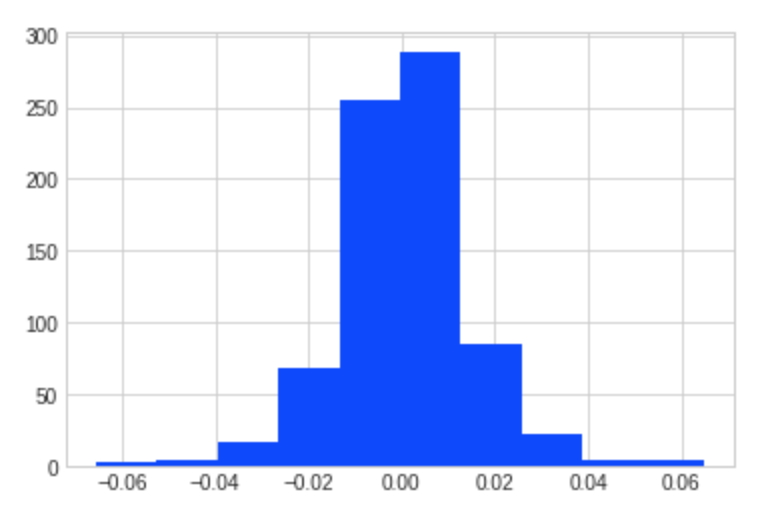
Ненормальний розподіл доходностей

Вступ до Portfolio Analysis у Python

Charlotte Werger

Data Scientist

У ідеалі доходності мають нормальний розподіл
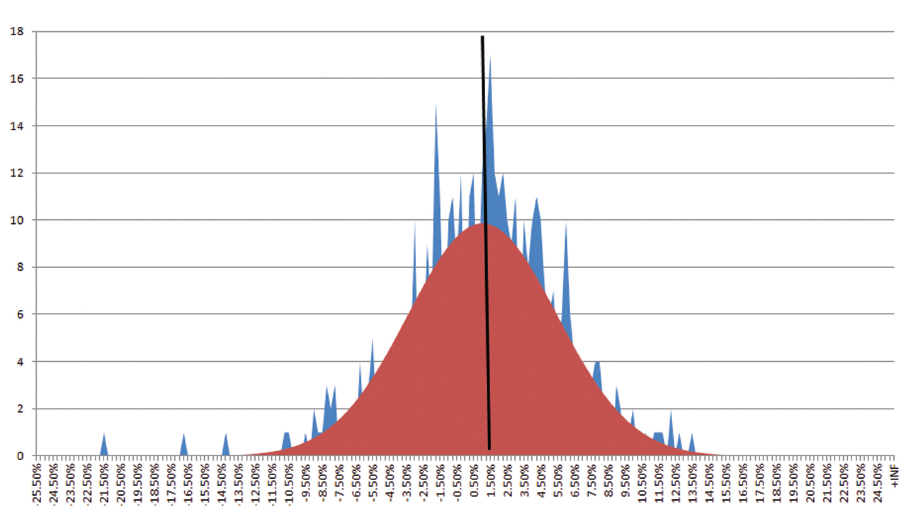
Нормальний розподіл доходностей S&P500

1 Source: Distribution of monthly returns from the S&P500 from evestment.com
Вступ до Portfolio Analysis у Python

Але середнє та стандартне відхилення можуть ввести в оману
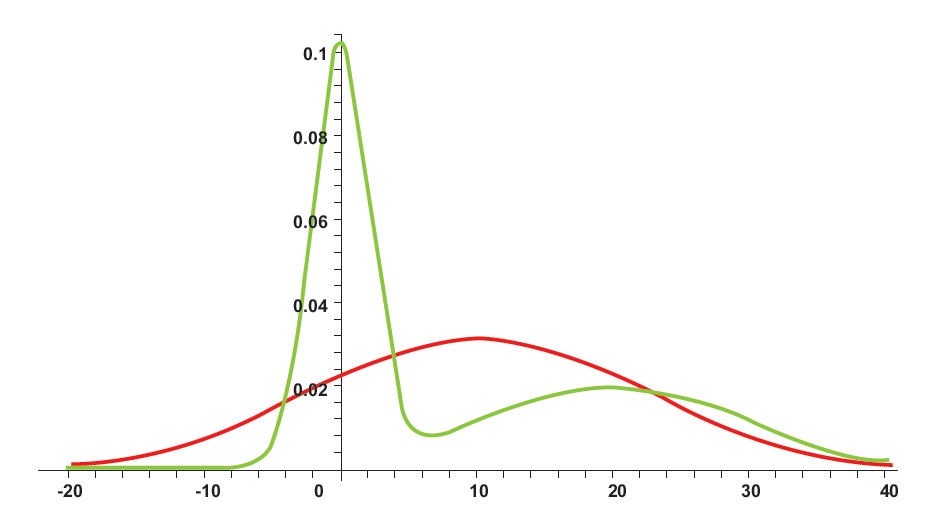
Два розподіли з однаковими середнім і стандартним відхиленням

1 Source: "An Introduction to Omega, Con Keating and William Shadwick, The Finance Development Center, 2002
Вступ до Portfolio Analysis у Python

Асиметрія: нахил у бік від'ємних значень
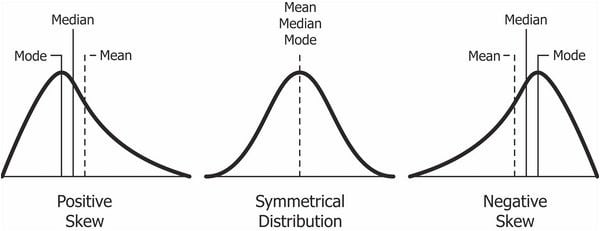
Розподіли з різною асиметрією

Вступ до Portfolio Analysis у Python

Коефіцієнт асиметрії Пірсона

$ $ $ Skewness = \frac{3(mean - median)}{\sigma} $ $ $

Правило великого пальця:

  • $ Skewness < -1 $ або $ Skewness > 1 \Rightarrow$ Сильно асиметричний розподіл
  • $ -1 < Skewness < -0.5 $ або $ 0.5 < Skewness < 1 \Rightarrow$ Помірно асиметричний розподіл
  • $ -0.5 < Skewness < 0.5 \Rightarrow$ Приблизно симетричний розподіл
1 Source: https://brownmath.com/stat/shape.htm
Вступ до Portfolio Analysis у Python

Ексцес: товстохвостий розподіл

Порівняння товстохвостого розподілу з нормальним

1 Source: Pimco
Вступ до Portfolio Analysis у Python

Інтерпретація ексцесу

"Вищий ексцес означає, що більша частина дисперсії спричинена рідкісними екстремальними відхиленнями, а не частими помірними."

  • Нормальний розподіл має ексцес рівно 3 і зветься мезокуртичним
  • Розподіл з ексцесом <3 зветься платикуртичним: хвости коротші й тонші, центральний пік нижчий і ширший.
  • Розподіл з ексцесом >3 зветься лептокуртичним: хвости довші й товстіші, центральний пік вищий і гостріший (товсті хвости)
1 Source: https://brownmath.com/stat/shape.htm
Вступ до Portfolio Analysis у Python

Обчислення асиметрії та ексцесу

apple_returns=apple_price.pct_change()
apple_returns.head(3)

date
2015-01-02         NaN
2015-01-05   -0.028172
2015-01-06    0.000094
Name: AAPL, dtype: float64
apple_returns.hist()
Вступ до Portfolio Analysis у Python

Гістограма нещодавніх доходностей Apple

Вступ до Portfolio Analysis у Python

Обчислення асиметрії та ексцесу

print("mean : ", apple_returns.mean())
print("vol  : ", apple_returns.std())
print("skew : ", apple_returns.skew())
print("kurt : ", apple_returns.kurtosis())
mean :  0.0006855391415724799
vol  :  0.014459504468360529
skew :  -0.012440851735057878
kurt :  3.197244607586669
Вступ до Portfolio Analysis у Python

Давайте потренуємось!

Вступ до Portfolio Analysis у Python

Preparing Video For Download...