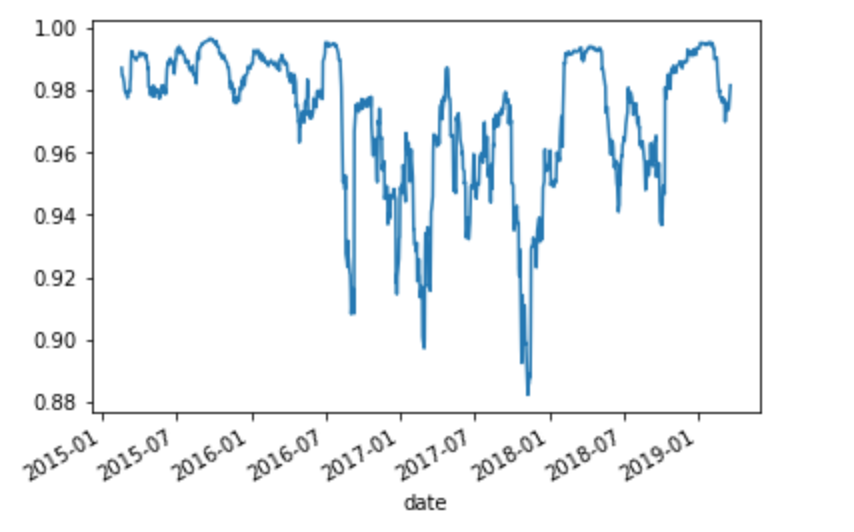
Фактори ризику
Вступ до Portfolio Analysis у Python

Charlotte Werger
Data Scientist
Що таке фактор?
Фактори в портфелях — як поживні речовини в їжі
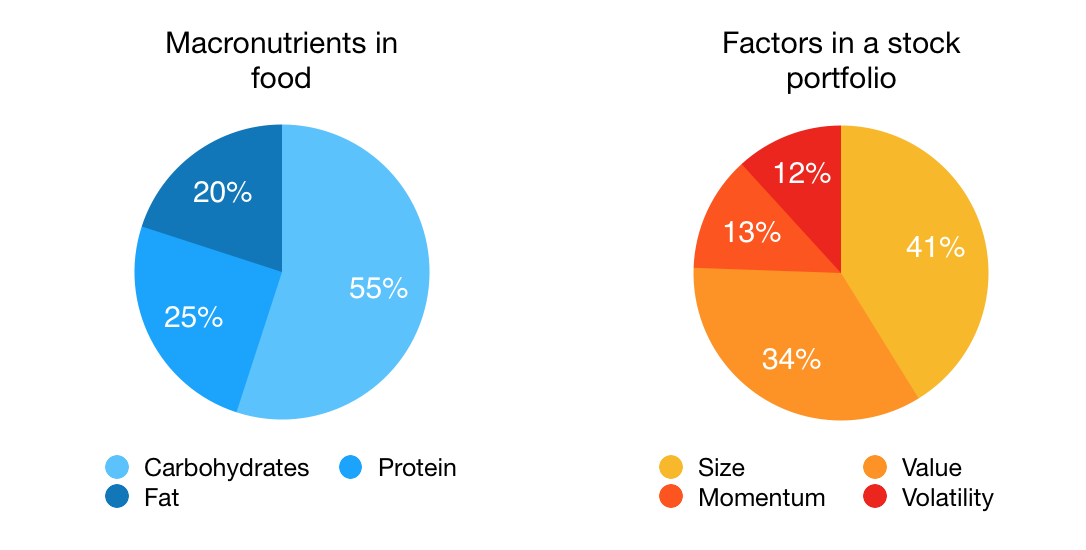
Фактори в портфелях
Різновиди факторів:
- Макрофактори: процентні ставки, валюта, країна, індустрія
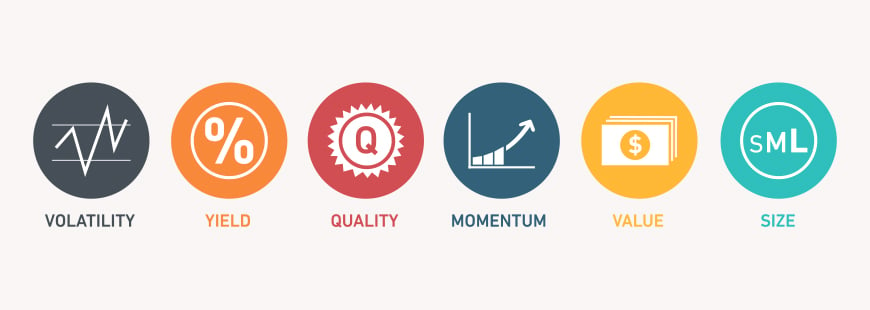
- Стильові фактори: моментум, волатильність, вартість і якість
Використання факторних моделей для оцінки ризику
$$
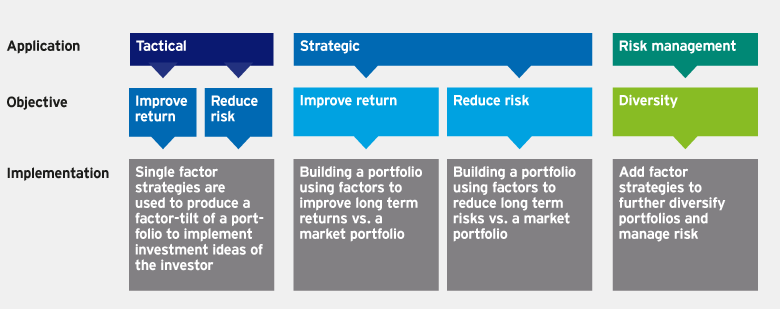
1 Source: https://invesco.eu/investment-campus/educational-papers/factor-investing
Ролінгове корелювання з якістю