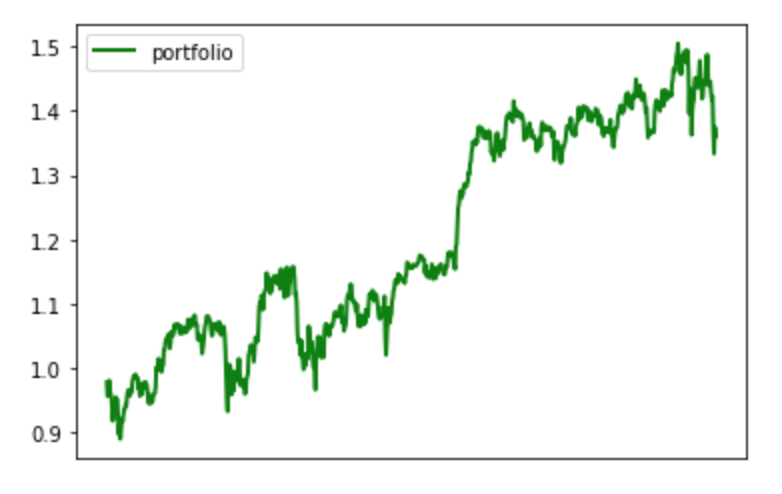
Доходність портфеля

Вступ до Portfolio Analysis у Python

Charlotte Werger

Data Scientist

Що таке ваги портфеля?

  • Вага — це відсоткова частка окремого активу в портфелі
  • Усі ваги разом мають дорівнювати 100%
  • Ваги й диверсифікація (кілька великих інвестицій проти багатьох малих)
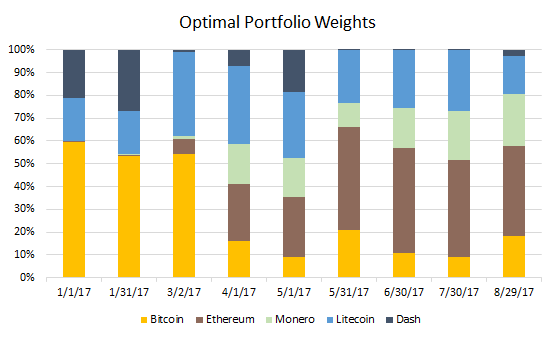
Оптимальні ваги для криптопортфеля

Вступ до Portfolio Analysis у Python

Як розрахувати ваги портфеля

$$

  • Обчисліть, поділивши вартість цінного папера на загальну вартість портфеля
  • Портфель з рівними вагами або з вагами за ринковою капіталізацією
  • Ваги визначають стратегію інвестування і можуть бути налаштовані для оптимізації ризику та очікуваної дохідності
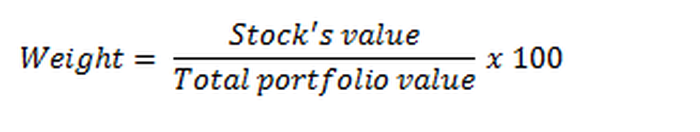
Розрахунок ваг портфеля

Вступ до Portfolio Analysis у Python

Доходність портфеля

  • Зміни вартості з часом

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
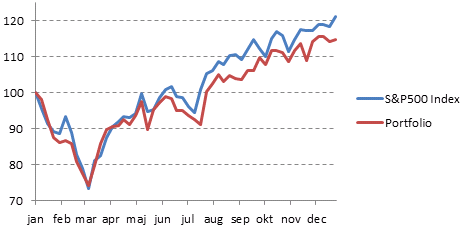
Дохідність портфеля та індексу S&P500

Вступ до Portfolio Analysis у Python

Доходність портфеля

$$

  • $ Return_t = \frac{V_t - V_{t-1}}{V_{t-1}} $
  • Для розрахунку очікуваної дохідності часто беруть середню історичну
  • Увага: середня дохідність, кумулятивна, активна та річна — не плутайте
Вступ до Portfolio Analysis у Python

Розрахунок дохідності з цінових даних

df.head(2)
              AAPL     AMZN      TSLA    
date                    
2018-03-25    13.88    114.74    92.48    
2018-03-26    13.35    109.95    89.79
# Обчисліть дохідність за кожен день
returns = df.pct_change()
returns.head(2)
              AAPL          AMZN        TSLA    
date                
2018-03-25    NaN            NaN        NaN    
2018-03-26    -0.013772    0.030838    0.075705
Вступ до Portfolio Analysis у Python

Розрахунок дохідності з цінових даних

weights = np.array([0, 0.50, 0.25])
# Обчисліть середню денну дохідність для кожної акції
meanDailyReturns = returns.mean()
# Обчисліть дохідність портфеля 
portReturn = np.sum(meanDailyReturns*weights)
print (portReturn)
0.05752375881537723

Вступ до Portfolio Analysis у Python

Розрахунок кумулятивної дохідності

# Обчисліть денну дохідність портфеля
returns['Portfolio']= returns.dot(weights)
# Подивімося, як це виглядає
returns.head(3)

                AAPL        AMZN        TSLA        Portfolio
date                    
2018-03-23    -0.020974    -0.026739    -0.029068   -0.025880
2018-03-26    -0.013772    0.030838     0.075705    0.030902
Вступ до Portfolio Analysis у Python

Розрахунок кумулятивної дохідності

# Накопичуйте відсоткову дохідність у часі 
daily_cum_ret=(1+returns).cumprod()
# Побудуйте графік кумулятивної дохідності 
daily_cum_ret.Portfolio.plot()

Вступ до Portfolio Analysis у Python

Графік кумулятивної дохідності

Графік кумулятивної дохідності портфеля

Вступ до Portfolio Analysis у Python

Давайте потренуємось!

Вступ до Portfolio Analysis у Python

Preparing Video For Download...