Datauppdelning och förväxlingsmatriser

Kreditriskmodellering i R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

Starta analysen
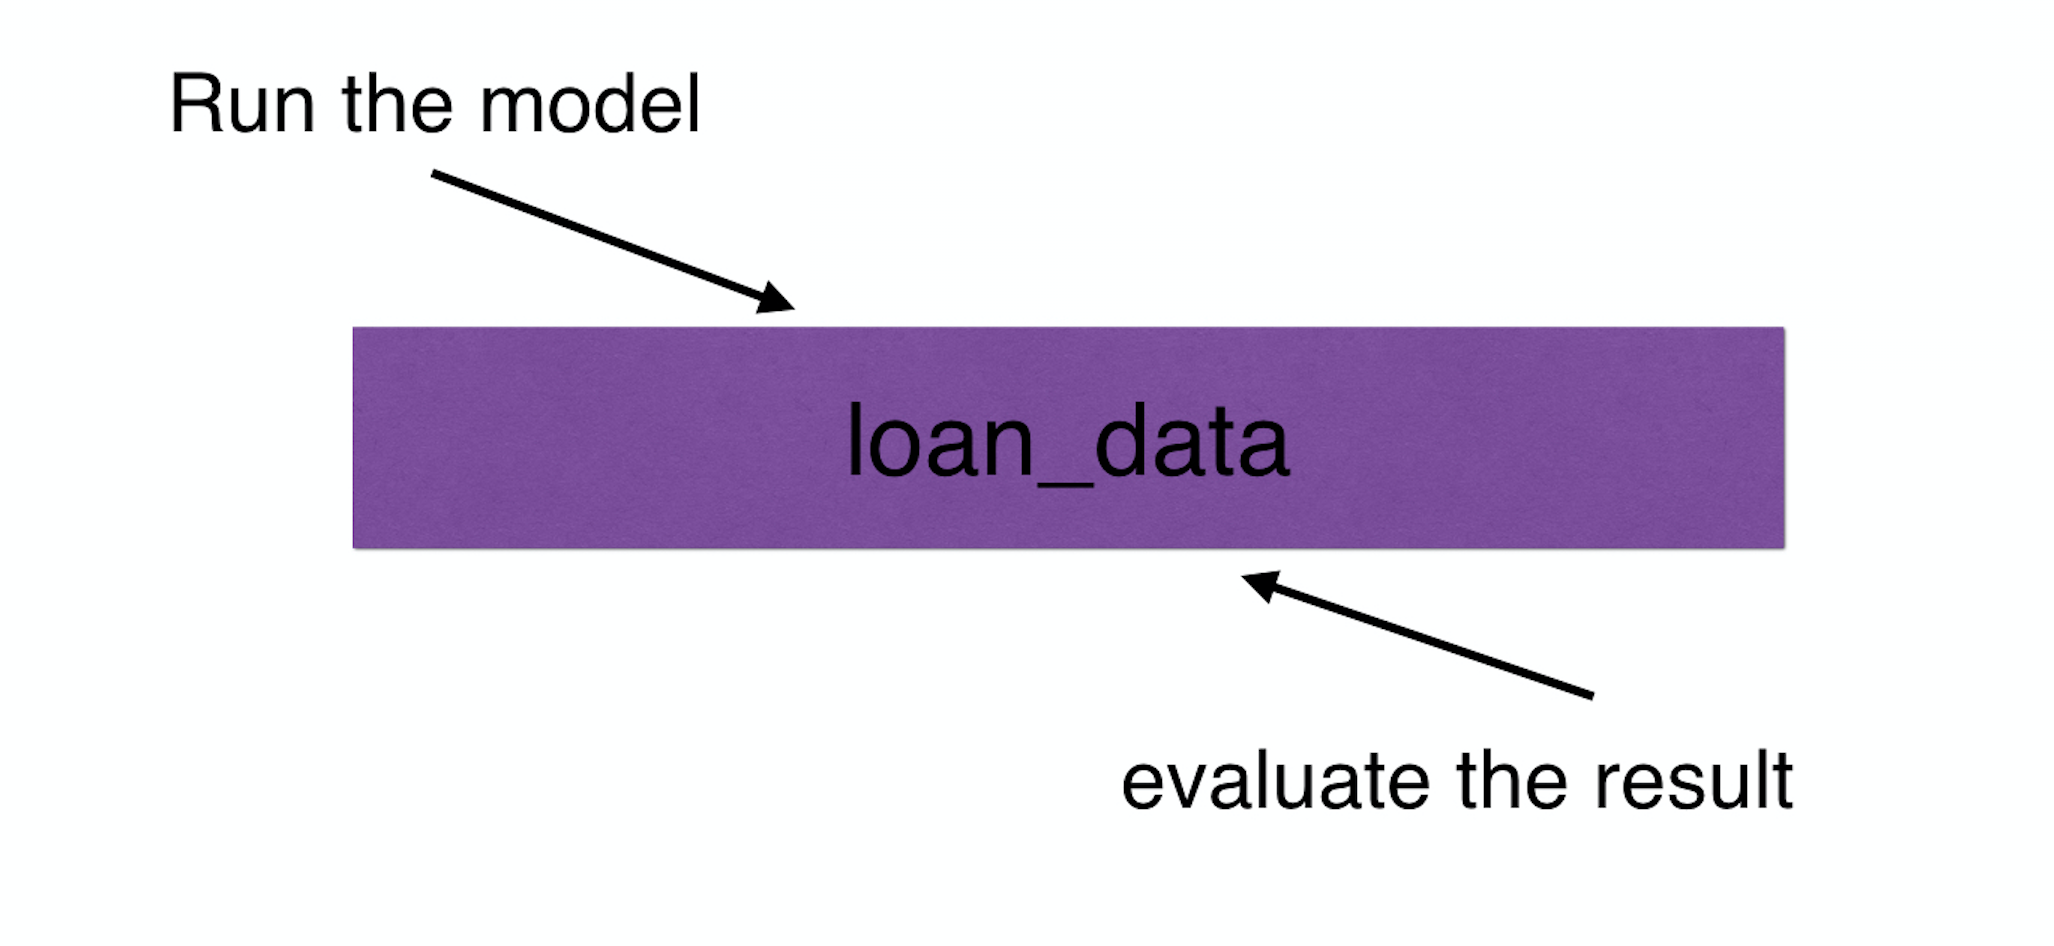
Screen Shot 2020-06-15 at 8.43.54 AM.png

Kreditriskmodellering i R

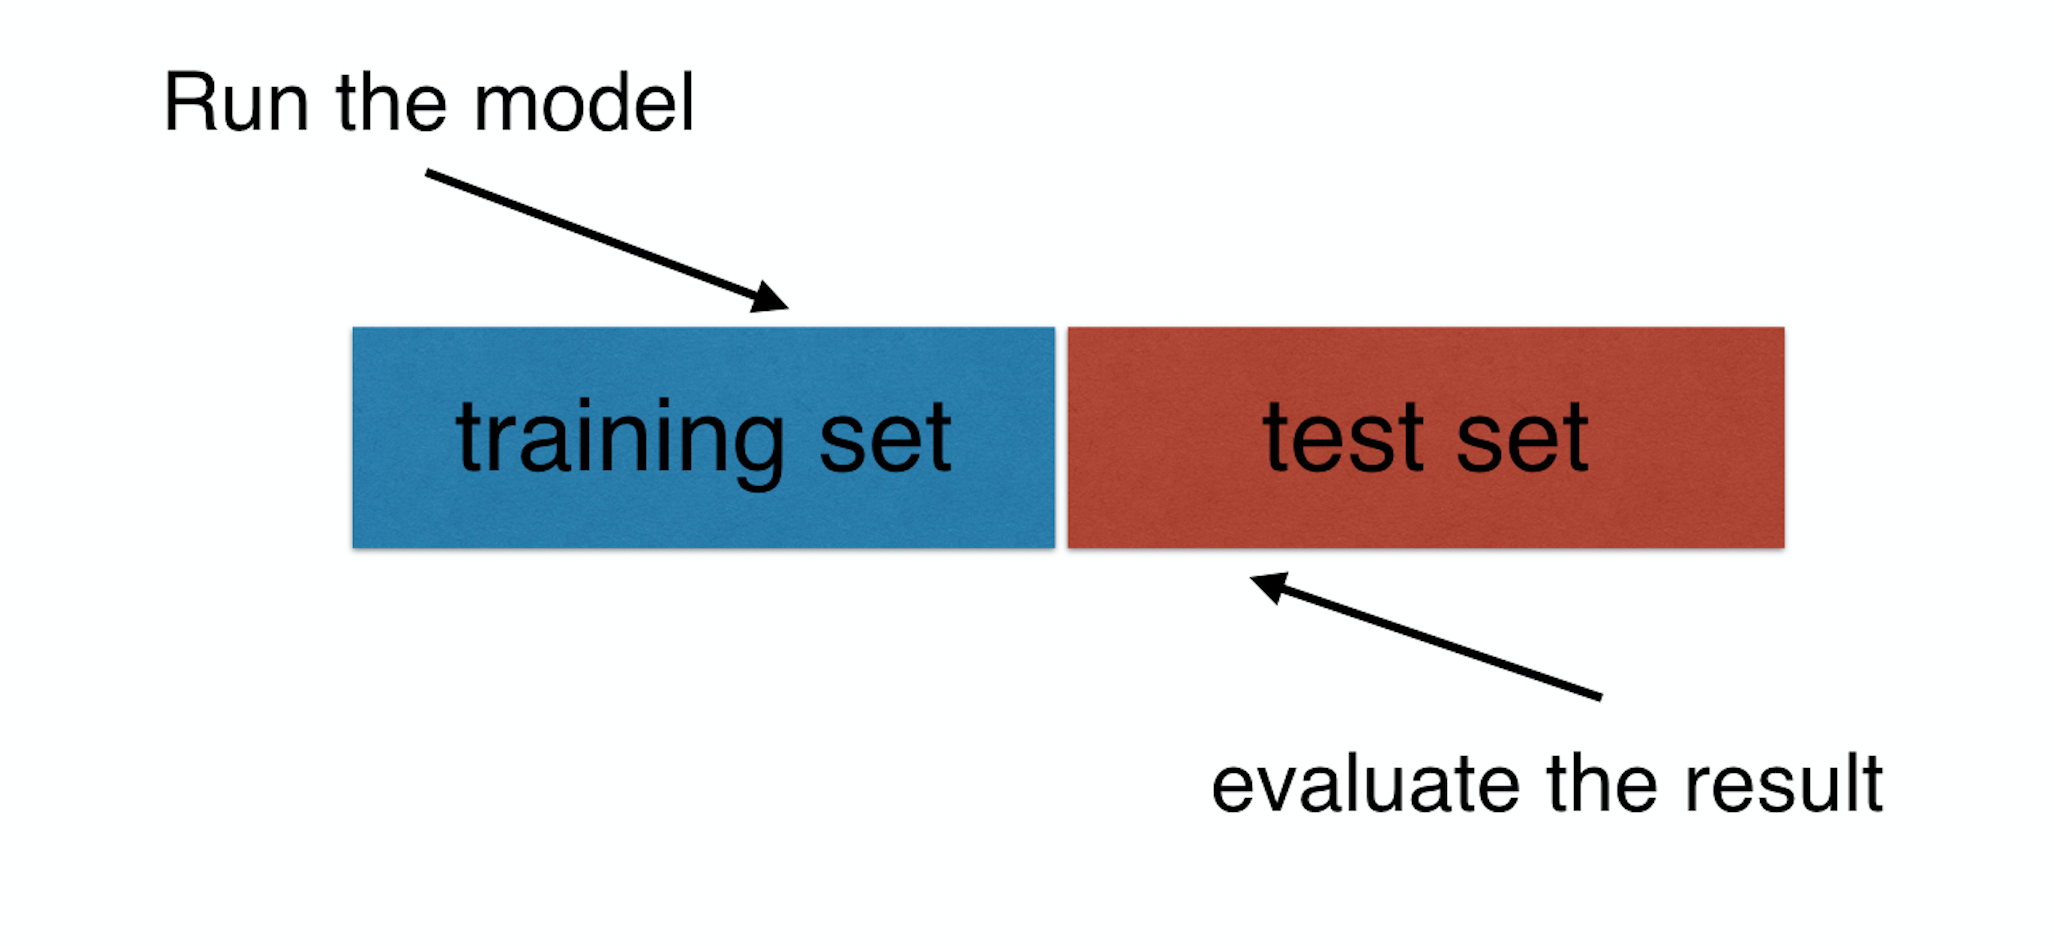
Tränings- och testmängd

Screen Shot 2020-06-15 at 8.43.43 AM.png

Kreditriskmodellering i R

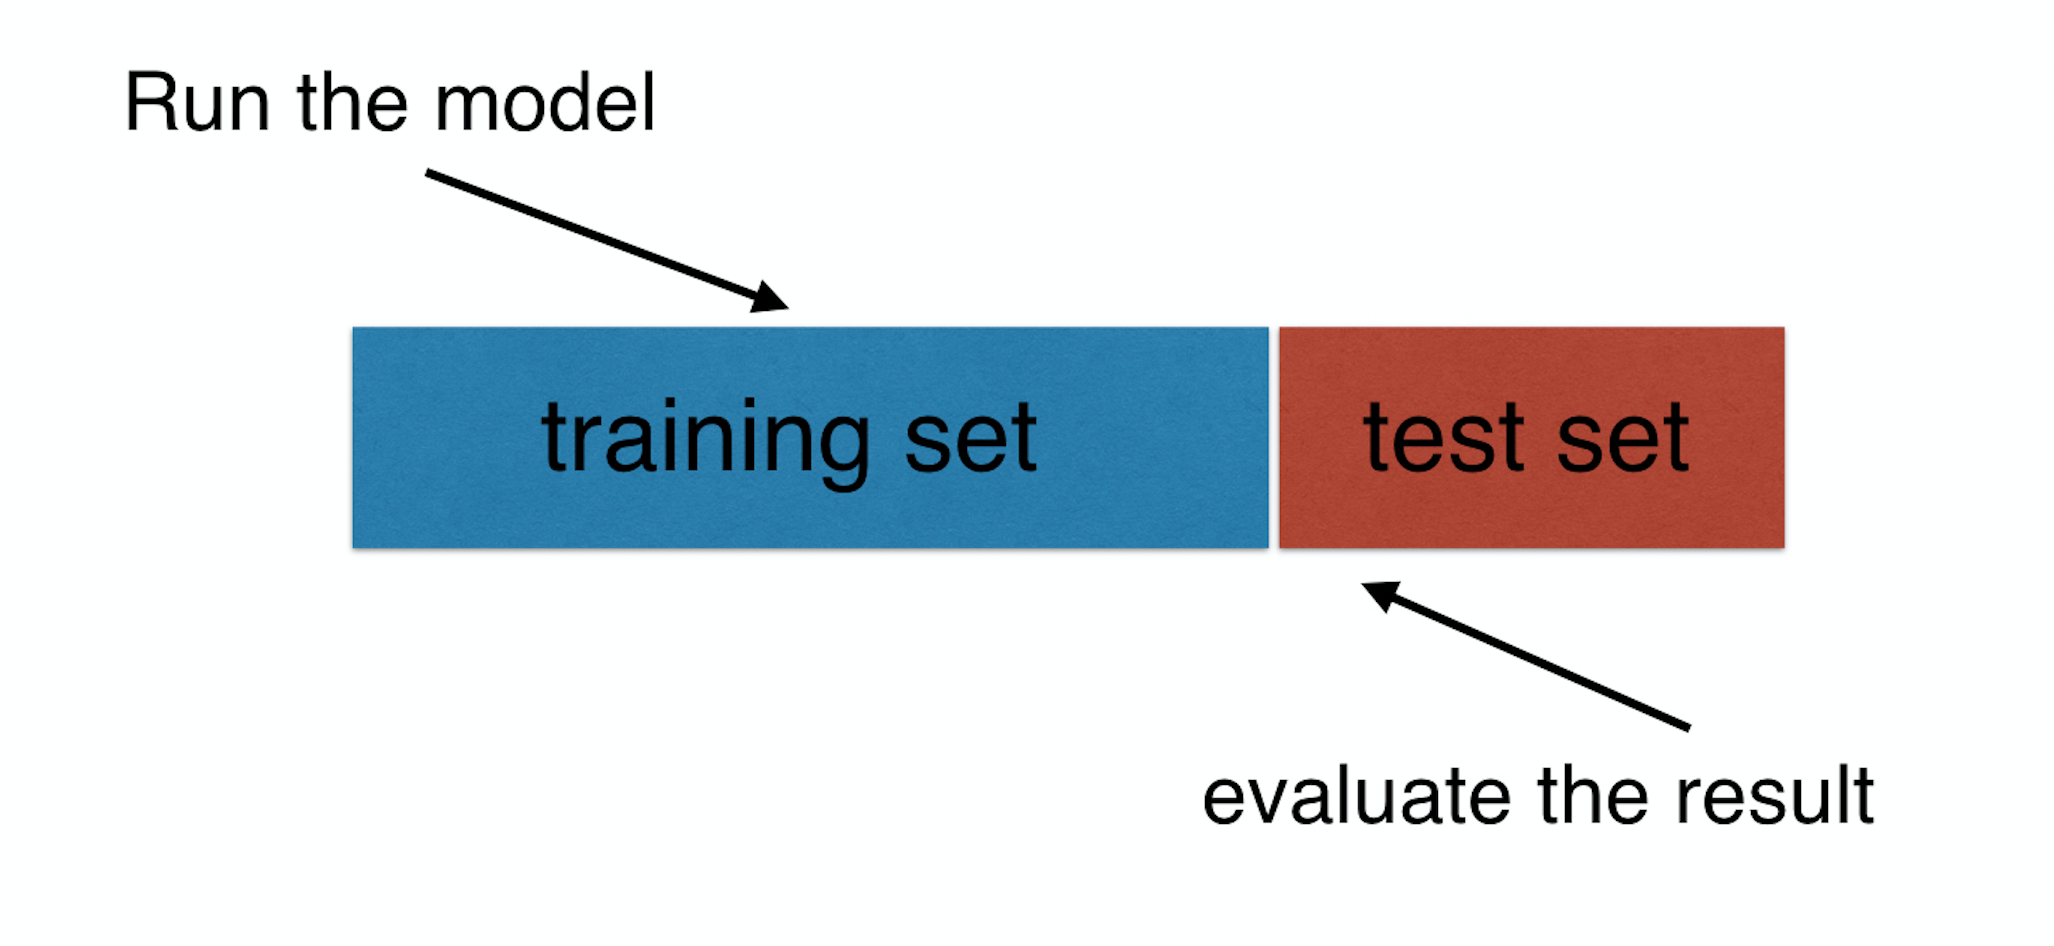
Tränings- och testmängd

Screen Shot 2020-06-15 at 8.43.14 AM.png

Kreditriskmodellering i R

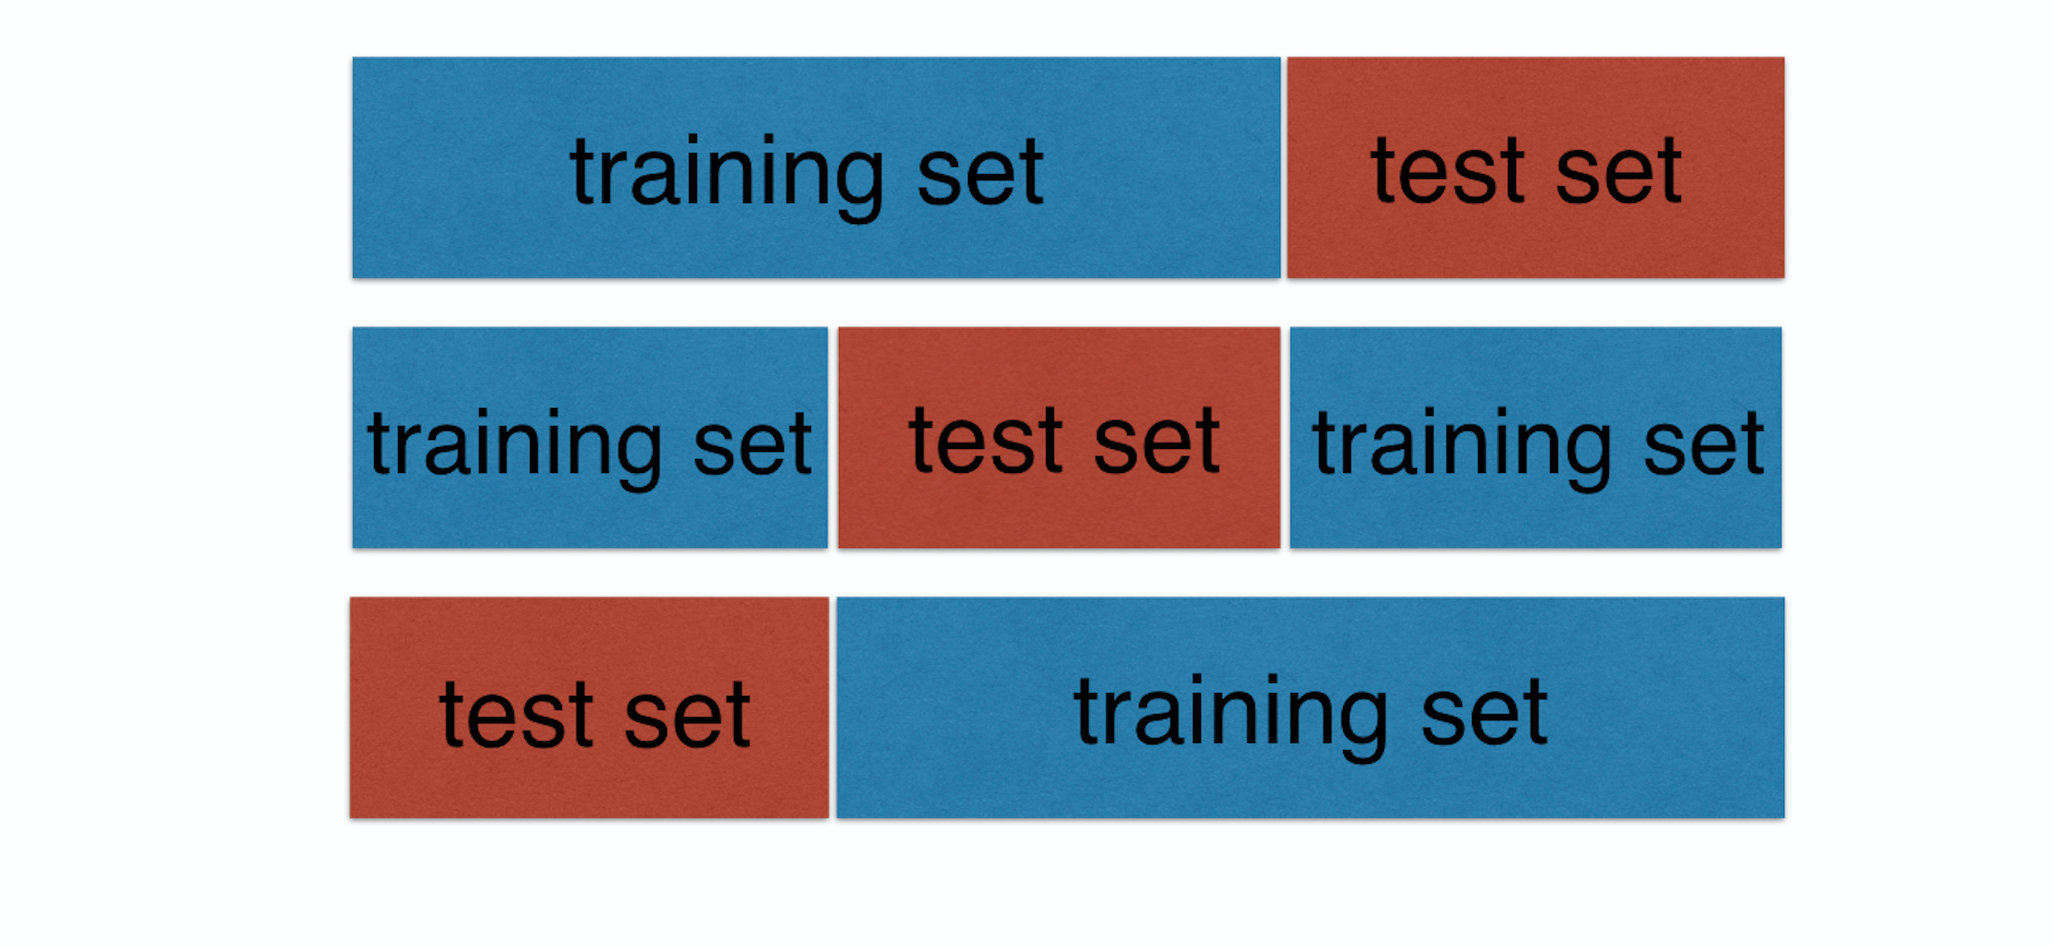
Korsvalidering

Screen Shot 2020-06-15 at 8.43.31 AM.png

Kreditriskmodellering i R

Utvärdera en modell

      test_set$loan_status    model_prediction   
            ...                     ...
 [8066,]      1                       1
 [8067,]      0                       0
 [8068,]      0                       0
 [8069,]      0                       0
 [8070,]      0                       0
 [8071,]      0                       1
 [8072,]      1                       0
 [8073,]      1                       1
 [8074,]      0                       0
 [8075,]      0                       0
 [8076,]      0                       0
 [8077,]      1                       1
 [8078,]      0                       0
        ...                        ...
Kreditriskmodellering i R

Utvärdera en modell

      test_set$loan_status    model_prediction   
            ...                     ...
[8066,]       1                       1
[8067,]       0                       0
 [8068,]      0                       0
 [8069,]      0                       0
 [8070,]      0                       0
 [8071,]      0                       1
 [8072,]      1                       0
 [8073,]      1                       1
 [8074,]      0                       0
 [8075,]      0                       0
 [8076,]      0                       0
 [8077,]      1                       1
 [8078,]      0                       0
 [8079,]      0                       1
        ...                        ...

Faktisk lånestatus mot modellens förutsägelse

Ingen fallissemang (0) Fallissemang (1)
Ingen fallissemang (0) 8 2
Fallissemang (1) 1 3
Kreditriskmodellering i R

Utvärdera en modell

      test_set$loan_status    model_prediction   
            ...                     ...
[8066,]       1                       1
[8067,]       0                       0
 [8068,]      0                       0
 [8069,]      0                       0
 [8070,]      0                       0
 [8071,]      0                       1
 [8072,]      1                       0
 [8073,]      1                       1
 [8074,]      0                       0
 [8075,]      0                       0
 [8076,]      0                       0
 [8077,]      1                       1
 [8078,]      0                       0
 [8079,]      0                       1
        ...                        ...

Faktisk lånestatus mot modellens förutsägelse

Ingen fallissemang (0) Fallissemang (1)
Ingen fallissemang (0) TN FP
Fallissemang (1) FN TP
Kreditriskmodellering i R

Några mått...

  • Noggrannhet $$\frac{(8+3)}{14} = 78,57\%$$

  • Känslighet $$\frac{3}{(1+3)} = 75\%$$

  • Specificitet $$\frac{8}{(8+2)} = 80\%$$

Faktisk lånestatus mot modellens förutsägelse

Ingen fallissemang (0) Fallissemang (1)
Ingen fallissemang (0) 8 2
Fallissemang (1) 1 3
Kreditriskmodellering i R

Nu kör vi en övning!

Kreditriskmodellering i R

Preparing Video For Download...