ROC-kurvan

Kreditriskmodellering i R

Lore Dirick

Manager of Data Science Curriculum at Flatiron School

Hittills

  • Strategitabell/kurva: bygger fortfarande på antaganden
  • Vad är den "övergripande" bästa modellen?
Kreditriskmodellering i R

Förväxlingsmatris

$$

Faktisk lånestatus vs. modellens prediktion

Ingen fallissemang (0) Fallissemang (1)
Ingen fallissemang (0) TN FP
Fallissemang (1) FN TP

$$

$\text{Accuracy} = \frac{TP +TN}{TP + FP + TN + FN}$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

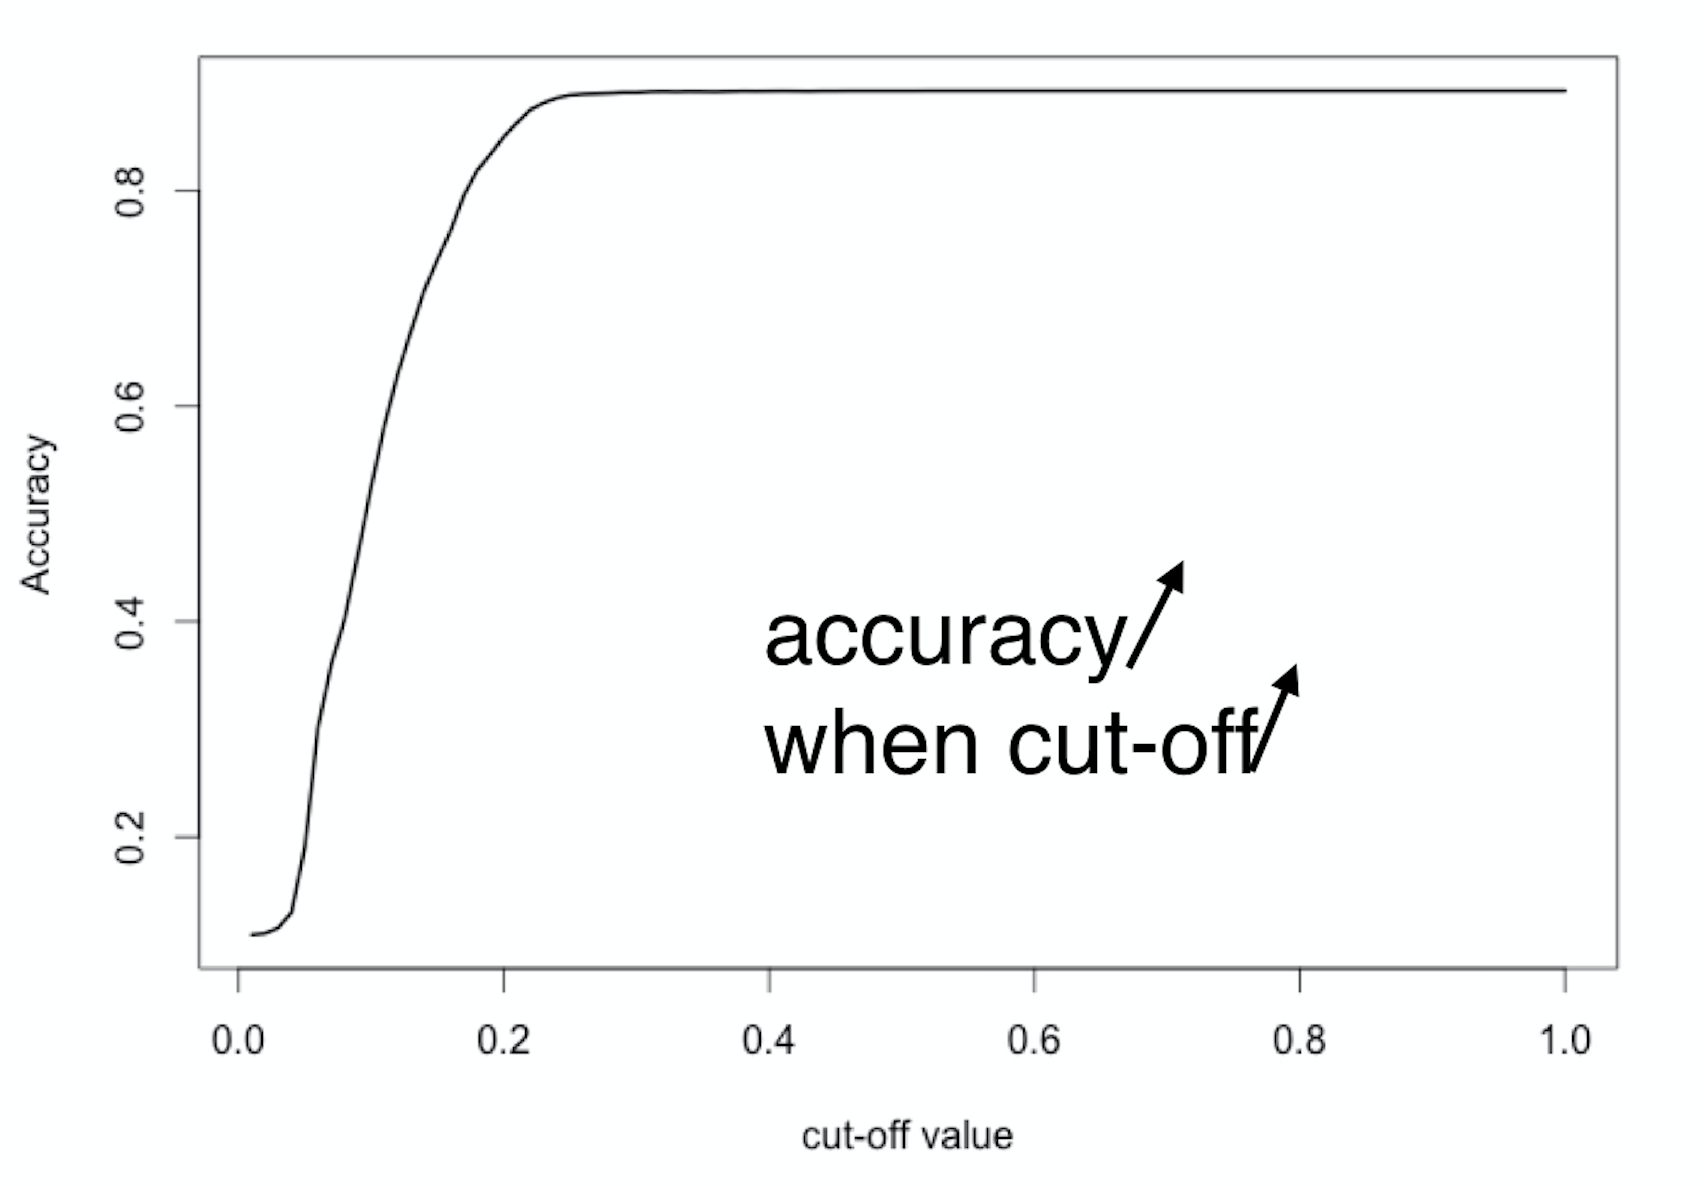
Accuracy?

$$

Screen Shot 2020-06-22 at 6.21.14 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

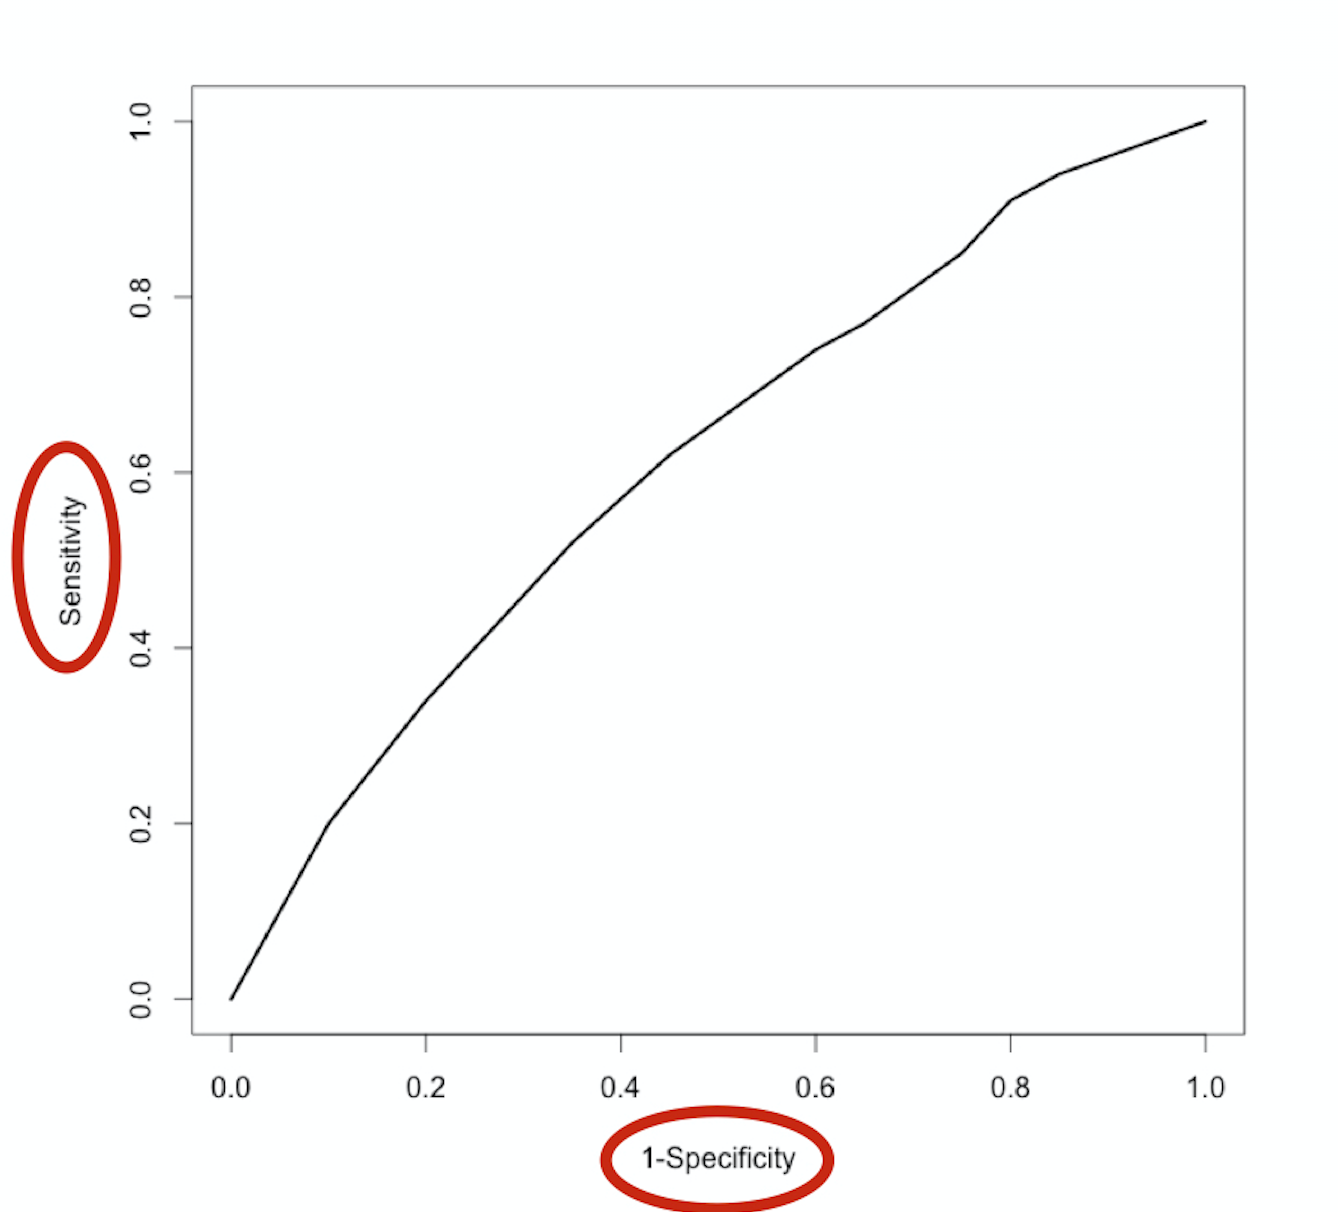
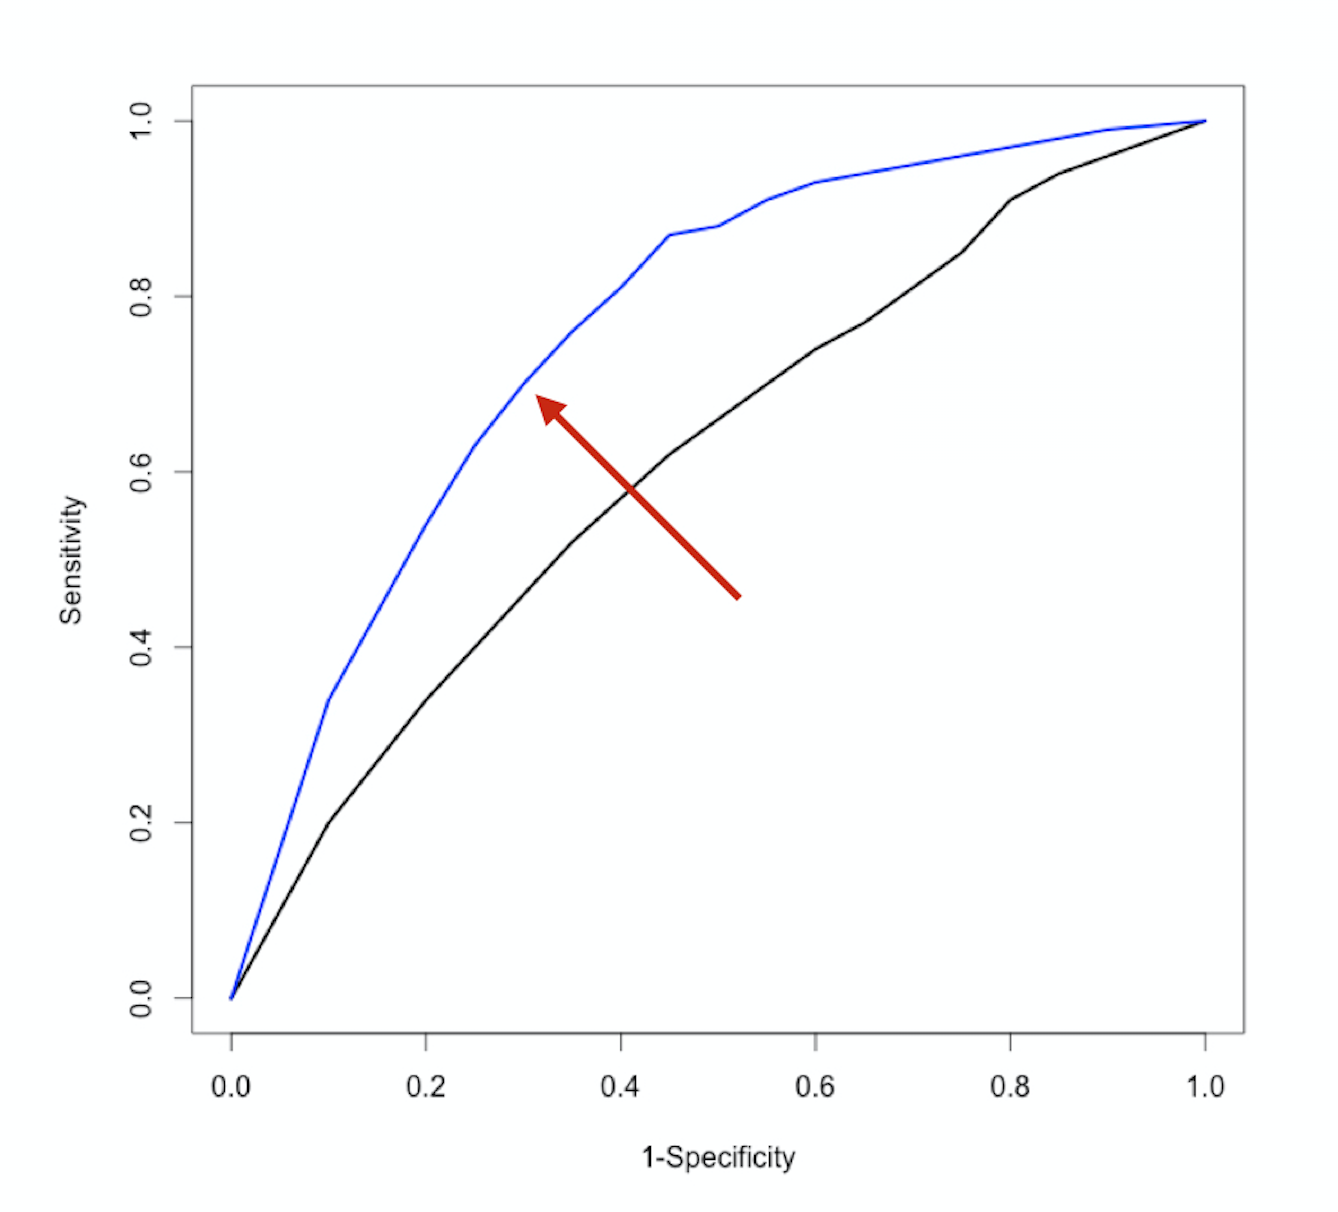
ROC-kurvan

Screen Shot 2020-06-22 at 6.21.58 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

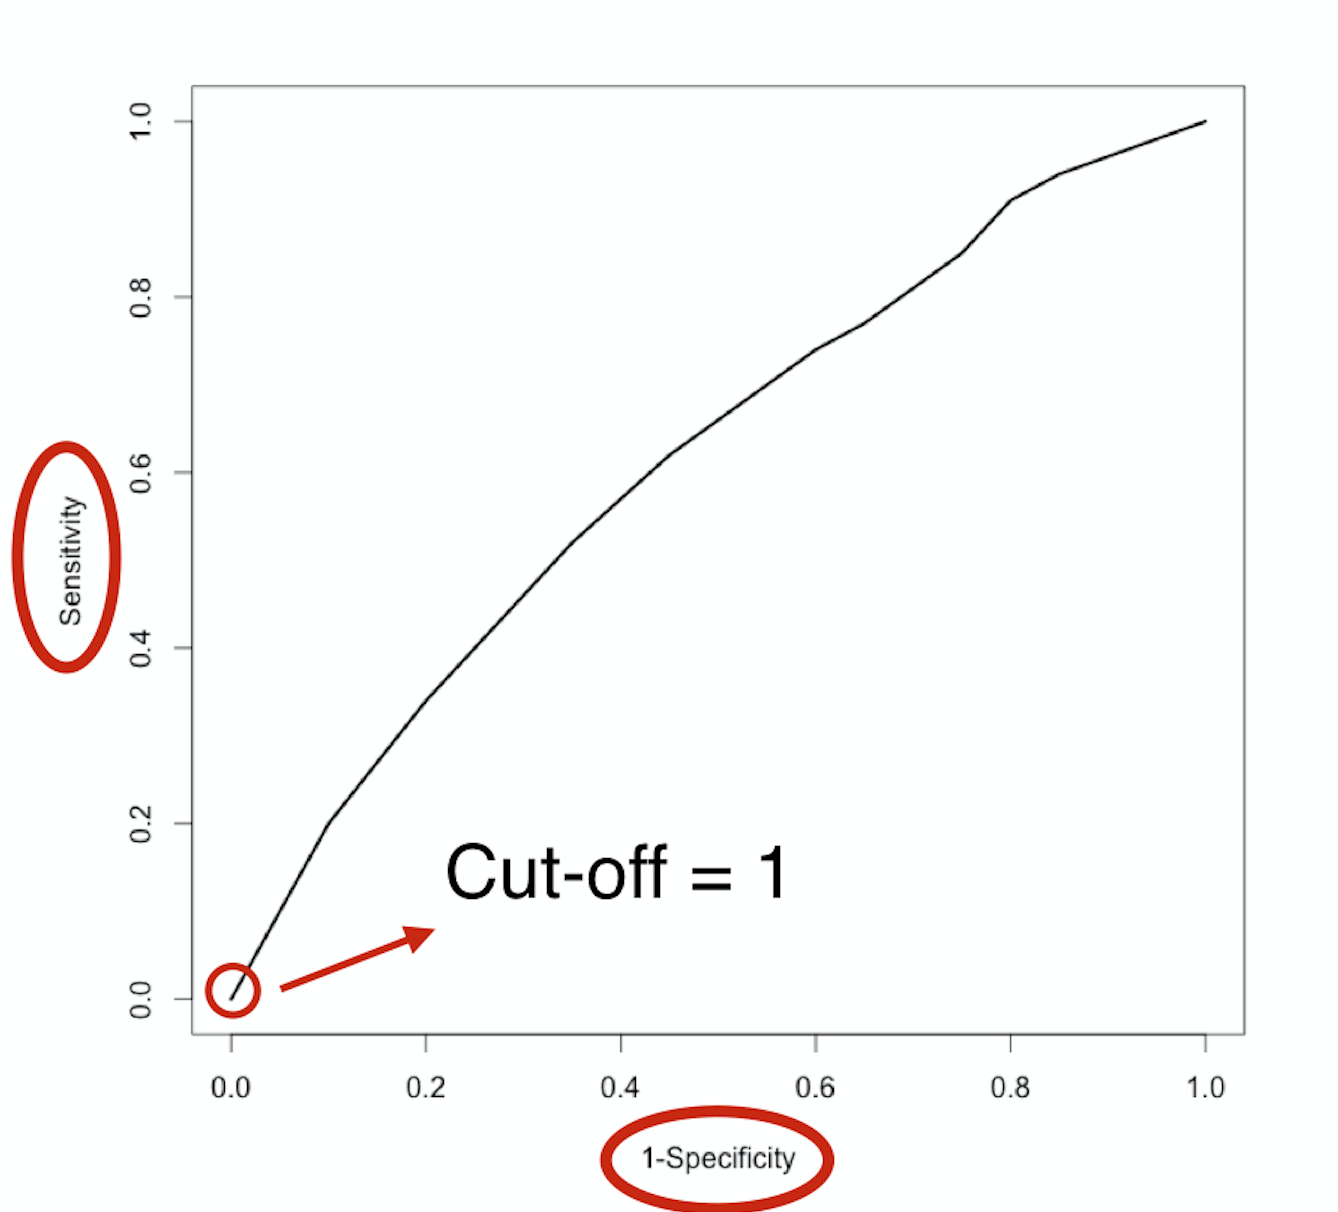
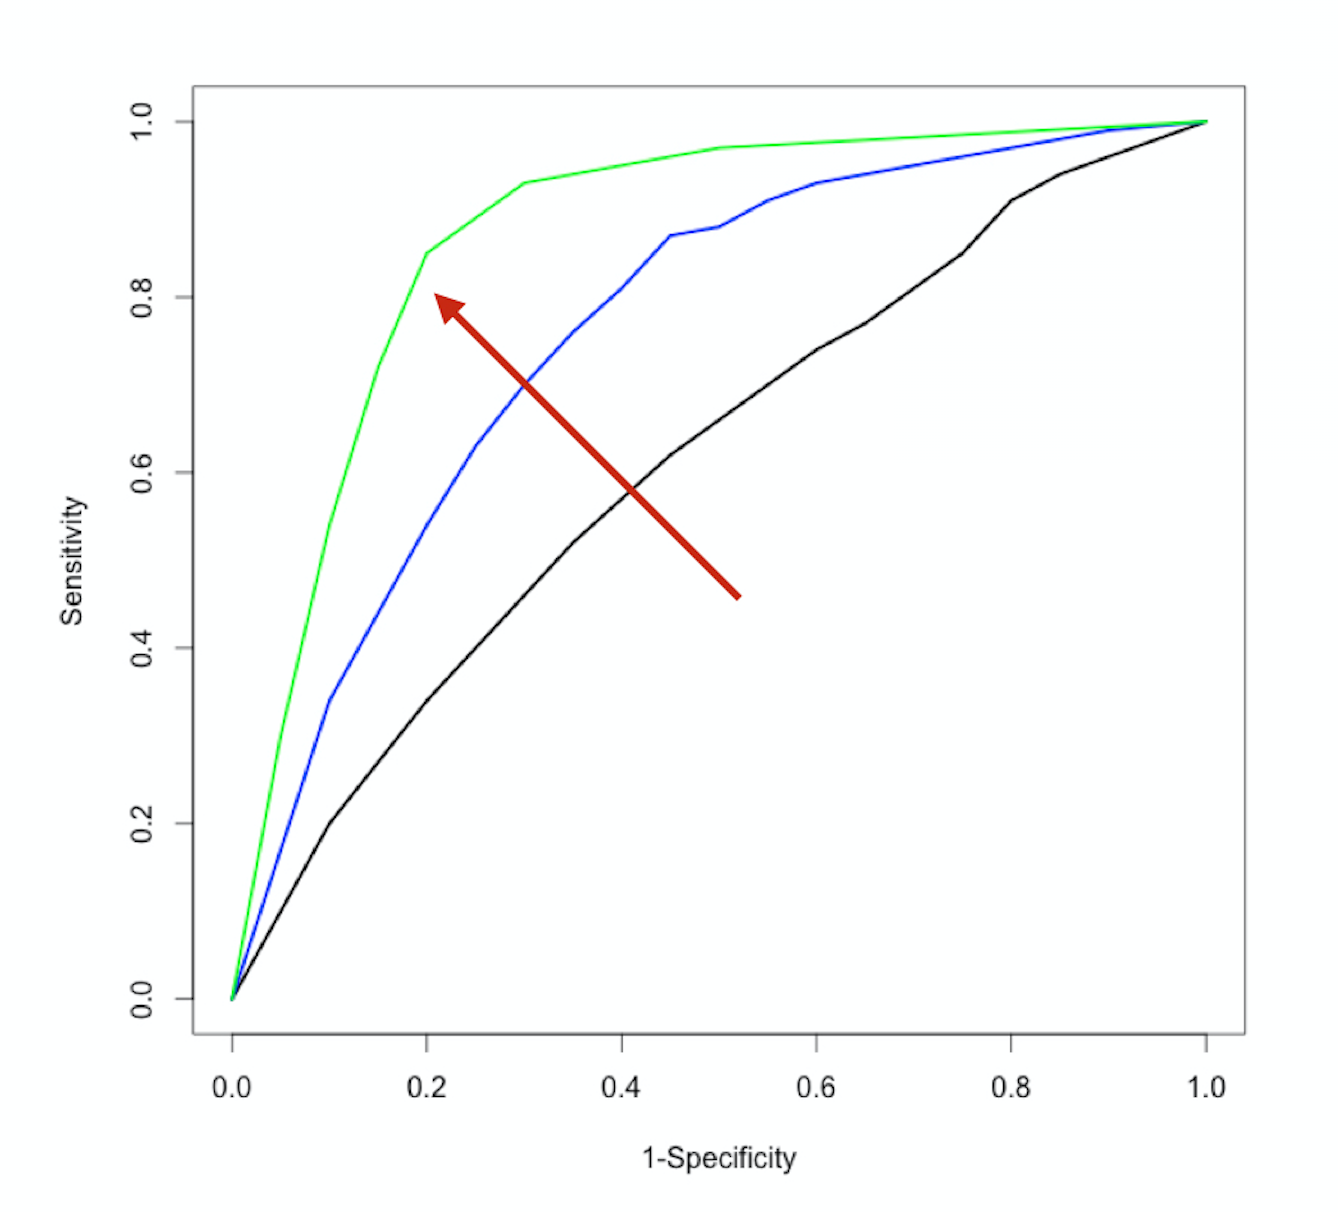
ROC-kurvan

Screen Shot 2020-06-22 at 6.22.11 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

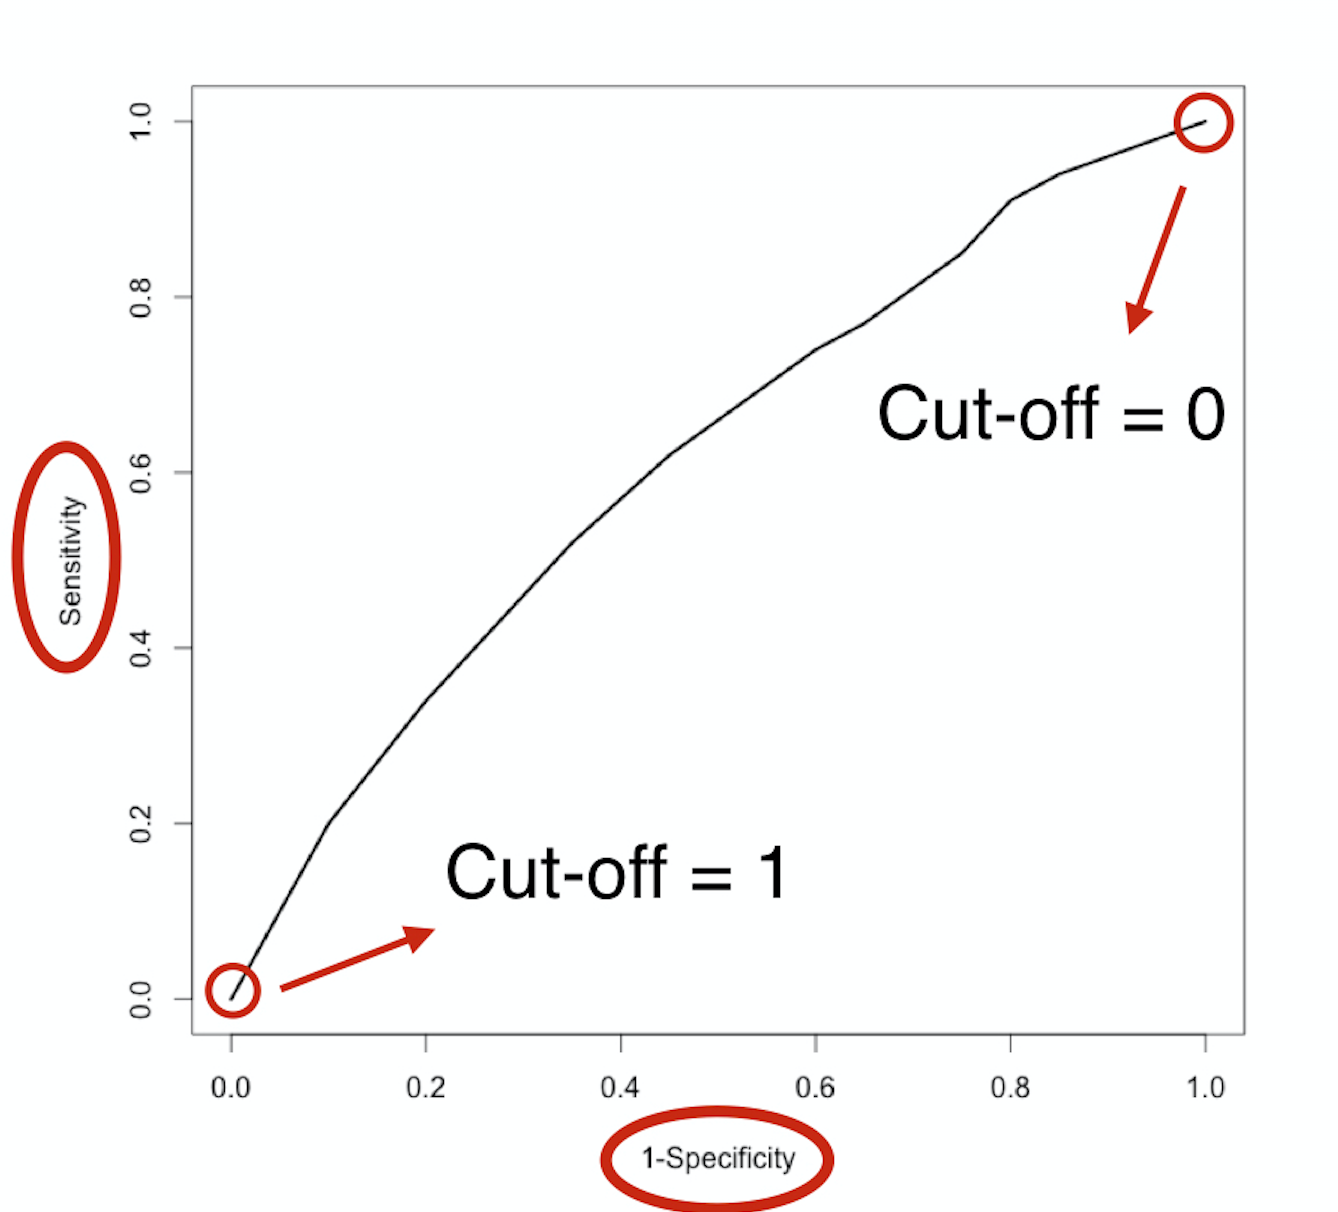
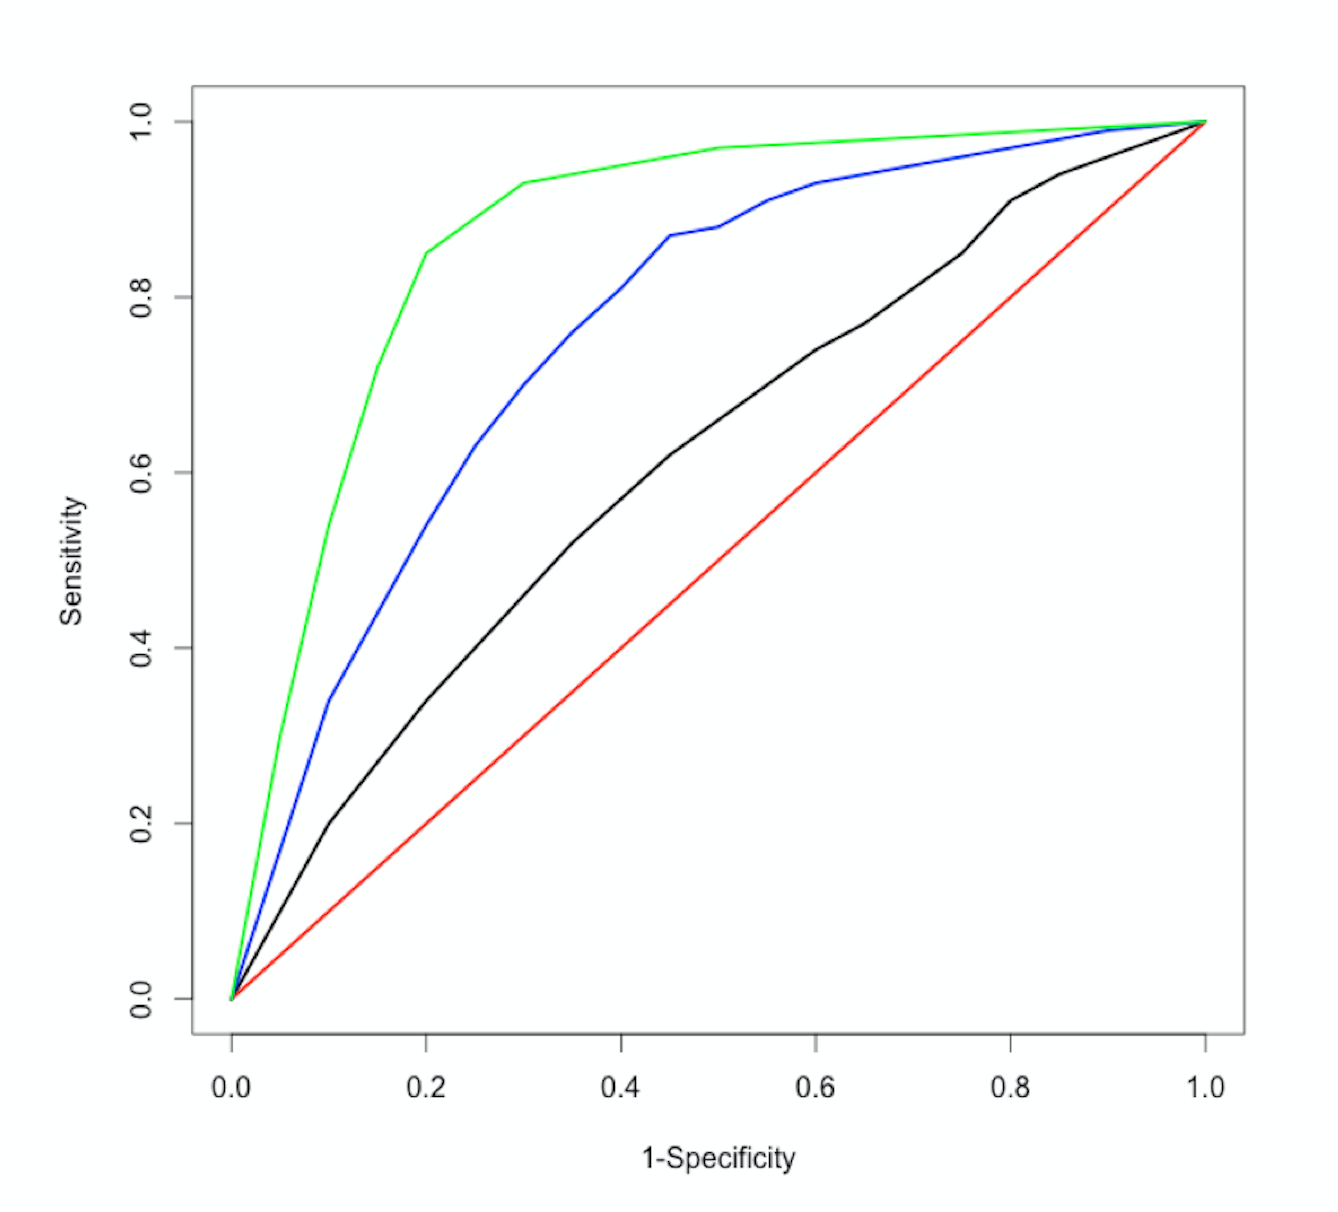
ROC-kurvan

Screen Shot 2020-06-22 at 6.22.22 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

ROC-kurvan

Screen Shot 2020-06-22 at 6.22.35 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

ROC-kurvan

Screen Shot 2020-06-22 at 6.22.45 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

ROC-kurvan

Screen Shot 2020-06-22 at 6.22.54 PM.png

$$

$\text{Sensitivity} = \frac{TP}{TP + FN}$

$\text{Specificity} = \frac{TN}{TN + FP}$

Kreditriskmodellering i R

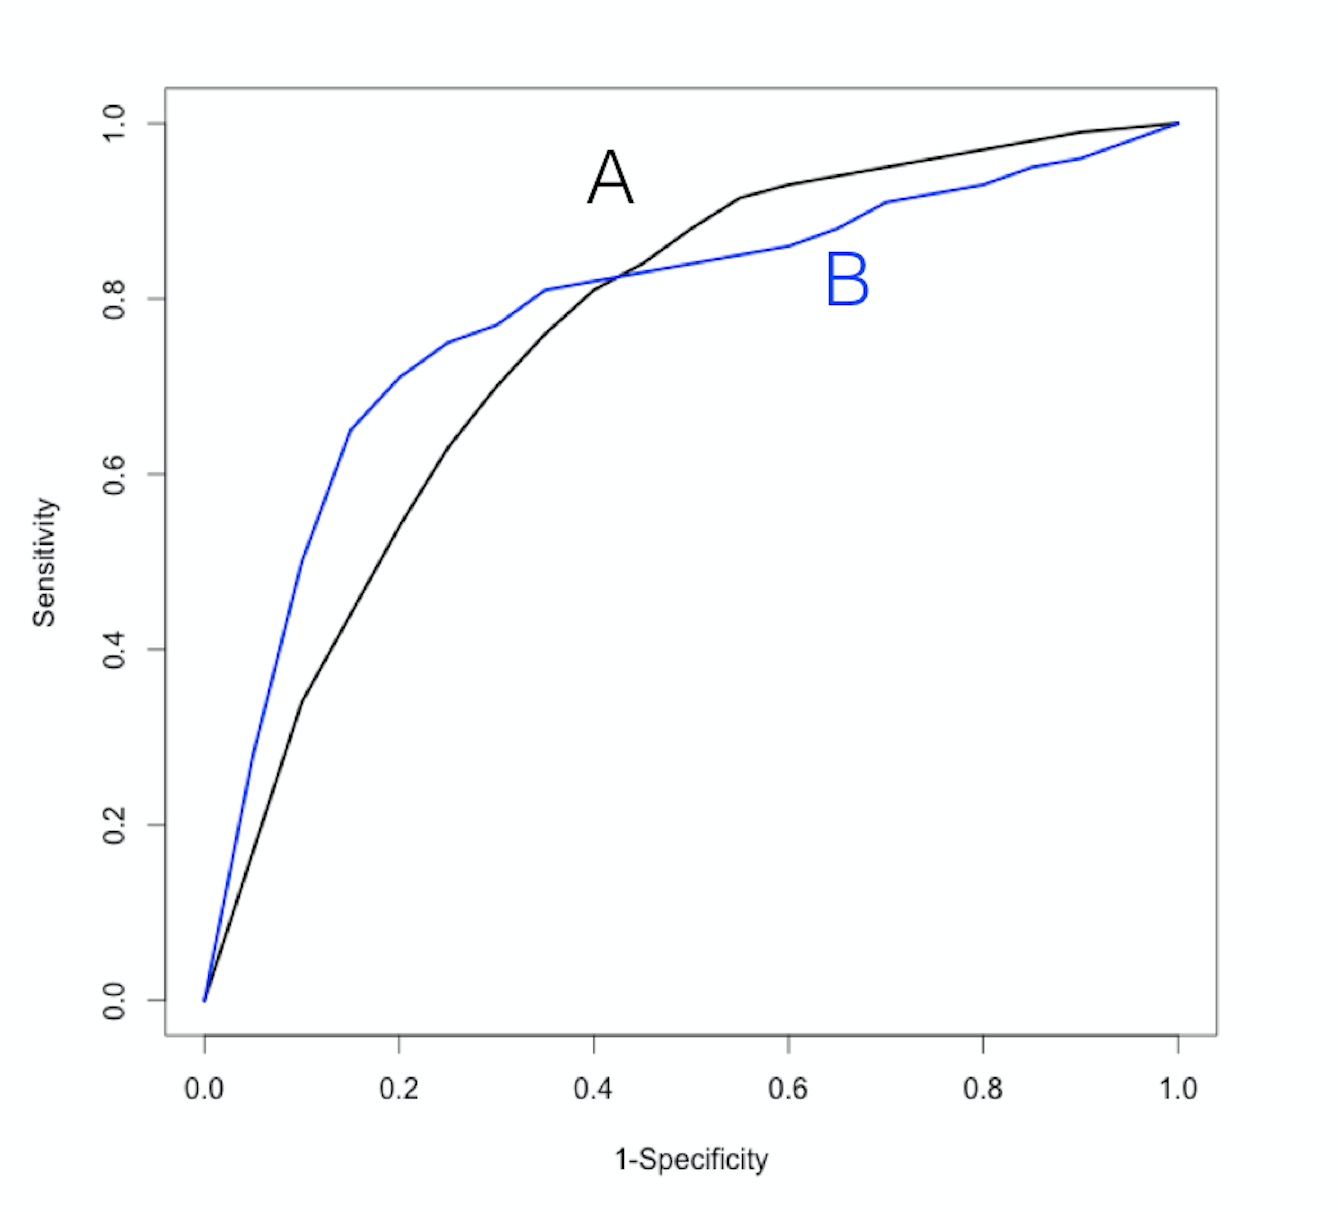
Vilken är bäst?

Screen Shot 2020-06-22 at 6.23.06 PM.png

  • AUC ROC-kurva A = 0.75
  • AUC ROC-kurva B = 0.78
Kreditriskmodellering i R

Nu kör vi en övning!

Kreditriskmodellering i R

Preparing Video For Download...