Så implementerar du GARCH-modeller i Python
GARCH-modeller i Python

Chelsea Yang
Data Science Instructor
Python-paketet "arch"
1 Kevin Sheppard. (2019, March 28). bashtage/arch: Release 4.8.1 (Version 4.8.1). Zenodo. http://doi.org/10.5281/zenodo.2613877
Modellanpassning
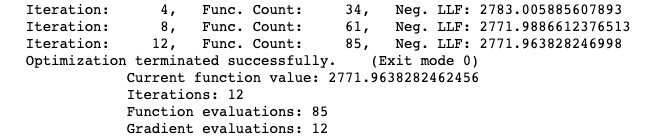
Visa anpassningsutdata var n:te iteration:
gm_result = gm_model.fit(update_freq = 4)
Stäng av visningen:
gm_result = gm_model.fit(disp = 'off')
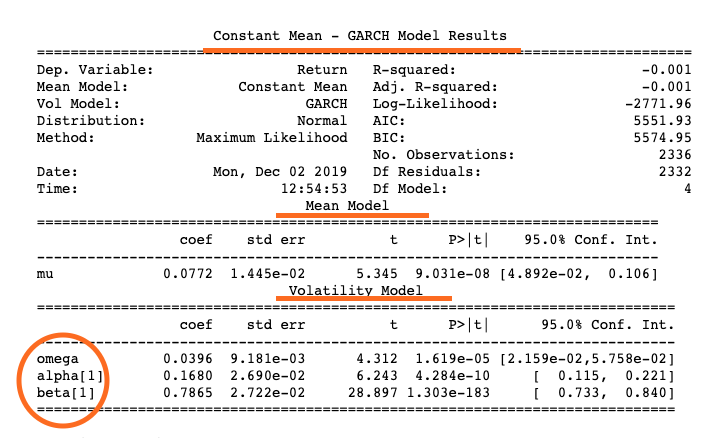
Anpassade resultat: sammanfattning
print(gm_result.summary())
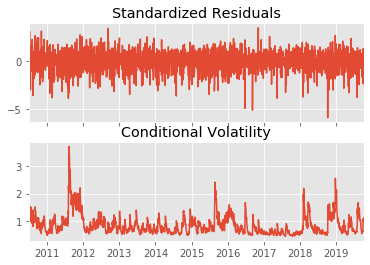
Anpassade resultat: diagram
gm_result.plot()