Distributionsantaganden

GARCH-modeller i Python

Chelsea Yang

Data Science Instructor

Varför göra antaganden

  • Volatilitet är inte direkt observerbar

  • GARCH-modeller använder residualer som volatilitetschocker $$ r_t = \mu_t + \epsilon_t $$

  • Volatilitet är relaterat till residualerna: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

GARCH-modeller i Python

Standardiserade residualer

  • Residual = förutsedd avkastning - medelavkastning $$ residuals = \epsilon_t = r_t - \mu_t $$
  • Standardiserad residual = residual / avkastningsvolatilitet $$ std\,Resid = \frac{\epsilon_t}{\sigma_t} $$
GARCH-modeller i Python

Residualer i GARCH

gm_std_resid = gm_result.resid / gm_result.conditional_volatility
plt.hist(gm_std_resid, facecolor = 'orange',label = 'standardized residuals')
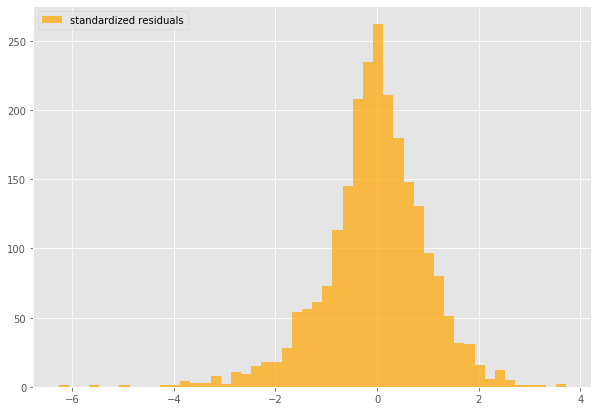
Histogram över standardiserade residualer

GARCH-modeller i Python

Tjocka svansar

  • Högre sannolikhet att observera stora (positiva eller negativa) avkastningar än vid en normalfördelning

Exempel på tjocka svansar

GARCH-modeller i Python

Skevhet

  • Mått på asymmetri i en sannolikhetsfördelning
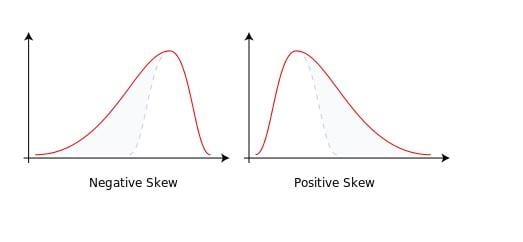
Exempel på skevhet

GARCH-modeller i Python

Students t-fördelning

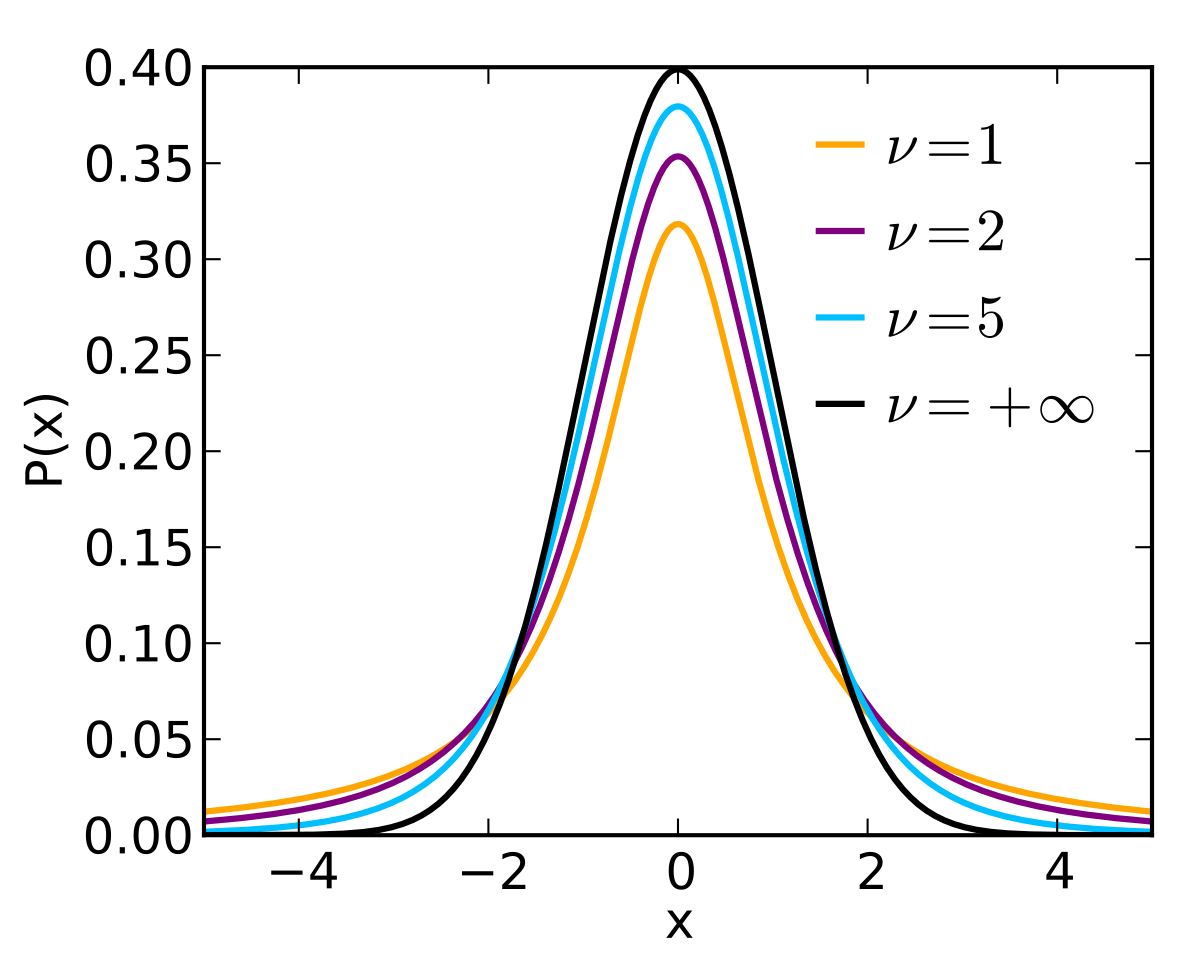
Exempel på t-fördelning

Parametern $\nu$ i en Students t-fördelning anger dess form

GARCH-modeller i Python

GARCH med t-fördelning

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 't')
                              Distribution                              
========================================================================
                 coef    std err          t      P>|t|  95.0% Conf. Int.
.-----------------------------------------------------------------------
nu             4.9249      0.507      9.709  2.768e-22 [  3.931,  5.919]
========================================================================
GARCH-modeller i Python

GARCH med skev t-fördelning

arch_model(my_data, p = 1, q = 1,
           mean = 'constant', vol = 'GARCH', 
           dist = 'skewt')
                                Distribution                               
===========================================================================
                 coef    std err          t      P>|t|     95.0% Conf. Int.
.--------------------------------------------------------------------------
nu             5.2437      0.575      9.118  7.681e-20    [  4.117,  6.371]
lambda        -0.0822  2.541e-02     -3.235  1.216e-03 [ -0.132,-3.241e-02]
===========================================================================
GARCH-modeller i Python

Nu kör vi en övning!

GARCH-modeller i Python

Preparing Video For Download...