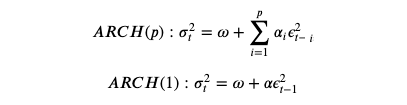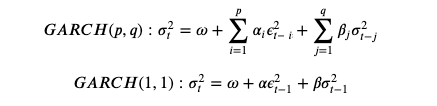Vad är ARCH och GARCH?

GARCH-modeller i Python

Chelsea Yang

Data Science Instructor

Först kom ARCH

  • Autoregressiv betingad heteroskedasticitet

  • Utvecklad av Robert F. Engle (Nobelpristagare 2003)
Foto på Robert F. Engle

GARCH-modeller i Python

Sedan kom GARCH

  • "Generaliserad" ARCH

  • Utvecklad av Tim Bollerslev (student till Robert F. Engle)
Foto på Tim Bollerslev

GARCH-modeller i Python

Relaterade statistiska begrepp

Vitt brus (z): Okorrelerade slumpvariabler med väntevärde noll och ändlig varians
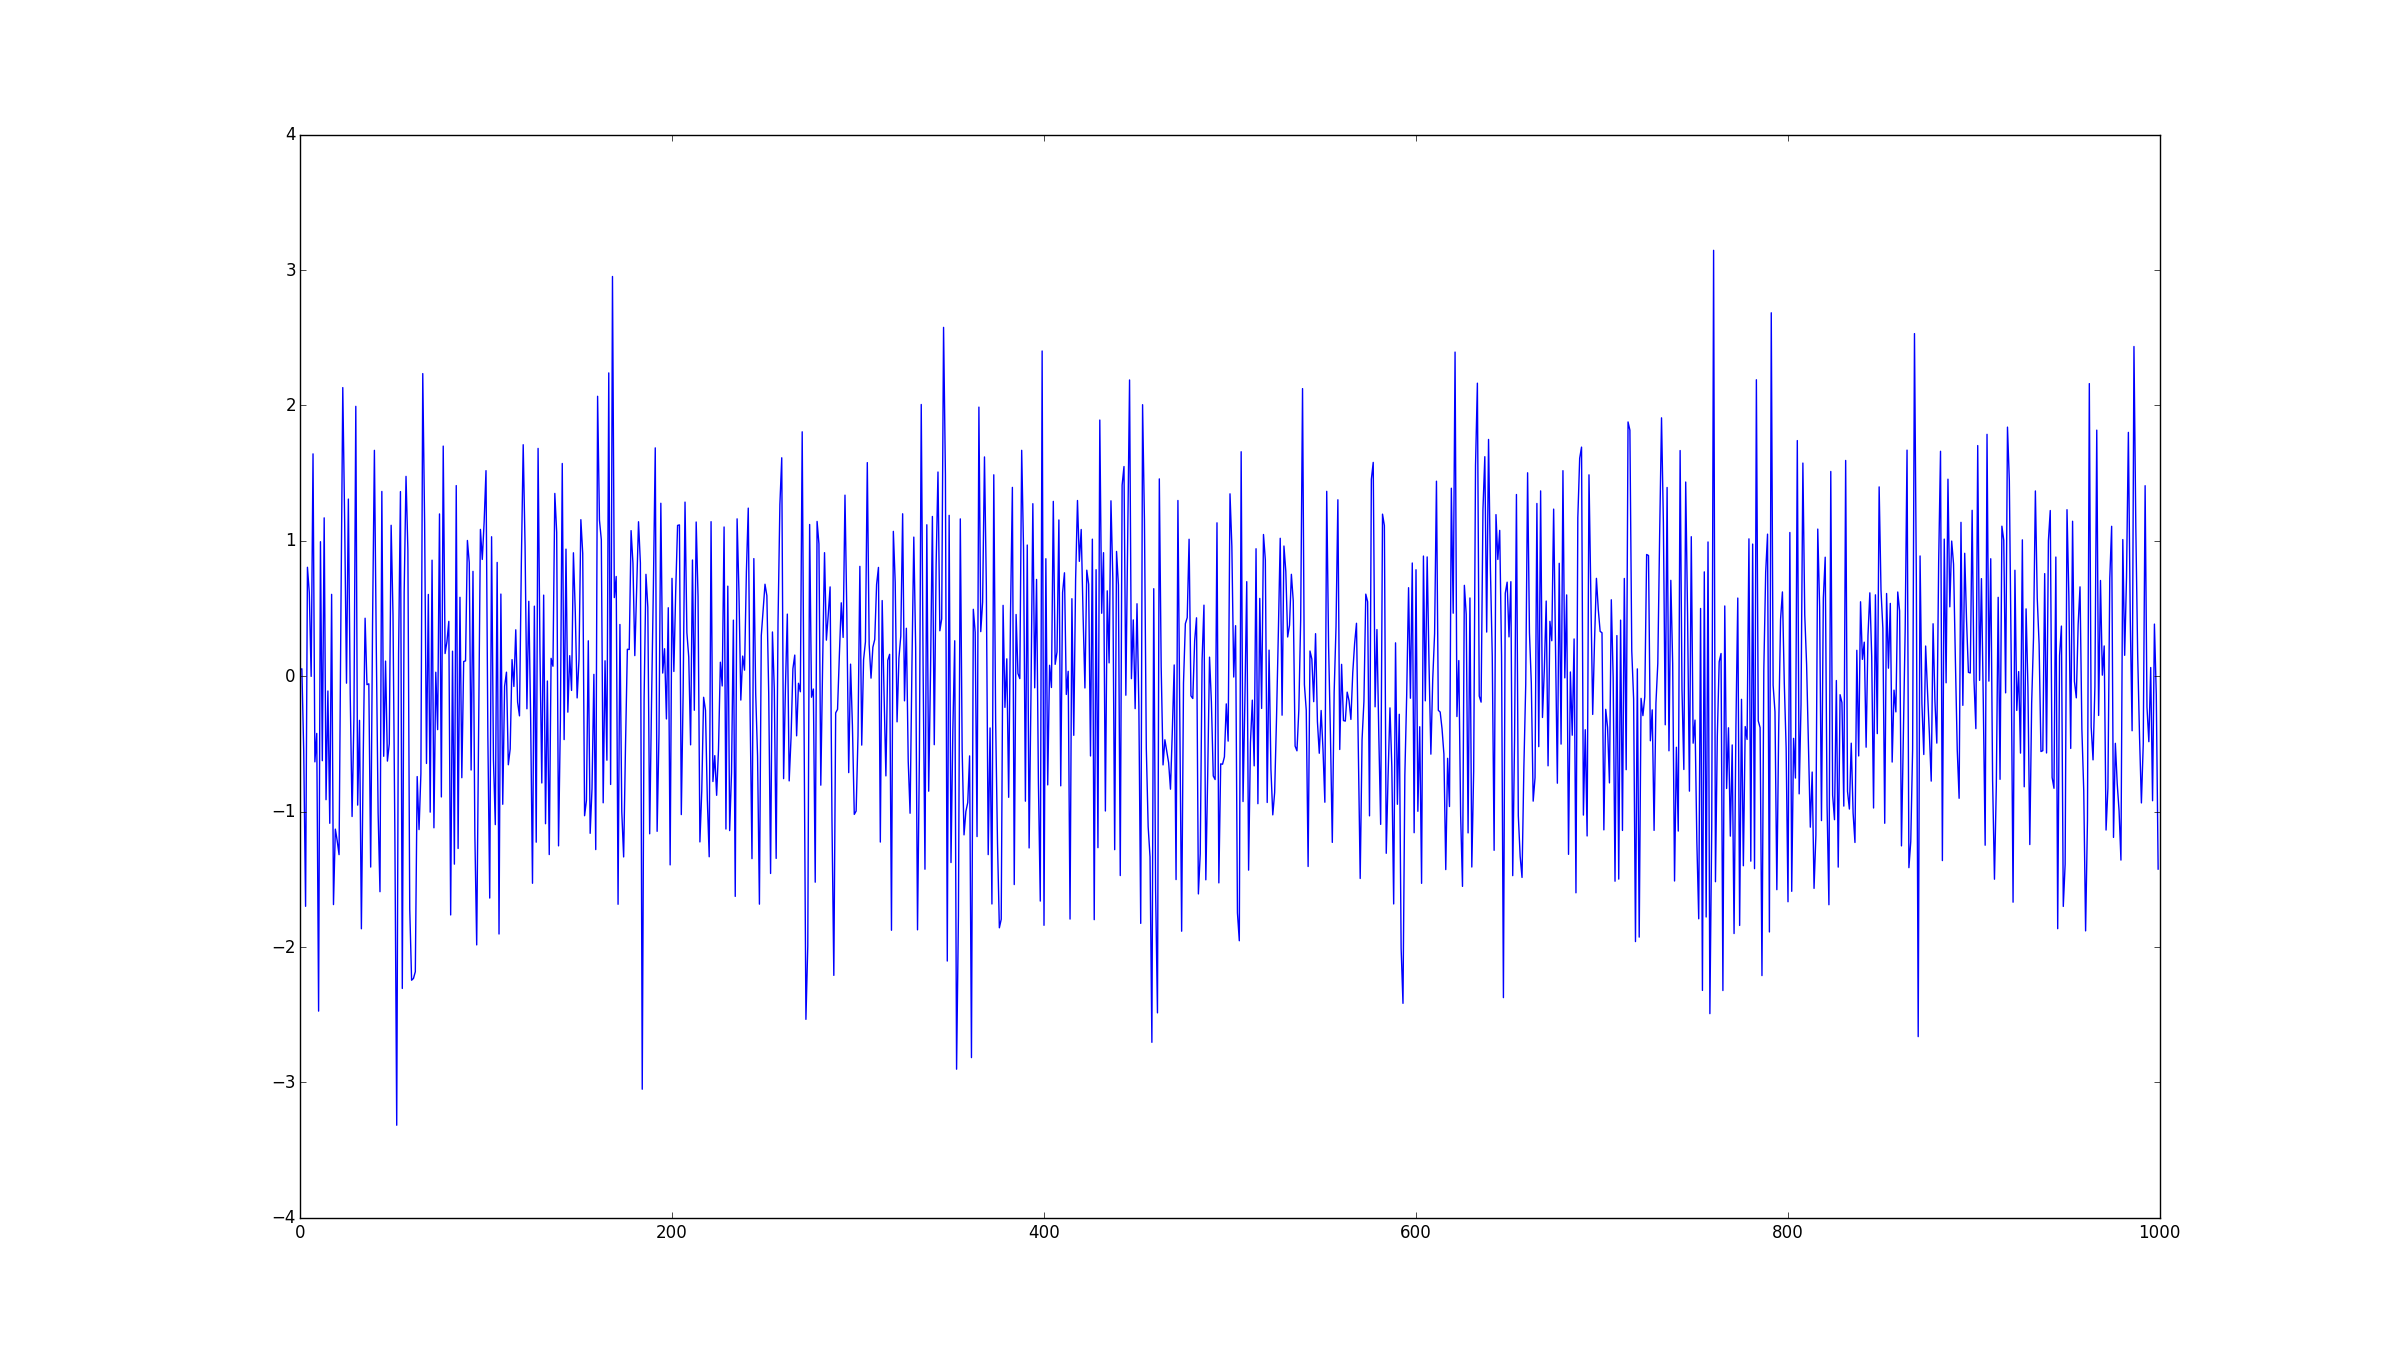
Graf över vitt brus

Residual = prognostiserat värde - observerat värde

GARCH-modeller i Python

Modellnotationer

Förväntad avkastning: $$ \mu_t = Expected[r_t | I(t-1)] $$


Residual (prognosfel): $$ r_t = \mu_t + \epsilon_t $$

Förväntad volatilitet: $$\sigma^2 = Expected[(r_t - \mu_t)^2 | I(t-1)]$$


Volatilitet är kopplad till residualerna: $$ \epsilon_t = \sigma_t * \zeta (WhiteNoise)$$

GARCH-modeller i Python

Modellekvationer: ARCH

ARCH-modellens ekvationer

GARCH-modeller i Python

Modellekvationer: GARCH

GARCH-modellens ekvationer

GARCH-modeller i Python

Modellintuition

  • Autoregressiv: förutsäger framtida beteende utifrån historiskt beteende

  • Volatilitet som ett viktat medelvärde av historisk information
Modellintuition

GARCH-modeller i Python

GARCH(1,1)-parameterbegränsningar

För att GARCH(1,1)-processen ska vara realistisk krävs:

  • Alla parametrar är icke-negativa, så variansen kan inte bli negativ.

$$\omega, \alpha, \beta >= 0 $$

  • Modellskattningarna är "medelvärdesåtergående" mot den långsiktiga variansen.

$$\alpha + \beta <1$$

Långsiktig varians: $$\omega / (1-\alpha - \beta)$$

GARCH-modeller i Python

GARCH(1,1)-parameterdynamik

  • Ju större $\alpha$, desto större omedelbar effekt av chocken
  • Ju större $\beta$, desto längre varar effekten
GARCH-modeller i Python

Nu kör vi en övning!

GARCH-modeller i Python

Preparing Video For Download...