Dynamisk beta i portföljförvaltning

GARCH-modeller i Python

Chelsea Yang

Data Science Instructor

Vad är beta

  • Aktie-beta:

ett mått på en akties volatilitet i förhållande till den allmänna marknaden

  • Systematisk risk:

den del av risken som inte kan diversifieras bort

GARCH-modeller i Python

Beta i portföljförvaltning

_Mät investeringsrisk _

Marknadens beta = 1: används som riktmärke

Beta > 1: aktien har högre risk än den allmänna marknaden

Beta < 1: aktien har lägre risk än den allmänna marknaden

GARCH-modeller i Python

Beta i CAPM

  • Skatta riskpremien för en aktie

CAPM: Capital Asset Pricing Model

$E(R_s)$ = $R_f$ + $\beta $($E(R_m)- R_f$)

  • $E(R_s)$: aktiens avkastningskrav
  • $R_f$: riskfri ränta (t.ex. statsobligationer)
  • $E(R_m)$: marknadens förväntade avkastning (t.ex. S&P 500)
  • $E(R_m)- R_f$: marknadspremie
GARCH-modeller i Python

Dynamisk beta med GARCH

$Beta$ = $\rho$ * $\sigma$_stock / $\sigma$__market
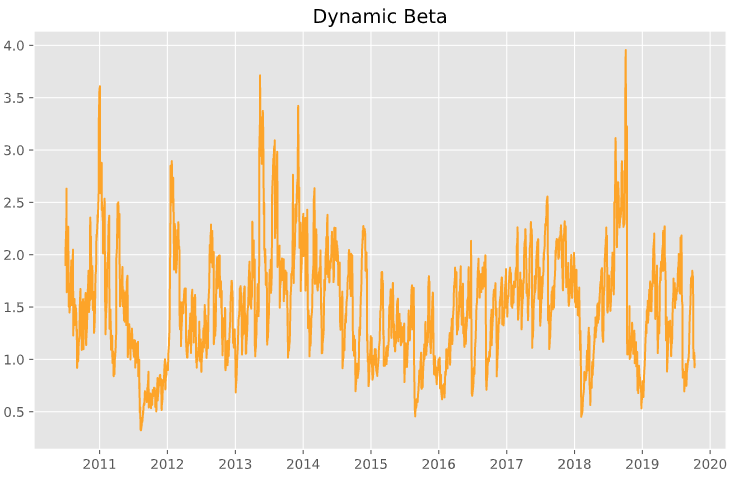
Graf över beta

GARCH-modeller i Python

Beräkna dynamisk beta i Python

1). Beräkna korrelationen mellan S&P500 och aktien

resid_stock = stock_gm.resid / stock_gm.conditional_volatility
resid_sp500 = sp500_gm.resid / sp500_gm.conditional_volatility
correlation = numpy.corrcoef(resid_stock, resid_sp500)[0, 1]

2). Beräkna dynamisk beta för aktien

stock_beta = correlation * (stock_gm.conditional_volatility / 
                            sp500_gm.conditional_volatility)
GARCH-modeller i Python

Nu kör vi en övning!

GARCH-modeller i Python

Preparing Video For Download...