GARCH-modeller i Python
Chelsea Yang
Data Science Instructor


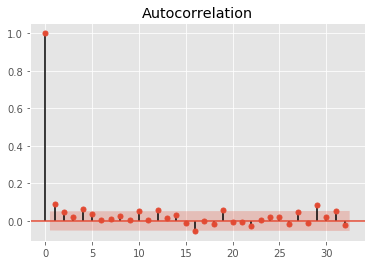
Beskriver korrelationen hos en variabel med sig själv givet en tidsfördröjning
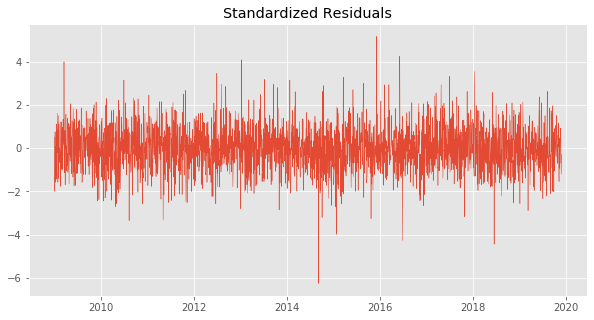
Autokorrelation i de standardiserade residualerna indikerar att modellen kan vara bristfällig
För att detektera autokorrelation:

Det röda området i plotten visar konfidensnivån (alpha = 5%)
from statsmodels.graphics.tsaplots import plot_acf
plot_acf(my_data, alpha = 0.05)
# Import the Python module
from statsmodels.stats.diagnostic import acorr_ljungbox
# Perform the Ljung-Box test
lb_test = acorr_ljungbox(std_resid , lags = 10)
# Check p-values
print('P-values are: ', lb_test[1])
GARCH-modeller i Python