Varför behöver vi GARCH-modeller

GARCH-modeller i Python

Chelsea Yang

Data Science Instructor

Kursöversikt

GARCH: Generalized AutoRegressive Conditional Heteroskedasticity

  • Kapitel 1: Grundläggande GARCH-modeller
  • Kapitel 2: Konfiguration av GARCH-modellen
  • Kapitel 3: Utvärdering av modellprestanda
  • Kapitel 4: GARCH i praktiken
GARCH-modeller i Python

Vad är volatilitet

  • Beskriver spridningen av finansiella tillgångars avkastning över tid
  • Beräknas ofta som standardavvikelsen eller variansen för prisavkastning
  • Högre volatilitet innebär högre risk för en finansiell tillgång
Volatilitet som riskmått

GARCH-modeller i Python

Hur man beräknar volatilitet

  • Steg 1: Beräkna avkastning som procentuell prisförändring $$ return = {\frac{P_1 - P_0}{P_0}} $$

  • Steg 2: Beräkna stickprovets medelavkastning $$ mean = \frac {\sum_{i=1}^n {return_i} }n $$

  • Steg 3: Beräkna stickprovets standardavvikelse $$ volatility = \sqrt\frac {\sum_{i=1}^n {(return_i - mean)}^2} {n-1}= \sqrt {variance}$$

GARCH-modeller i Python

Beräkna volatilitet i Python

Använd pandas-metoden pct_change():

return_data = price_data.pct_change()

Använd pandas-metoden std():

volatility = return_data.std()
GARCH-modeller i Python

Volatilitetskonvertering

  • Konvertera från daglig till månatlig volatilitet:

(förutsätter 21 handelsdagar per månad)

$$\sigma_{monthly} = \sqrt{21} * \sigma_d$$

  • Konvertera från daglig till årlig volatilitet:

(förutsätter 252 handelsdagar per år)

$$\sigma_{annual} = \sqrt{252} * \sigma_d$$

GARCH-modeller i Python

Utmaningen med volatilitetsmodellering

Heteroskedasticitet:

  • På forngrekiska: "olika" (hetero) + "spridning" (skedasis)
  • En tidsserie uppvisar systematiskt varierande volatilitet över tid
Meme om heteroskedasticitet

GARCH-modeller i Python

Identifiera heteroskedasticitet

Homoskedasticitet vs heteroskedasticitet
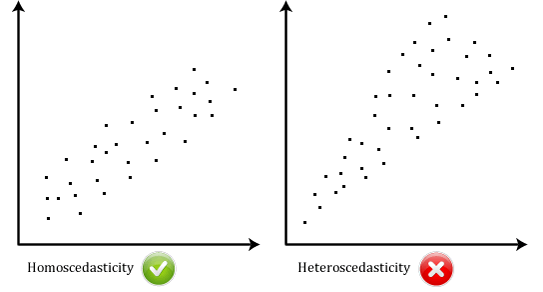
Homoskedasticitet vs heteroskedasticitet

GARCH-modeller i Python

Volatilitetskluster

VIX historiska priser:
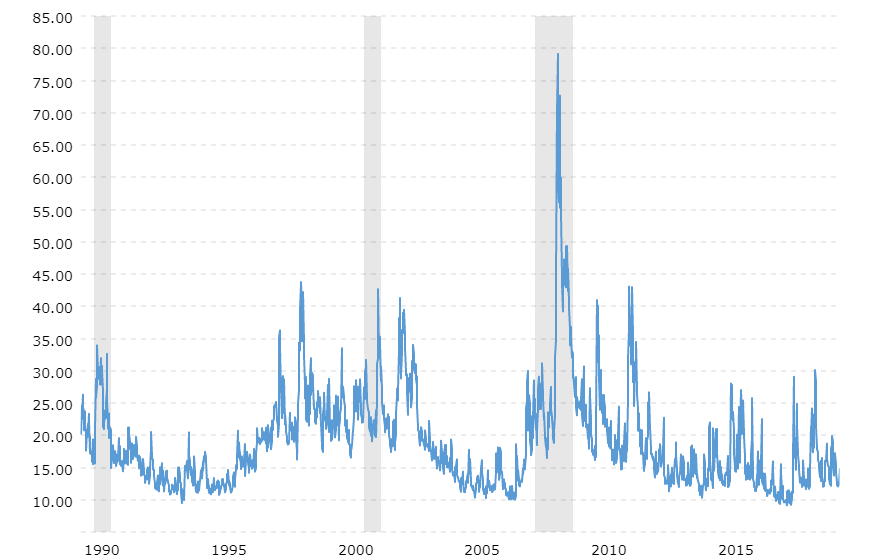
Diagram över VIX historiska priser

GARCH-modeller i Python

Nu kör vi en övning!

GARCH-modeller i Python

Preparing Video For Download...