GARCH rullande fönsterprognos

GARCH-modeller i Python

Chelsea Yang

Data Science Instructor

Rullande fönster för prognos utanför urvalet

En spännande del av finansiell modellering: förutsäga det okända
Prediction art

Rullande fönsterprognos: anpassa modellen och gör prognoser upprepade gånger i takt med att tiden går framåt
Rolling

GARCH-modeller i Python

Expanderande fönsterprognos

Nya datapunkter läggs kontinuerligt till i urvalet
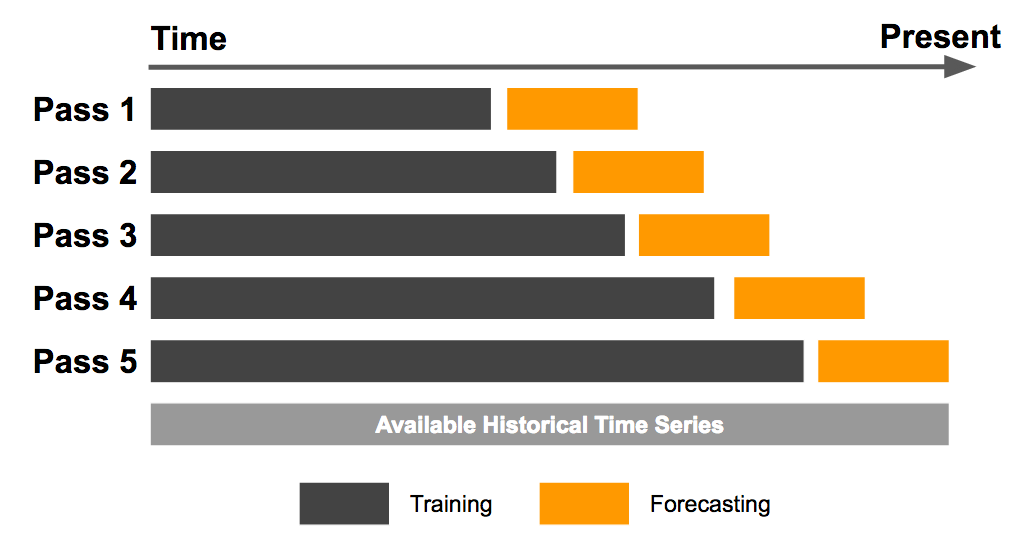
Expanding window forecast

GARCH-modeller i Python

Skäl för rullande fönsterprognos

  • Undvik lookback-bias
  • Mindre känslig för överanpassning
  • Anpassa prognosen till nya observationer
GARCH-modeller i Python

Implementera expanderande fönsterprognos

Expanderande fönsterprognos:

for i in range(120):
    gm_result = basic_gm.fit(first_obs = start_loc, 
                             last_obs = i + end_loc, disp = 'off')
    temp_result = gm_result.forecast(horizon = 1).variance
GARCH-modeller i Python

Fast rullande fönsterprognos

Nya datapunkter läggs till medan gamla tas bort ur urvalet
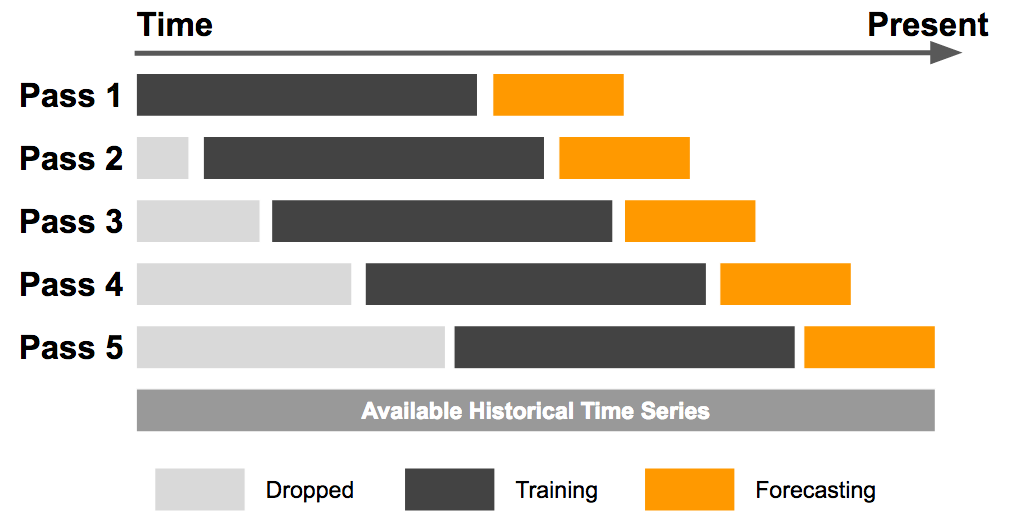
Fixed rolling window forecast

GARCH-modeller i Python

Implementera fast rullande fönsterprognos

Fast rullande fönsterprognos:

for i in range(120):
    # Specify rolling window range for model fitting
    gm_result = basic_gm.fit(first_obs = i + start_loc, 
                             last_obs = i + end_loc, disp = 'off')
    temp_result = gm_result.forecast(horizon = 1).variance
GARCH-modeller i Python

Hur bestämmer man fönsterstorlek?

Bestäms vanligtvis från fall till fall

  • För brett fönster: innefattar föråldrad data som kan ge högre varians

  • För smalt fönster: utesluter relevant data som kan ge högre bias

Optimal fönsterstorlek: en avvägning mellan bias och varians
Balancing illustration art

GARCH-modeller i Python

Nu kör vi en övning!

GARCH-modeller i Python

Preparing Video For Download...