Volatilitetsmodeller för asymmetriska chocker
GARCH-modeller i Python

Chelsea Yang
Data Science Instructor
Asymmetriska chocker i finansiella data
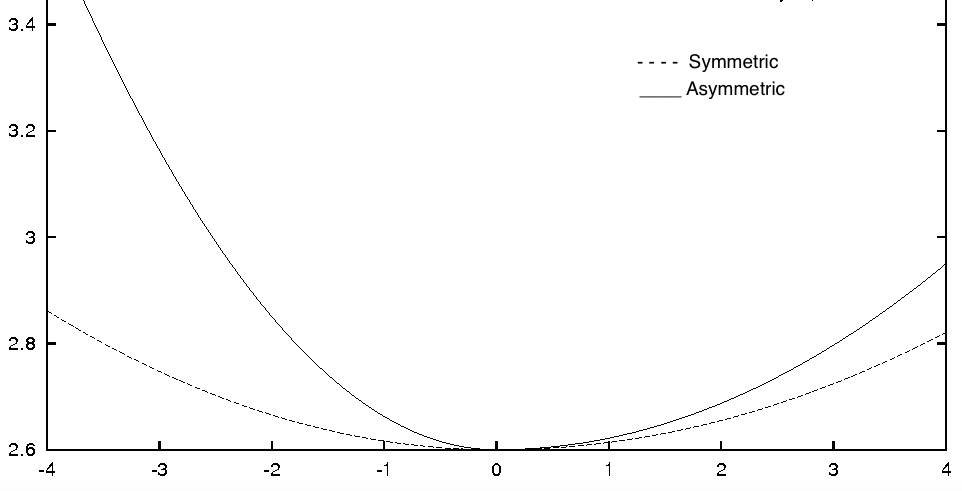
Nyhetsimpaktkurva:
Hävstångseffekten
Skuld-egetkapitalkvot = Skuld $/$ Eget kapital
Aktiepriset faller – skuld-egetkapitalkvoten stiger
Ökad risk!
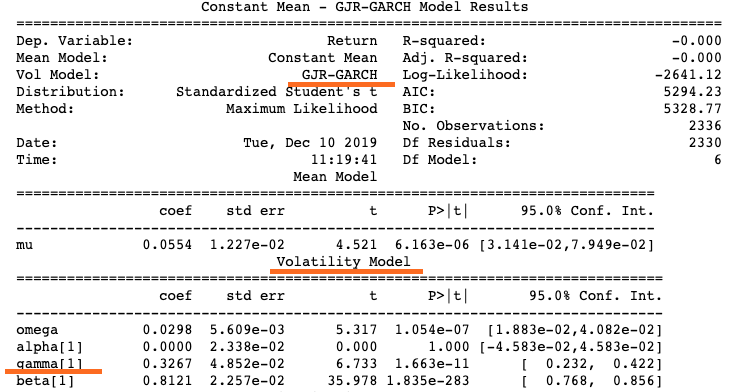
GJR-GARCH
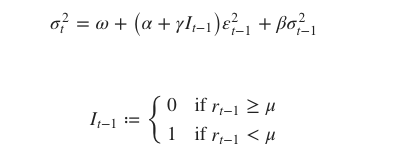
GJR-GARCH i Python
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'GARCH')
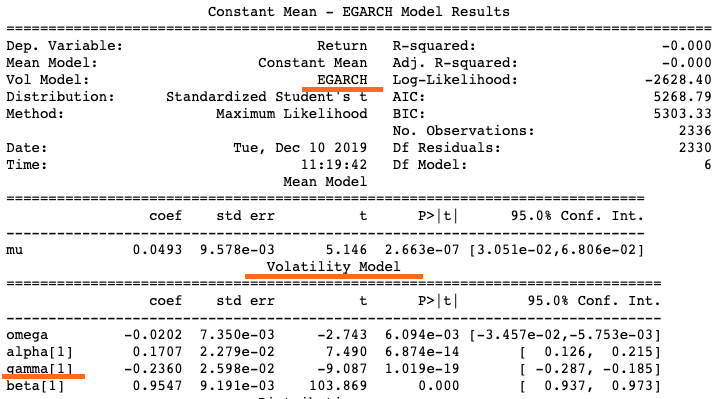
EGARCH i Python
arch_model(my_data, p = 1, q = 1, o = 1,
           mean = 'constant', vol = 'EGARCH')
Vilken modell ska man använda
GJR-GARCH eller EGARCH?
Vilken modell som passar bäst beror på data