Portföljprestationens dimensioner
Introduktion till portföljanalys i R

Kris Boudt
Professor, Free University Brussels & Amsterdam
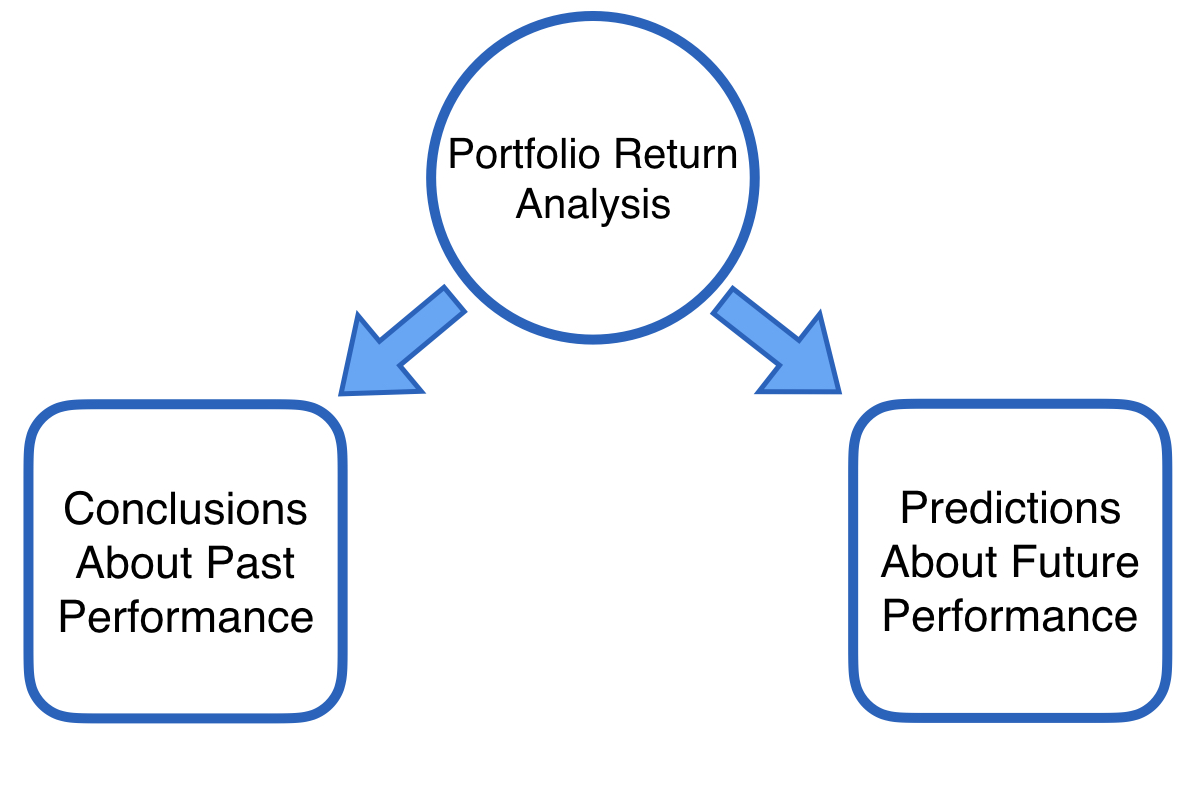
Tolkning av portföljavkastning
Tolkning av portföljavkastning
Tolkning av portföljavkastning
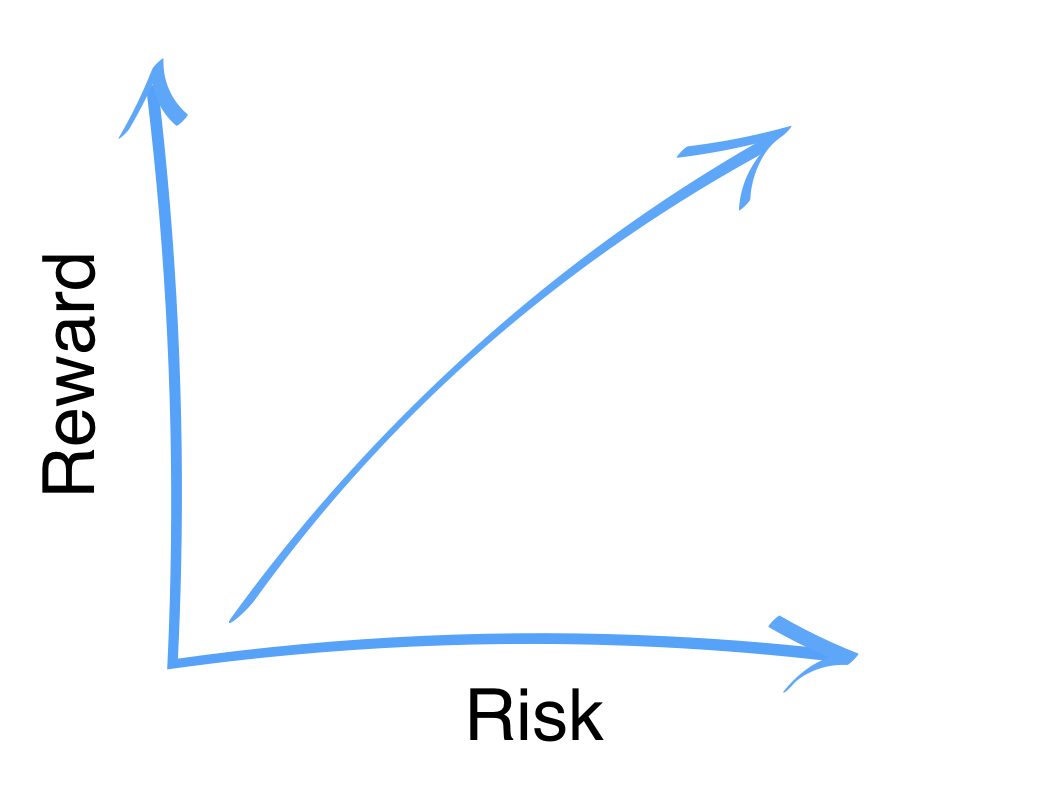
Risk kontra avkastning
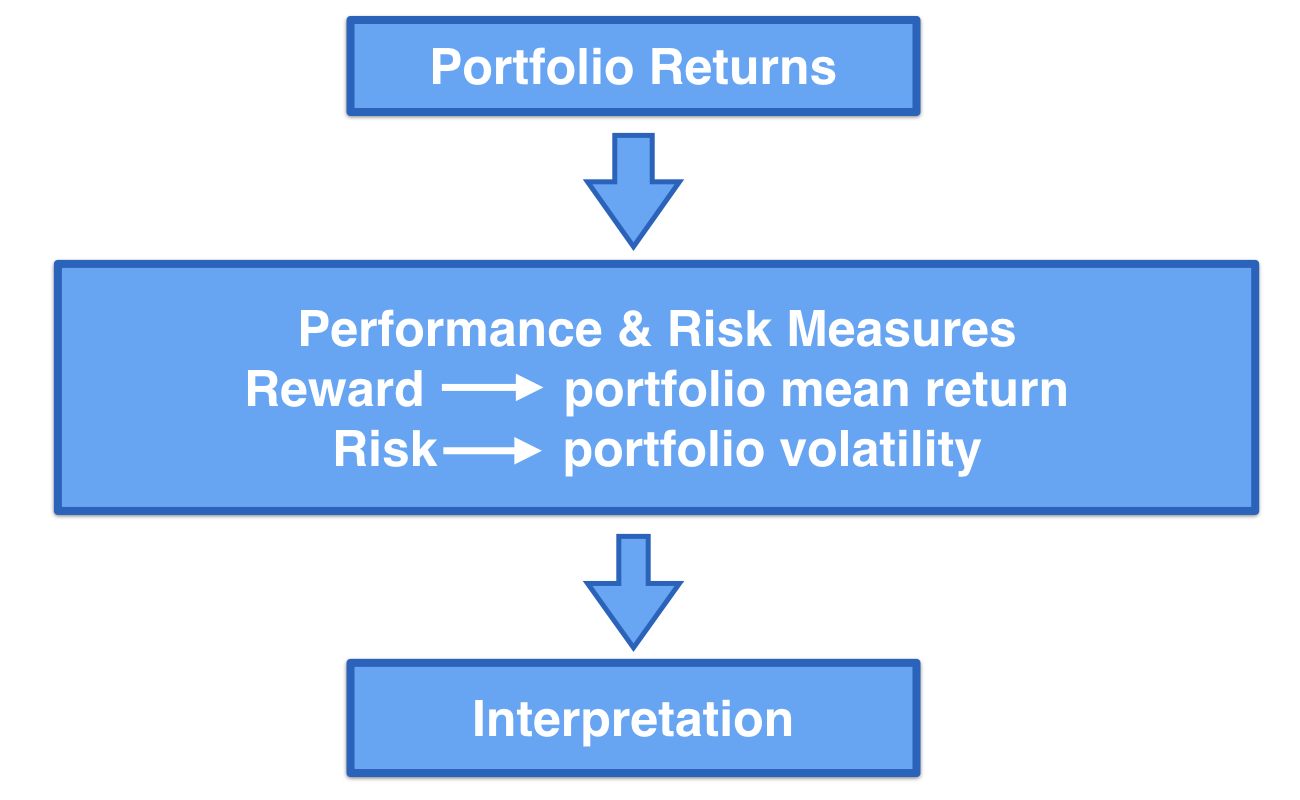
Behovet av ett prestationsmått
Avkastning kompenseras inte linjärt
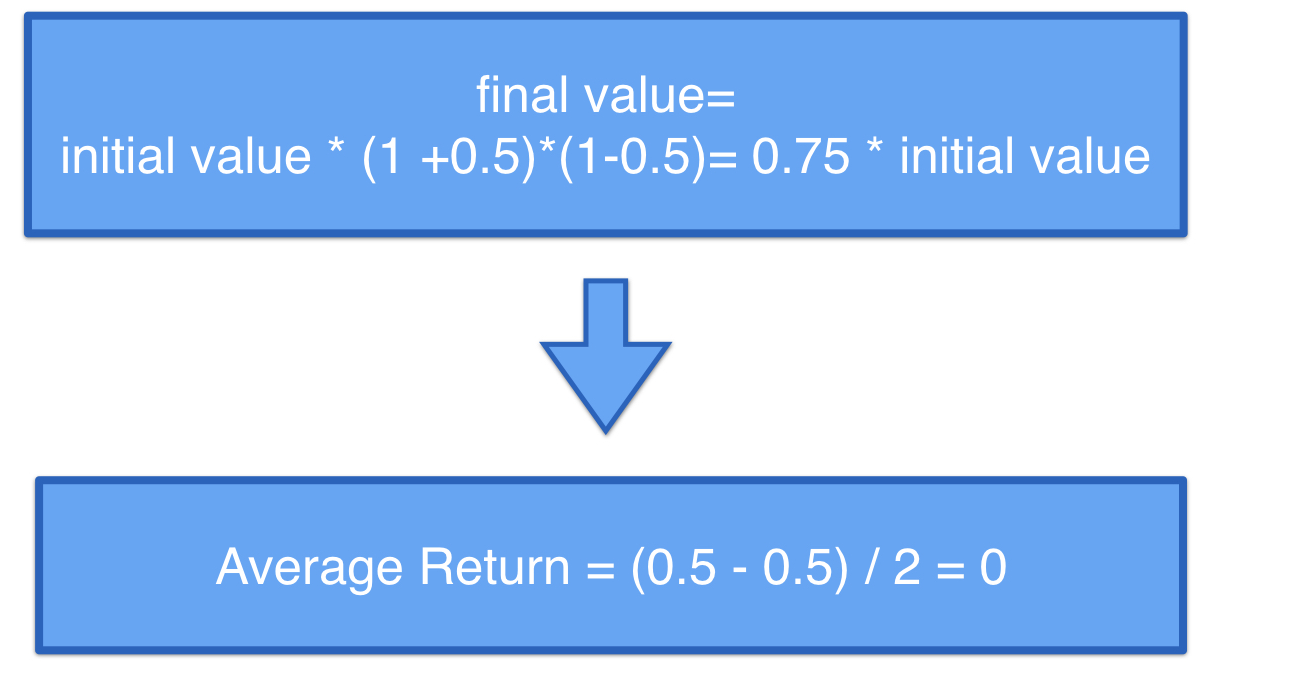
- Skillnad mellan genomsnittlig och faktisk avkastning
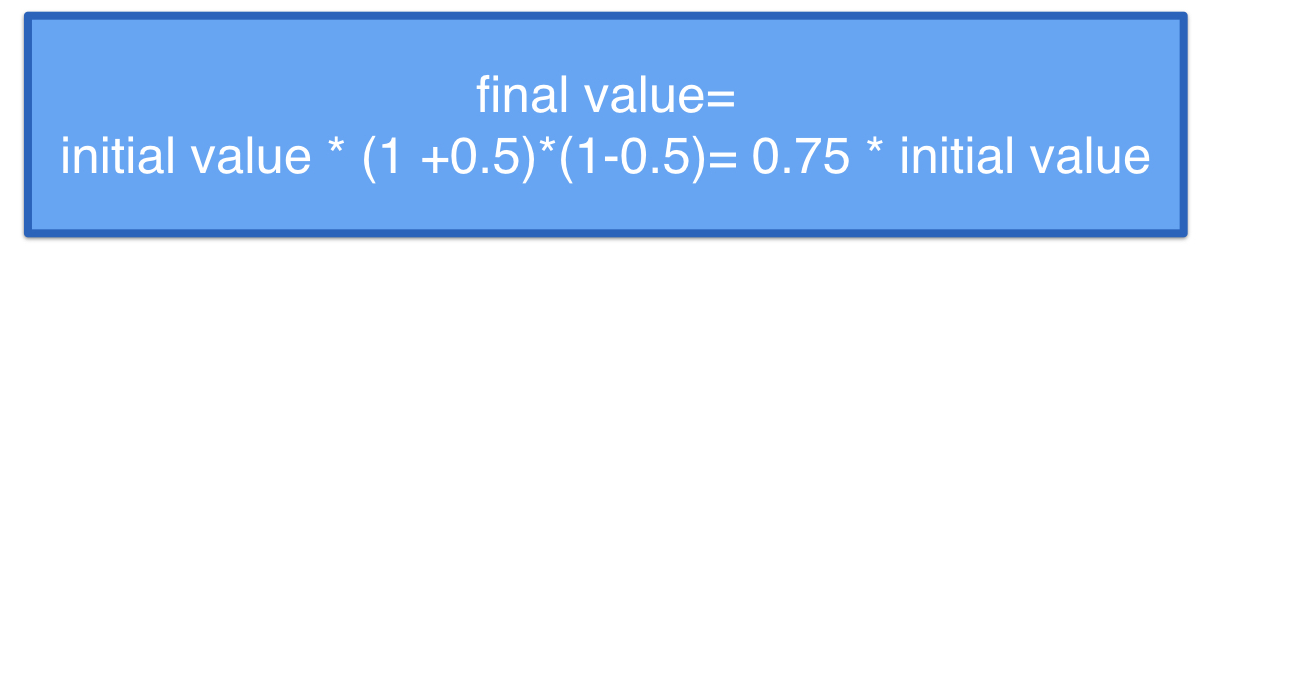
Avkastning kompenseras inte linjärt
- Skillnad mellan genomsnittlig och faktisk avkastning
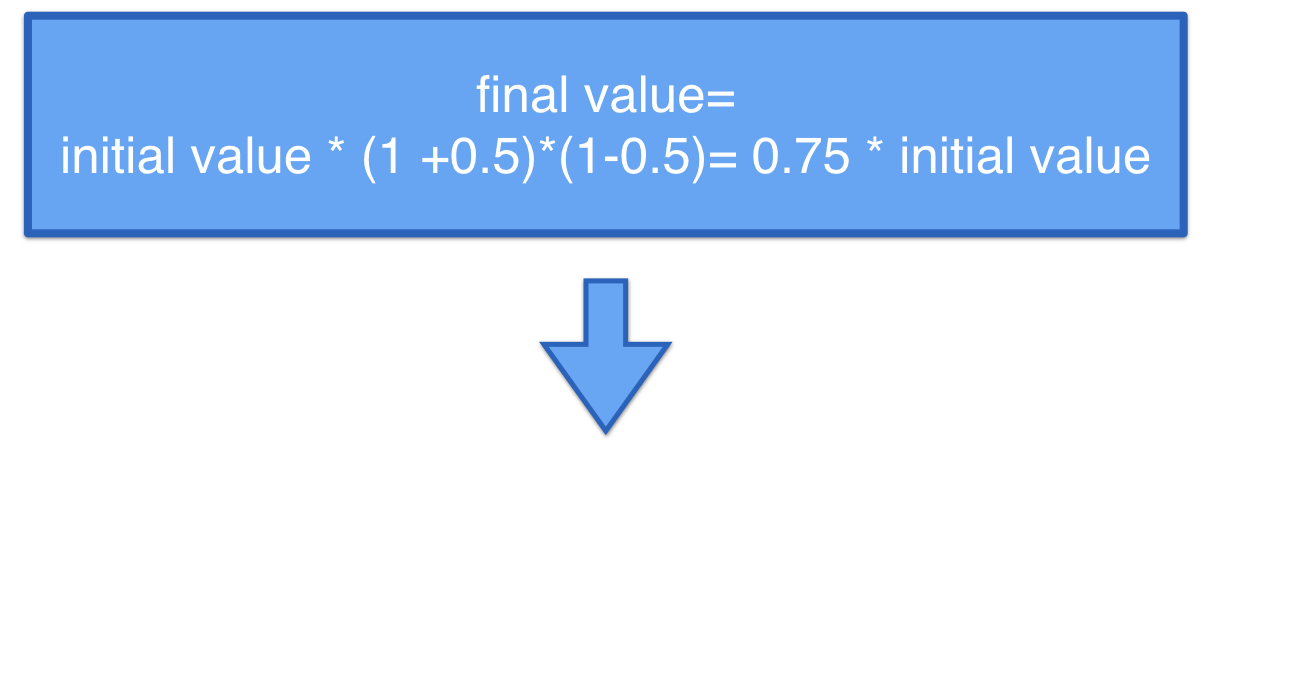
Avkastning kompenseras inte linjärt
- Skillnad mellan genomsnittlig och faktisk avkastning